起亚近期公布了其电动厢式车业务的远期规划:到2030年,全球年销量目标为25万辆。值得注意的是,在车型结构中,尺寸更大的PV7和PV9将贡献主要份额,两者合并销量预计超过紧凑型PV5。这一内部排位变化,传递出起亚对厢式车市场价值区间的重新判断。
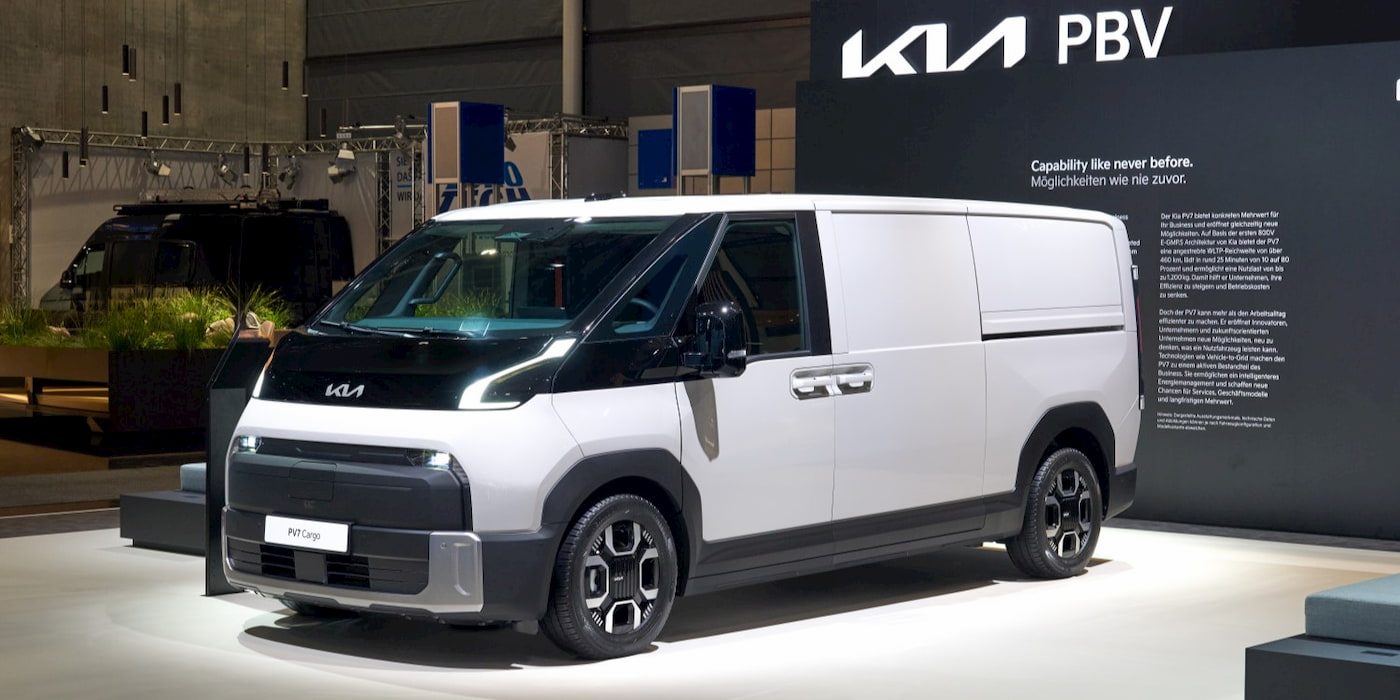
在传统燃油商用车领域,小型厢式车一直以灵活性和成本优势占据销量主体,但电动化改变了成本结构。电池成本的大头让小型车的利润空间被压缩,而大型车虽然单价更高,却更容易通过规模效应摊薄三电系统的固定开支。ElECTREK的报道指出,起亚认为大型电动厢式车在商业场景中更能满足用户对续航和载重的双重需求。
起亚的“PBV”战略并非空谈。从2025年发布PV5开始,其产品线就围绕模块化平台展开,可灵活适配货运、客运和专用改装。而PV7和PV9将承担更高规格的任务,比如长途干线配送或大型设备运输。这种递进式产品布局,使得起亚在商用车电动化浪潮中不会只押注单一细分市场。
对标全球市场,目前电动厢式车的主要玩家包括福特E-Transit、奔驰eSprinter以及中国品牌如远程汽车、瑞驰新能源等。在中国,新能源物流车已经进入政策驱动后的市场驱动阶段,城市配送对低碳和路权优势的依赖度正在上升。不过,中国市场的用武场景与欧美不同:城市内限行、物流园区充电设施密度以及单价敏感度,都使得紧凑型和中型车更受青睐。
起亚瞄准的25万辆全球目标,换算成市场份额来看,相当于在2025年全球电动厢式车销量的约15%-20%——当然这一比例基于行业增速的乐观预测。如果PV7和PV9果真成为销量大头,那意味着起亚将主动放弃与小型电动车渗透率的短兵相接,转而用更扎实的载货能力和长途性能去打动企业客户。
这种谋略背后有现实约束。在欧洲,城市对经营性车辆的排放标准日益严苛,企业车队电动化率要达标,就必须保证一台车能承接尽可能多的场景。比如,德国邮政的电动厢式车车队就倾向于多加购买长轴距版本。而在美国,亚马逊和联邦快递的大客户订单还在释放。政府补贴和碳积分交易机制的长期存在,也让大型电动商务车在经济模型上更具确定性。
相比之下,中国市场的挑战在于价格战。自主品牌已经把纯电物流车的零百价格打到6万元区间,配合金融租赁方案,微型车的门槛已经极低。在这种数量主导的市场里,走高端路线的大型车缺乏足够的需求厚度。但三线以下城际之间的效率型配送仍然是蓝海,续航400-500公里的中型车往往会成为替代轻卡的合理选项。起亚的PBV在技术上提前为这种需求预留了响应窗口。
从设计基调看,起亚坚称其PBV平台将把驾驶舱与货舱融为一体,提升车内的通透度和操作友好度。PV7和PV9的内饰还会接近乘用化,以减少卡车驾驶员的疲劳感。这一细节引起中国从业者的兴趣,因为国内卡车司机群体普遍对驾驶舒适度有强烈呼声,但目前多数电动货车在座舱静音和人体工学上進步有限。
此外,软件将成为竞争的另一张牌。起亚在PBV中强调车队管理系统的叠加能力,前期通过与第三方物流公司合作,纳入路线优化、充电调度和保养预警功能。这一策略依托于现代汽车集团在韩国本土的充电基础设施建设经验——重心不是打通跨运营商的盲区,而是让自重、剩余续驶里程和高负载消耗等工程变量被实时利用。
回归中国竞争环境,不少造车新势力也在尝试商乘并举。例如,吉利远程和东风襄旅已经走通“车电分离”模式。相比之下,起亚的中国合资身份使其对供应链与政策配套的耦合关系依然敏感。其能否将韩国模式的规模效应带进中国,还有待其与中国充电运营商合作细则的落地。
整体上,起亚的目标设定揭示了三个信号:其一,电动厢式车的经济性拐点正在上移,大型化比小型化更快电动车只有冷静;“存电动”场景取代“尝鲜”价值。其二,商用车的AI与定单和软件的深度绑定不仅是技术噱头,更是提升车队完好率和利用率的关键。其三,跨国品牌把资源优势集中在高壁垒市场,将倒逼国产电动商用车在出海时强化差异性。
中国市场的新能源车用户,尤其是物流公司经营者,或许并不需要立即对比家里的投资,但大小搭配的思路本身值得借鉴——25万辆不只是起亚自己的路标,也可能成为全球电动商用车新秩序的一个参考刻度。而我们更应思考的是,电动化不是把发动机换成电池,它要重构的或许是整个商用车维度的私有逻辑。