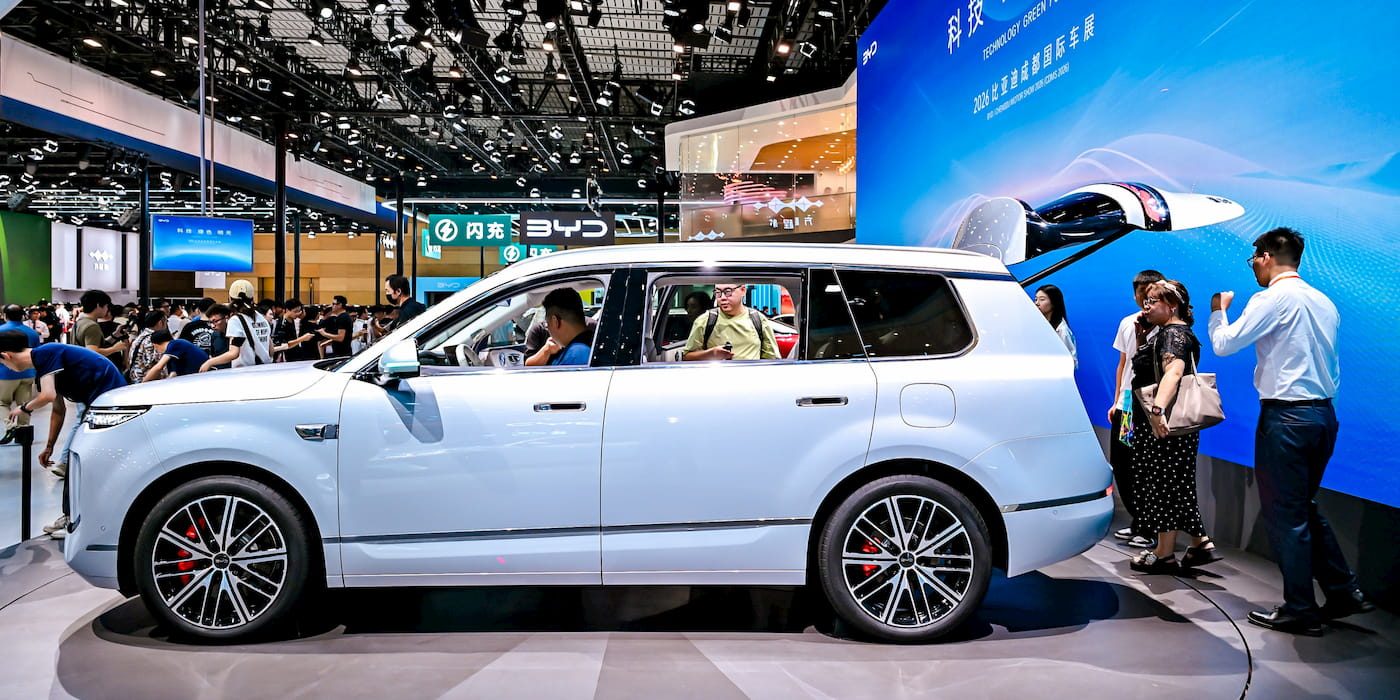
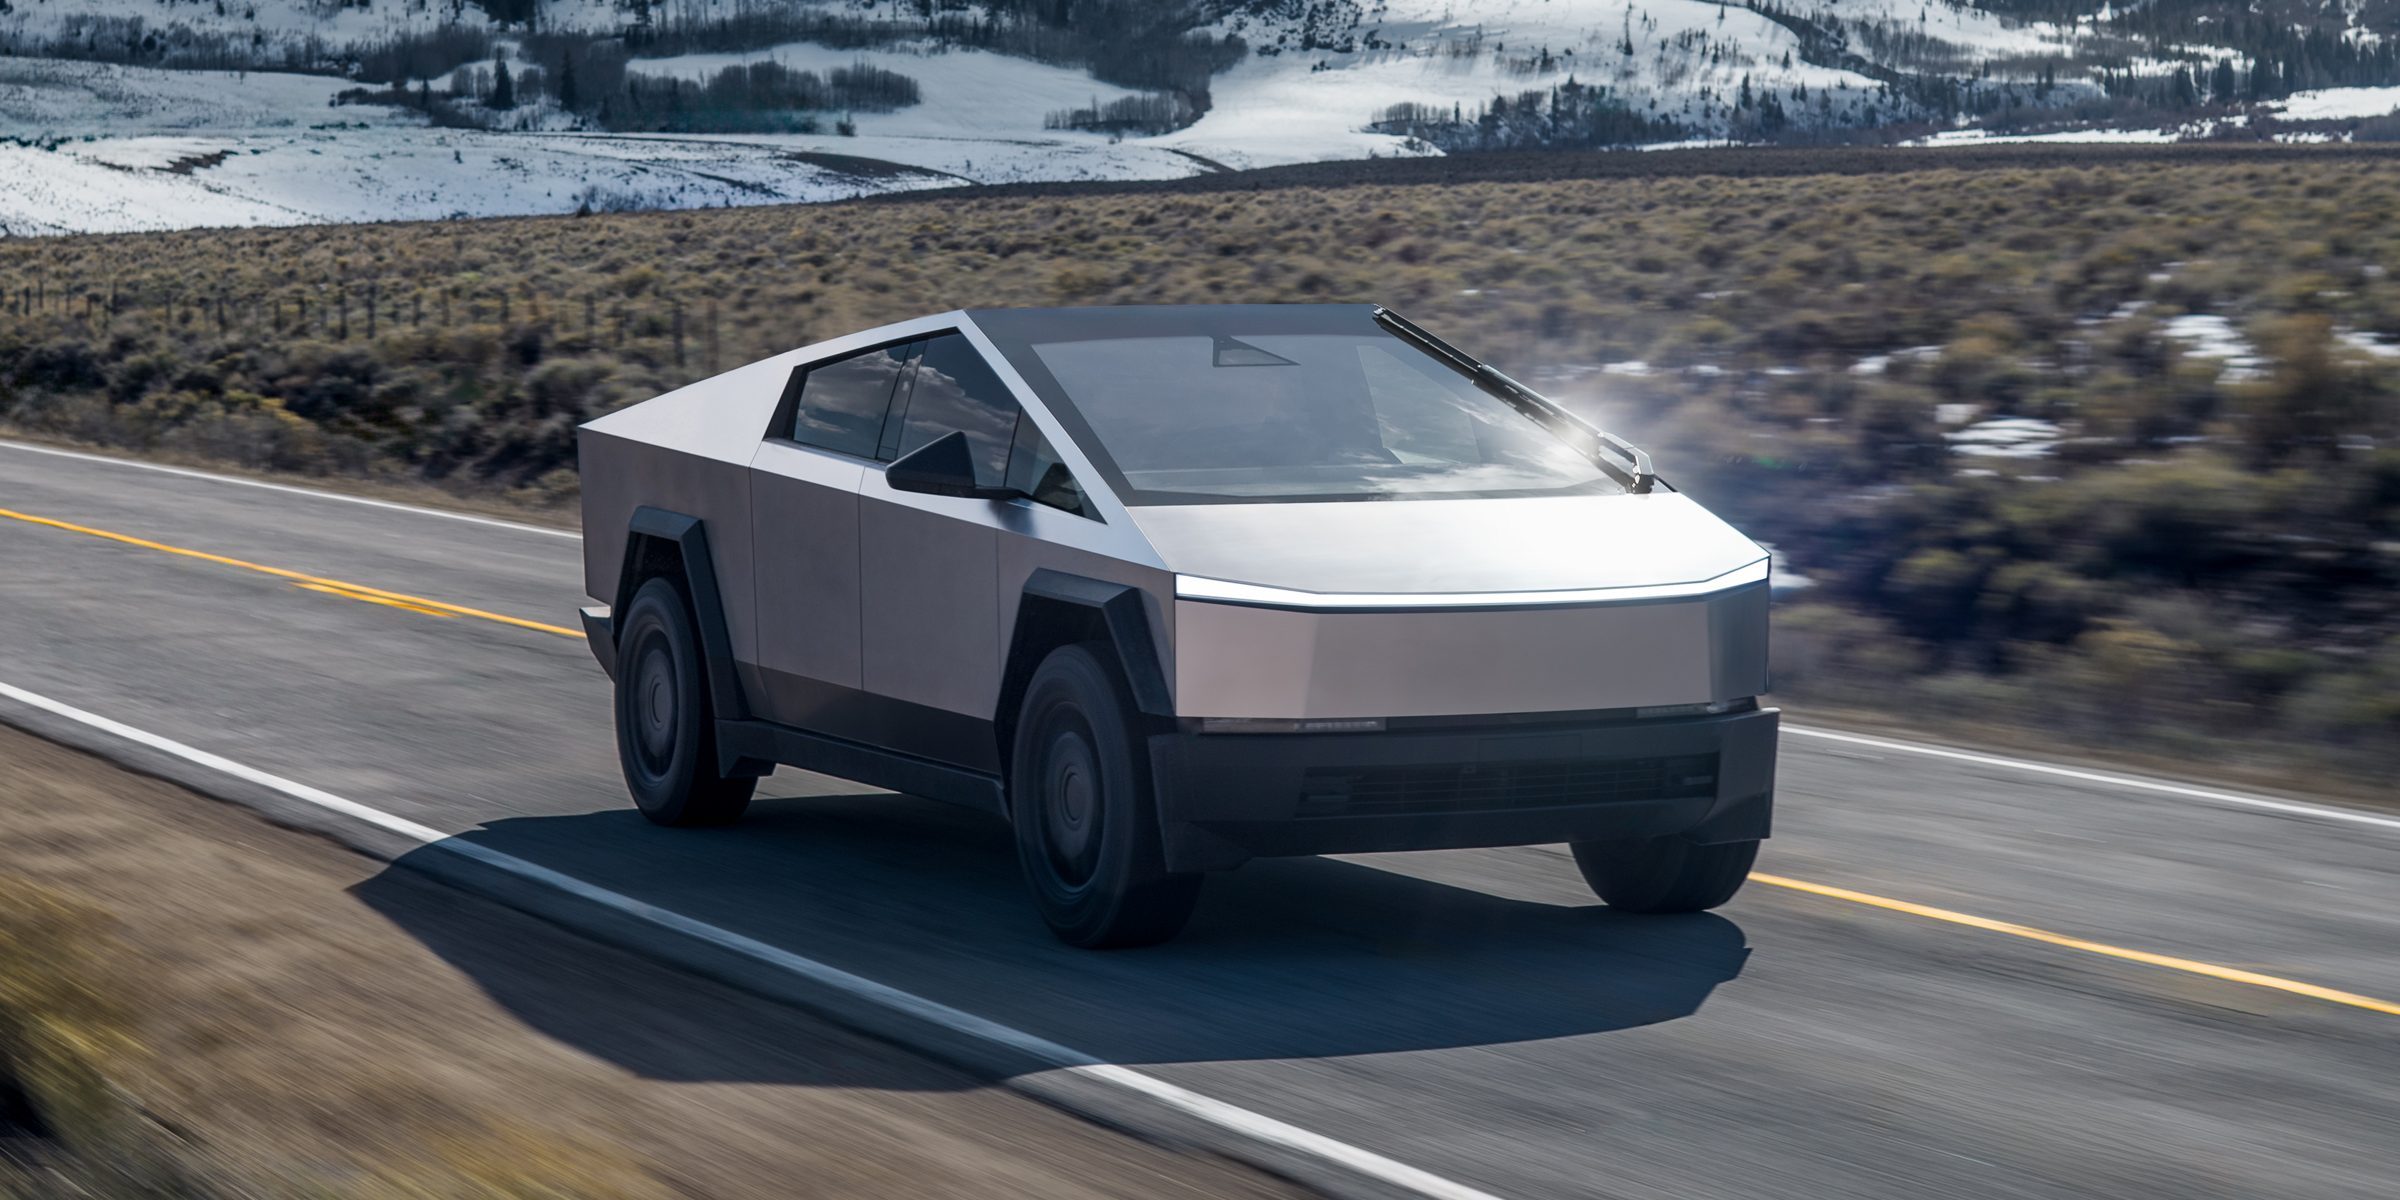
2025年甫一开年,中国新能源车市并未如往年般迅速点燃价格战的烽火。取而代之的,是多家头部车企陆续发布的技术战略——比亚迪的“天神之眼”智驾系统全系搭载,特斯拉在华推送FSD的预期再度升温,蔚来、小鹏则分别聚焦换电网络与纯视觉方案的迭代。若将时间轴拉长至近半年,一个明显的转向浮出水面:行业的竞争主轴,正在从“以价换量”的成本博弈,切换到以智能化、补能体系为核心的技术耐力赛。
过去两年,价格战的边际效应已显著衰减。2024年下半年至2025年初,多个细分市场的终端成交价环比降幅收窄,部分车型甚至在整体折扣维持高点的情况下出现销量增长停滞。这印证了业内的共识:单纯依靠降价去库存、抢份额的模式已经触及天花板,消费者对于“低价低质”的警惕抬头,而中高端市场对品牌与技术的敏感度远高于价格敏感度。
与此同时,政策端也提供了清晰的导向。2025年新一轮的以旧换新与新能源下乡政策,虽然延续了补贴与购置税减免的框架,但执行重点明显偏向支持高安全、高智能、长续航的产品。地方补贴加速退坡区域,技术指标成为能否享受额外支持的关键标尺。这意味着,过去那种通过简化配置、削减成本打造的“低配低价”车型,在新政环境下进入市场红利的冷却区。
在这种背景下,头部企业的资源投放方向发生肉眼可见的位移。比亚迪在其2025年度的车型规划中,明确将高速领航辅助驾驶下探至15万元级市场,同时强化刀片电池与热管理系统的整合效率。特斯拉则在酝酿新一代平台的同时,加速本土电池供应链的深度绑定,为后续的45kWh级入门电池方案铺路。两者的共同点在于,不再执着于单纯扩大车型矩阵,而是试图在核心零部件与软件生态层面建立壁垒。
造车新势力阵营的分化亦在加速。理想汽车纯电产品的补能布局,转向“超高功率+城市超充”的组合,试图用充电体验弥合增程与纯电之间的消费鸿沟;蔚来则将换电网络向第三方开放的步伐加大,其与多个地方能源集团的合作,把换电从企业服务转为了公共基础设施的一种可能。而小鹏以视觉底座与高算力域控器的自研,试图在成本可控的前提下,兑现无图智驾的落地覆盖。
若从产业链视角审视,这场技术战的催化剂实为动力电池与芯片成本的相对回落。半年时间,碳酸锂现货价格在10万至12万元/吨区间震荡,这虽让电芯成本的降价传导至整车,但也促使车企将释放的毛利空间用于研发投入而非单纯让利。史无前例的是,多家车企2024年报中,研发费用率已超过销售费用率——这在合资品牌黄昏时代几乎是不可想象的。
技术竞速的表象之下,是补能基础设施商业模型的闭环压力。国家能源局与外媒综合批露,截至2025年初,全国充电基础设施累计数量达并稳定超过1200万台,公共车桩比此前已迈向1:2.5的水平。然而,高速与县域场景仍是“死角”。近半年,头部车企与能源巨头的合作不再局限于建桩数量,而是转向光储充一体化和虚拟电厂运营——行业思维的转变,正从“消灭里程焦虑”升级为“参与电网调剂”,这或许是比单车毛利更深远的护城河。
值得警惕的隐忧在于技术战的“军备竞赛”具象之差。业内讨论甚多的城市NOA开城数量之战,已在个别区域演化为挤压式更新,部分系统复杂的规控下限开始偏离传统驾驶的保守预期。对车企而言,堆料、堆算力的上游爽快感,未必能延展为下游商场地下车库内右转宕机投诉,这种階段性交付模糊,以及事故定责的機制遺留问题,未来半年将成为改变新势力系口碑评级的决定性变量。
给终端消费者的启示同样清晰:2025年为非必需紧凑型置换的观望者提供了高性价比等待的红利,但对中高端猎奇的玩家,是时候计入OTA、超充与Autopilot同级资费这些长期持有成本。厂商共识每一次上下车跳,终端价值的标尺也会相应缩放——若策略滞后于行业逻辑,存在性价于两年前被胖揍出局的既视感逆转呼吸骤然失去之前空间的小风险。
展望下阶段,技术战的卡车始终在双胎或轮径间拿捏衡。综合判断,基于备案申报节奏与供应链公开信息,预计半年后的2025年Q4,量产乘用车市占率之争将少见“价格桥牌”,多简直通向L2++智驾量产刻度与车云协同调度效率的真刀实刺。届时,行业新老阵营的更迭,将通过永远更会智能的差异化打法断崖式摊牌。如今枪谚伏者,无不适处黎明身心洗礼后的补给路口征程重启。
竞争逻辑不管如何转变,最终的证据仍在交付端与现实表现。坚守供应链健康度与技术标准的克制者,把握正向商业闭环能力者,将在下一张决定生存名单的卷面上,用综合性优势留下更长的尾迹。从这个意义上看,2025年被寄予厚望的每一个终端炮火,其实都算规则重构之后的远征序曲——见证行业从规模的淘宝走向价值的回乡之旅,这是更厚道,也更持久的市场底色。