固态电池作为下一代动力电池的明星技术,近日迎来新的行业动态。美国初创公司Factorial Energy宣布与日本三井金属集团建立合作关系,后者是全球少数能够量产硫化物固态电解质材料的企业之一。这次合作的核心目标,是推动固态电池核心材料的规模化供给,从而加速固态电池从样品走向量产。
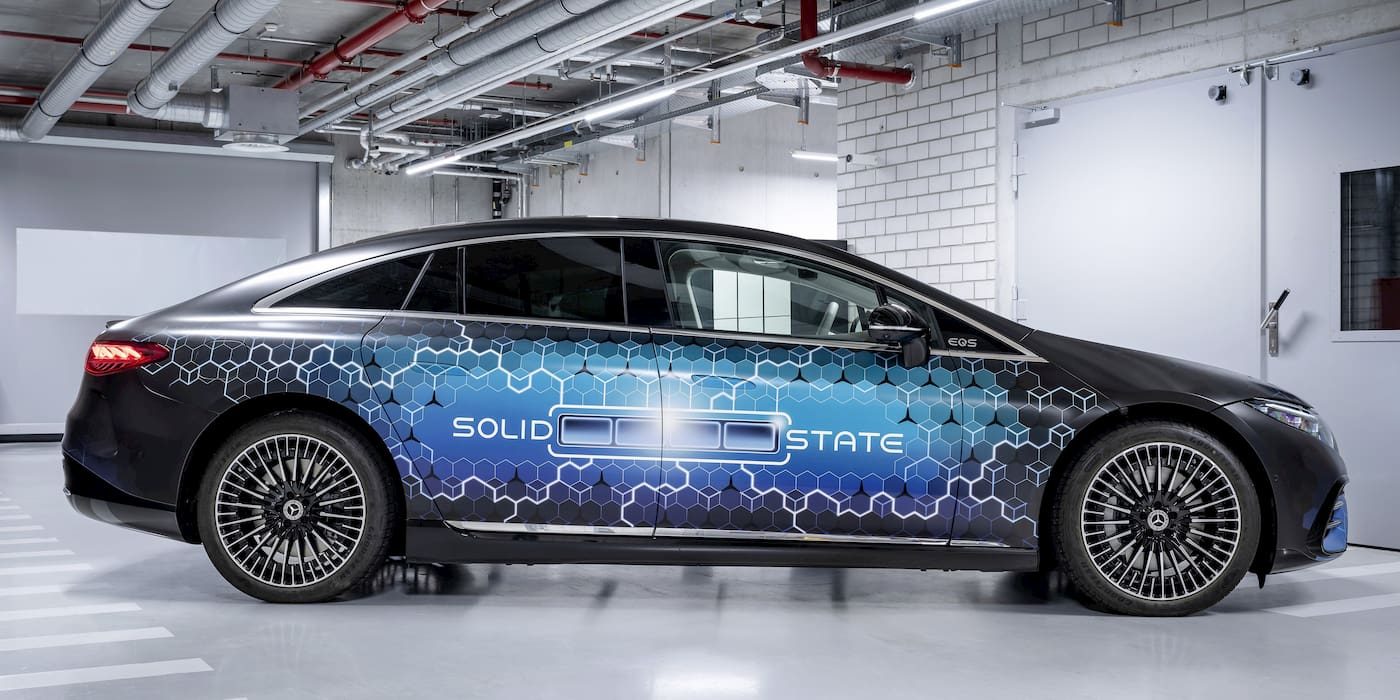
Factorial Energy成立于2016年,总部位于美国马萨诸塞州,此前已与梅赛德斯-奔驰、现代汽车、Stellantis等国际主流车企建立了合作。其FEST平台采用硫化物电解质路线,计划在2026年左右实现装车。此次与三井金属联手,本质上是在供应链最上游锁定材料来源,属于典型的卡位动作。
三井金属是全球固态电池材料领域的关键玩家,其硫化物固态电解质产品在离子电导率、空气稳定性等指标上处于行业领先梯队。从材料端到电芯端的垂直协同,被认为是固态电池降本增效最现实的路径之一,这正是此次合作的意义所在。
从技术路线看,当前固态电池产业化路线主要集中在硫化物、氧化物和聚合物三大体系。硫化物因离子电导率最接近液态电解液,被多数车企和电池企业视为最可能的终极方案,但其对水分敏感、制造工艺复杂、成本高昂等短板也尤为突出。三井金属的硫化物材料量产能力,恰为这些难点提供部分解药。
Factorial选择在2026年这个时间节点补齐材料供应链,透露出行业对固态电池商业化时间表的重新校准。过去几年,各家企业和机构关于固态电池量产的预测曾多次推迟,核心瓶颈之一就是上游材料和专用设备的产能跟不上实验室验证的速度。此次合作在一定程度上代表产业共识的转变:不再单纯比拼实验室指标,而是比拼谁先构建完整的量产体系。
对比到中国市场,固态电池研发同样火热。国内以宁德时代、比亚迪、国轩高科、卫蓝新能源等为代表性力量,在氧化物和硫化物路线上均有布局。宁德时代此前表示其全固态电池有望在2027年小批量生产;比亚迪则走2025年左右装车验证的节奏。可以看出,全球主要玩家均在瞄准2026至2028年这一突破窗口。
中国固态电池产业链的一个核心优势是青海、西藏等地丰富的锂资源,但在硫化物电解质上游,日本和韩国企业仍占据明显优势。Li₂S-P₂S₅体系中的硫化锂原料,主要由日本化学工业公司、三井金属等供应,中国尚未形成可完全对标的量产体系,这在一定程度上的供应链不对称值得行业警惕。
可以预见的是,固态电池竞赛将从电芯企业之间的点状对抗日趋转变成整个产业链的矩阵式竞争。谁掌控材料专利、特种气体供应和精密设备,谁就可能决定未来数年的成本降幅和产品迭代节奏。Factorial联手三井金属,可看作海外阵营在供应链重塑上的一个具体落子。
中国本土电池产业链需要关注的不仅是固态电池的到来时间,更应包括在硫化物材料专利、高纯度硫化锂提纯工艺等上游环节的突破进度。过去在锂电时代形成的市场主导权,在固态时代并非理所应当地延续,这可能是一次重新确认座次的机会。
综合而言,Factorial与三井金属的合作,是固态电池产业化进程进入以供应链协同为核心价值的新阶段标志。对中国厂商来说,需要有快打慢的紧迫感,在材料被持续卡位之前,尽早实现自身体系的闭环与升级。