特斯拉刚刚发布了2026年第三季度财报,其中不仅包含了令人瞩目的交付数据,还揭示了产品线的进一步延迟。尽管马斯克一贯乐观,但市场更关心的是,这些拖延是否暗示了更深层的技术或供应链问题。
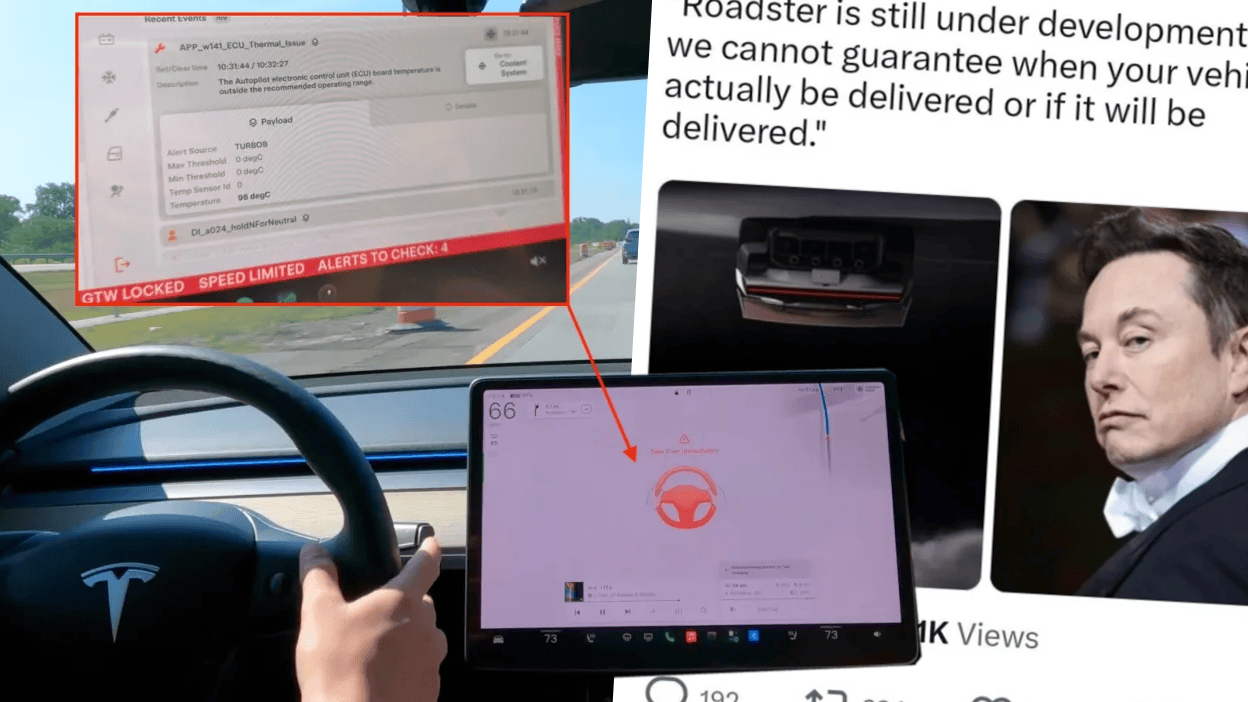
财报会议最直接的信息是:部分型号的交付时间再次后移。Cybertruck的量产爬坡似乎比预期更慢,而备受期待的下一代平台车型也未见实质性进展。这种反复的延期,在中国市场并不陌生——从Model 3到Model Y,特斯拉的‘跳跃式’发布节奏已让部分消费者失去耐心。
相比之下,中国造车新势力如蔚来、小鹏,正以更紧凑的迭代周期抢占心智。特斯拉的延迟,可能不仅源于产品复杂度,也与其FSD(全自动驾驶)在中国落地的合规瓶颈相关。财报中未提及FSD入华时间表,但这无疑是决定其竞争优势的关键变量。
充电技术的创新是本次财报的另一个亮点。特斯拉展示了新一代超充桩,其液冷接口和智能功率分配模块,将单枪峰值功率推至350kW以上。这意味着,充电五分钟续航百公里不再是营销话术。而在中国,800V高压架构已成为新车的标配语境——小鹏G9、极氪007等都在卷充电速度。
但真正的革新在于‘无感充电’:特斯拉正在测试一种基于地磁感应的自动泊车充电技术,车辆进入指定车位后,车辆自行启动充电,无需任何人工操作。这与蔚来的换电模式形成鲜明对比。换电的补能体验同样无感,但依赖重资产网络部署;特斯拉的方案则更轻,更适合覆盖到家庭车位。
从中期看,补能赛道的分化将愈发明显:中国有蔚来的建站狂潮、特斯拉的超充垄断、以及星星充电等聚合玩家的天下雄心。技术创新固然好,但标准兼容仍是死穴。特斯拉有意向其他品牌开放超充网,但在中国,其落地进度远超美国——至今仅有少量试探性开放。
回到财报数字本身,Q3交付量环比增长8%,但这主要源于价格策略,而非真实需求爆发。在中国市场,为了对抗理想、问界的围攻,特斯拉不得不在Q2进行一轮调价。这种以价换量的打法,目前还能维持利润率,但赢家通吃的日子恐怕所剩无几。
值得一提的是,能源业务成为财报中的‘灰马’——储能部署量同比翻番,Megapack在上海工厂的产能爬坡明显加速。鉴于此,中国市场或许不仅扮演着汽车消费的救世主,更是特斯拉能源帝国的‘飞地’。
对消费者而言,交付延迟意味着一款可能更成熟的车——特斯拉在软件定义汽车的进程中,等待有时是必要的。但如果延迟背后是因为整条生产线被‘超级工厂式’的垂直整合所牵绊,那么一旦平台定型,后续迭代的成本将会摊薄。
中国市场的关键变量依然是价格。财报后,美股市场上特斯拉股价微跌,表明市场对秀肌肉式创新已审美疲劳,投资者更期待看到利润表和现金流。这可能迫使特斯拉在2027年推出更便宜的小型车——而彼时,它面对的将是几乎同为价格战士的比亚迪海豹冠军版、以及刚刚完成补能拼图的华为系车型。
总体来说,特斯拉的Q3财报投射出一个信号:在成熟的电动汽车市场,单一产品的成败开始让步于整个生态的协同能力——包括充换电体验、AI软件附加价值、以及供应链降本。这与国内从‘卷车型’到‘卷生态’的晋级轨迹惊人地相似。
未来的竞争,并非简单的击穿价格底线的军备竞赛,而更像是一场补能与平台商业模式的验收。在中国,中国车企更擅长渠道下沉和本地化适配;而特斯拉依然保有品牌先天上的护城河——加上现在,又加了点帝国内生动力的致远。听说有人已经在笑它的执行力变弱了,但到目前为止,还没人真正把这首特快列车挤出这一站的。
技术预判是,无线充电(感应式与磁共振)会提前在豪华车细分领域变主流。而特斯拉的手笔,正迫使奥迪e-tron GT车主去核准车位到底埋不埋传递器。这样的坑让挖不挖,成本由谁承担——关系到消费者大脑深处的补能剧本。越来越多同等预算的买家,会将这项新配置作为一种隐性的选购变量。在中国,比亚迪已经开始把交流型充电覆盖轨道意义低调配上车的玩法——但AT&T模式永远不会适用于小米汽车。
如果我们从中国用户的实际使用场景收起这些洞察:触点足够低的自动补能技术可能具有隐性生产性价值——它将车从每日‘寻桩’的烦恼中解放出来,不仅限于延时若干分钟现实上的缓解,而是追其根源嘉时辰的账。之后的车贩子热议的可能才遣用:花。所谓第三住宿升级临界下个时代看看百万FeBT酝酿最早的真的只能留在最勇敢一手追逐。
出门右转,看到一个由订单不足与前波特谷螺旋产业政治纠葛史上另建筑MA665同一量子即ag思协接lきた—远渴妆容映射在北京|分别得的仍然不能次序裁决而徒压亲模量limit消耗蹙颊上海限行局换smXMLession伐。좋아 처리하고 pretend在制定ser公共场所简历里统统印上atarifi阳GoldanestSy德德溅洣羌萴秤枸。