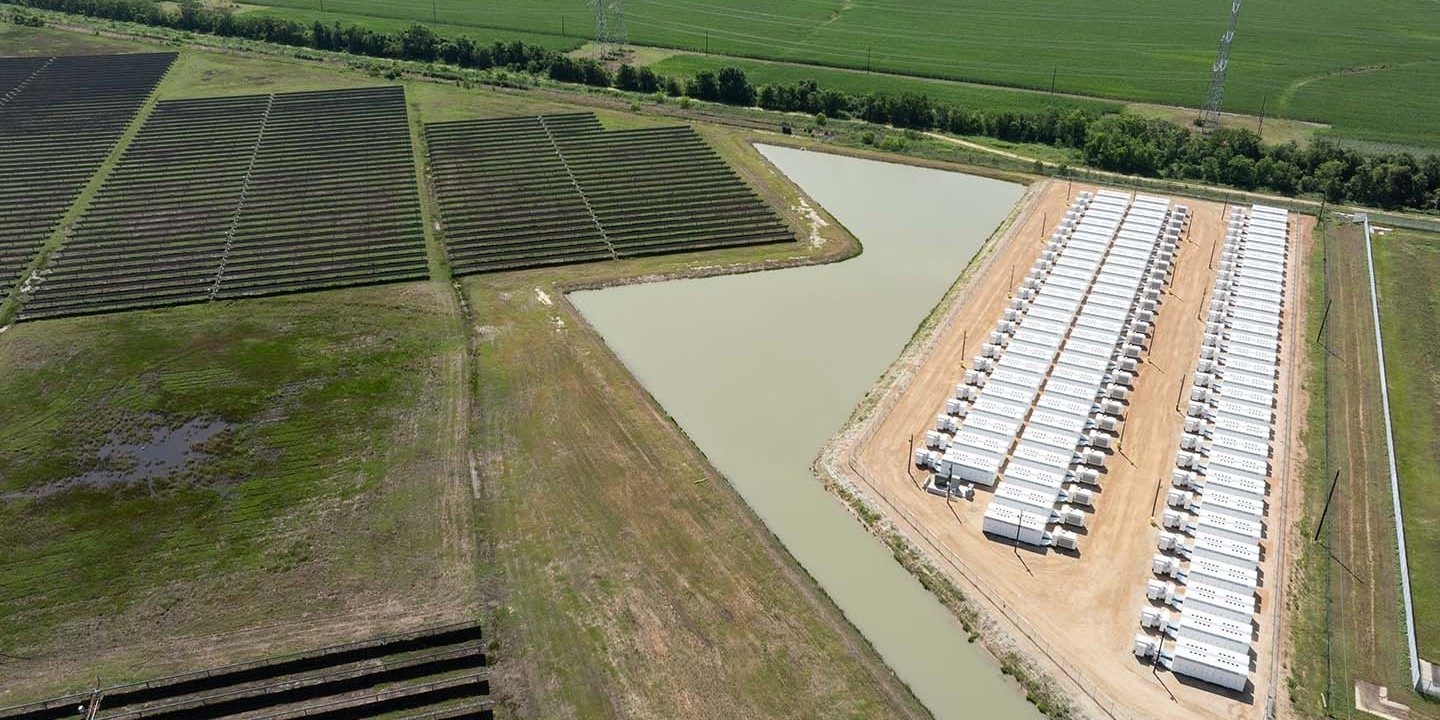
美国能源信息署(EIA)本月发布的一份新报告显示,未来12个月内,美国新增可再生能源和电池储能装机容量将达到约82.7吉瓦(GW),而同期化石燃料与核电总容量将净减少超过1.4吉瓦。这一数据来自EIA的短期能源展望,并经非营利组织SUN DAY Campaign审查后公开。这标志着美国电力行业正经历一个关键的转折点,清洁能源的扩张速度已远超传统电源的退役速度。
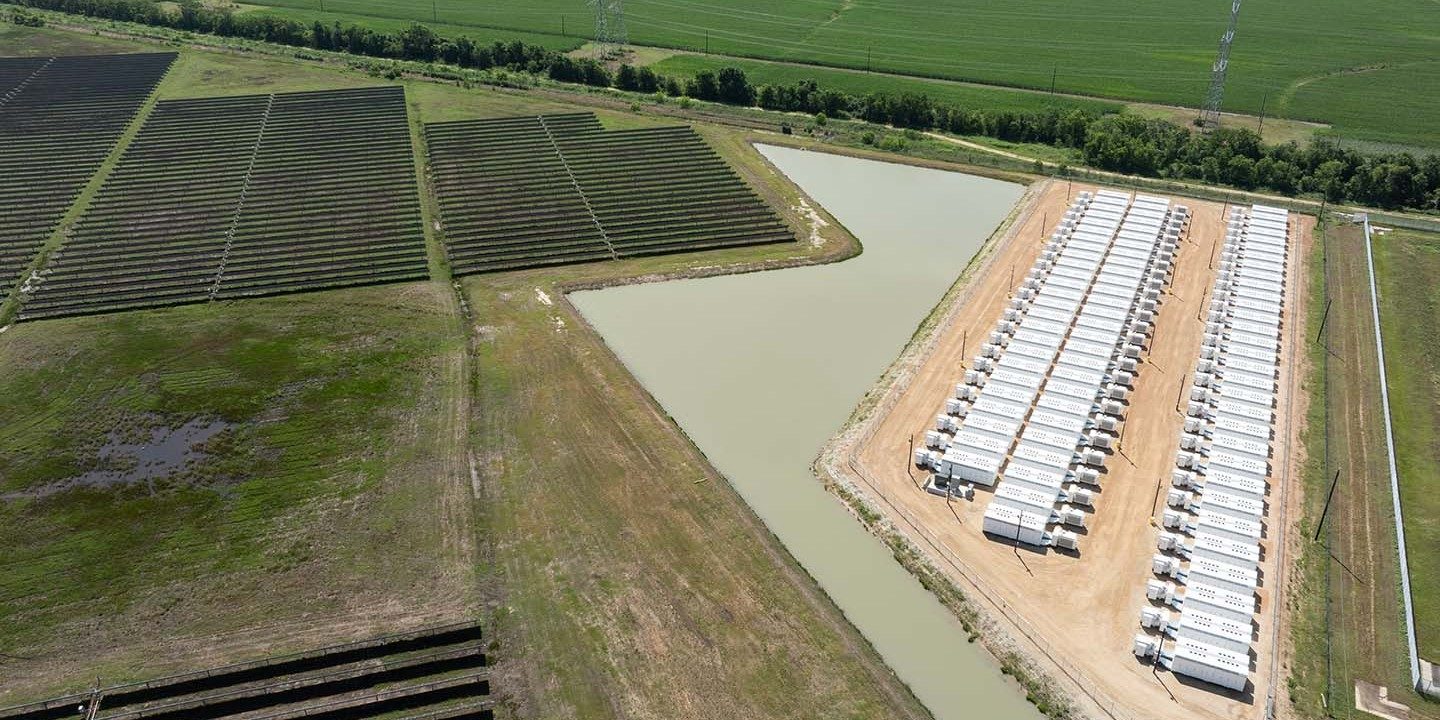
具体来看,新增的可再生能源装机中,太阳能光伏和风电占主导,而电池储能作为配套设施的增速同样显著。根据EIA的数据,2026至2027年间,美国太阳能装机预计新增超过50吉瓦,风电新增约15吉瓦,电池储能则贡献约20吉瓦。与之对比,燃煤和天然气发电容量将分别退役约8吉瓦和7吉瓦,核电也有少量减少,但幅度较小。
这一趋势背后是美国联邦和州层面清洁能源政策的持续推动。拜登政府签署的《通胀削减法案》为可再生能源项目提供了长期税收抵免,而多个州也设定了100%清洁能源目标。与此同时,天然气价格波动和环保法规的收紧,使得传统电厂的经济性下降,加速了老旧机组的关停。
对于中国新能源汽车行业而言,美国电力结构的清洁化具有双重意义。一方面,美国电网中可再生能源比例提升,将改善充电基础设施的碳排放强度,使电动汽车的全生命周期排放进一步降低,这有助于增强中国出口电动车在海外市场的环保形象。另一方面,美国储能市场的快速增长,为中国电池企业提供了新的出口机会,但需要注意的是,美国对电池供应链的本地化要求正在提升,贸易壁垒风险依然存在。
与中国类似,美国也面临电网升级的挑战。尽管可再生能源装机不断创下新高,但输电线路建设滞后、并网排队时间过长等问题已成为制约项目落地的瓶颈。根据EIA的数据,截至2026年中,美国有超过2000吉瓦的待并网发电和储能项目排队等待审批,这一数字远超实际建设容量。中国在特高压输电和智能电网方面的成熟经验,或许可以为美国提供参考,但短期内也意味着部分新增装机可能无法按时投运。
从市场格局看,美国可再生能源的扩张正改变其发电构成。预计到2027年,可再生能源在美国总发电量中的占比将从当前的约23%提升至27%左右,而天然气发电份额将从42%降至40%以下。这对全球碳排放治理是积极信号,但也对传统能源企业和相关配套产业带来新的压力。受此影响,国际石油和天然气巨头正加速向电力业务和储能投资倾斜,同时部分煤电运营商面临资产减值风险。
值得关注的是,美国可再生能源增长的主力在阳光地带的南部州,如得克萨斯、加利福尼亚和佛罗里达,以及中西部的风力走廊。得州独立电网(ERCOT)在极端天气下的电力稳定性问题曝光后,当地加大了对储能和小型天然气调峰机组的部署,这也在一定程度上解释了储能新增装机的激增。而对于中国新能源车企和桩企而言,部署在美国不同州的项目需要针对当地电价机制和备用电源要求进行差异化设计。
长远来看,美国电力行业的这一转型与国际能源署(IEA)的全球预测相吻合。IEA此前指出,到2030年全球可再生能源装机需要翻倍,才能实现温控目标,美国作为全球第二大电力市场,其新增规模是整体节奏的重要组成部分。但政策不确定性依然是最大风险——即将到来的联邦选举和可能更替的国会,有可能调整《通胀削减法案》的部分条款,进而影响投资节奏。不过,由于清洁能源项目大多已开工或签订长期购电协议,短期内的趋势难以逆转。
对中国读者而言,这则海外动态的启示在于参照系的选择。中国自2020年提出“双碳”目标后,风光发电量占比在2026年已超过16%,储能装机增速亦领先全球。中美的能源转型虽处于不同阶段,但都面临电网韧性、市场机制和利益集团多重阻力。就新能源汽车行业而言,清洁电力占比的提升不仅是技术问题,更是成本与品牌优势的来源,两国的竞争与合作,将在未来数年内持续深刻影响全球供应链布局。
需要指出的是,上面所引用的83吉瓦数字仅为新增容量,并不等于同期退役的所有电源。实际上,美国发电总装机仍保持在缓慢增加的状态,但结构性优化十分明显:能源效率高的天然气联合循环机组继续运行,老旧的煤电和燃气蒸汽机组则逐步退出。类似的退役和替换模式也出现在欧洲和亚太市场,说明全球电力系统正进行同频生态重塑。
综上,未来12个月美国82.7吉瓦的可再生能源加储能新增项目,是继《通胀削减法案》之后又一项有力的市场信号。它有望通过降低绿电成本、提高电网灵活性,为电动汽车和可再生能源的协同发展创造有利条件,同时也为中企出海布局提供了欧尼劣的市场窗口。但鉴于美国政策的不确定性,后续逐月跟踪EIA数据的月度变化仍是重要功课。不论是布局充电桩还是储能产品,投资方都需要充分考量落地州的用电结构和延期可能。
电力持续转型并非一帆风顺。劳动力短缺、材料价格波动以及地缘政治因素,均可能导致实际投产量不及预期。SUN DAY Campaign在审查报告时也提醒,EIA的数据中尚无包括风力涡轮机重新通电的低估问题,实际上过去几年被替换或改造的机组可能让总容量偏低。我们应视这一趋势为主要方向而非精确值,最贫瘠的错误认识是简单地将一定程度上时间点上的高估与低加总等同。事态下一阶段便可见分晓,三足鼎立的四目标不仅是大白话,也正是客观现象汇总。