美国能源信息署(EIA)在最新发布的短期能源展望中披露,未来12个月(2026年10月至2027年9月),美国预计新增可再生能源和电池储能装机容量约82.7吉瓦(GW)。与此同时,化石燃料(天然气、煤炭)和核能的总装机容量将下降超过1.4吉瓦。这一数据首次明确显示,美国电力新增装机已全面转向清洁能源,而传统能源正进入净退役阶段。
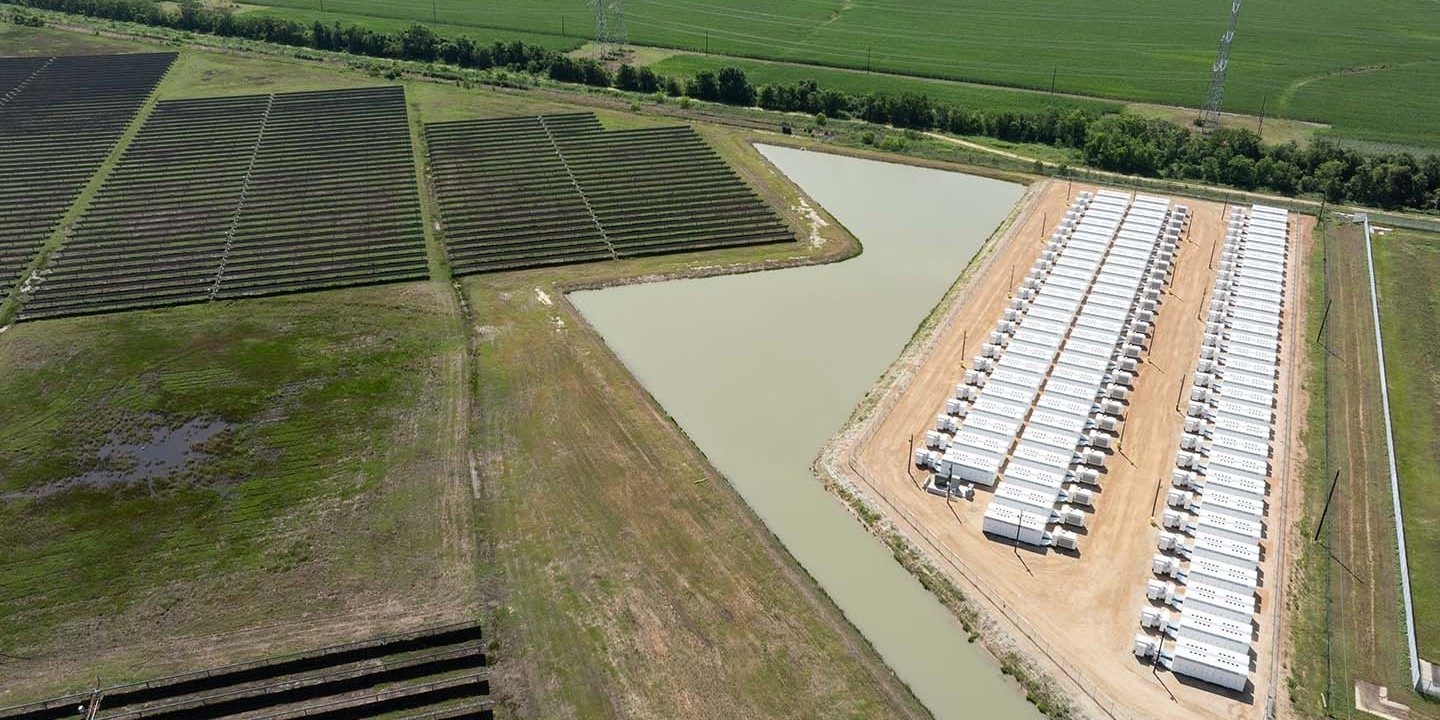
按照EIA的统计,新增装机中光伏和风电占据绝对主力,其中公用事业级光伏预计新增约45吉瓦,风电约15吉瓦,电池储能约20吉瓦,其余为少量水电和生物质能。这些数字背后,是《通胀削减法案》(IRA)提供的税收抵免和可再生能源组合标准(RPS)的持续推动,同时各州对燃煤电厂退役的加速也贡献了容量下降的份额。
值得注意的是,EIA预计天然气装机增长约8吉瓦,但退役的燃煤和天然气机组更多,抵消后化石燃料净减少约1.2吉瓦。核电方面则基本持平,小幅净下降。这意味着美国电力结构正经历自上世纪70年代以来最剧烈的转型——从集中式化石能源主导,转向分布式、间歇性可再生能源与储能互补的新格局。
对于中国读者而言,这一变化具有双重意义:一是印证了全球能源转型不可逆转的大趋势;二是美国可再生能源装机占比上升,可能改变其化石能源出口策略,进而影响国际市场天然气和煤炭价格。中国加速建设以新能源为主体的新型电力系统,同样面临间歇性出力、电网稳定性等挑战,美国在储能配置上的经验值得借鉴。
但也要看到中美差异。美国新增储能大量配套光伏电站,实为输电延宕的权宜之计——可再生能源项目并网缓慢,储能设施需先行消纳光伏产出。而中国虽然储能高速增长,但电网接入和调度机制更为集中,更优先发展“风光水火储一体化”基地。两国路径不同,核心目标一致:在控制成本的前提下提升可再生能源渗透率。
行业层面,美国可再生能源及储能投资的持续增长,将拉动全球供应链对组件、电池和逆变器的需求。中国作为光伏组件和电池主要生产国,对美出口可能面临贸易政策波动,但制造业优势仍然明显。同时,大批燃煤电厂退役也为境况吃紧的美国煤矿州带来政策压力,当地工会和地方政府亦在与清洁能源利益群体争夺转型资金。
若按当前速度,未来五年内美国可再生能源+储能占总装机的比例将从目前约30%提升至40%以上,而化石能源占比将进一步下降。由此带来的系统调度挑战已让权威机构重估容量市场设计——电力短缺时辅助服务价格可能上升,但随着储能参与市场交易,长期平衡或将改善。
对标中国,“十四五”规划目标提出推动风光大基地建设和煤电灵活性改造,未来电力供给同样呈结构性变化。EIA这一数据表面上局限美国,但其中显示的并网等待、容量退役等共性矛盾,在中国电力设计中也正在成为重要议题。两国电网企业和监管机构之间其实有不少可互鉴的经验。
总体来看,EIA数据是对全球能源转型的一座重要里程碑。它意味着美国正规背景的下一个增长周期属于可再生能源和储能,化石燃料不再代表净新增产能。这一拐点在五年十年前的报告里还属于激进预测,如今却成了高级别的官方数据。对全球投资者与政策设计者来说,这清晰指向了未来十年权力结构、能源金融和技术演进方向。