特斯拉在最新发布的2026年第三季度股东信中,将销量增长乏力归因于电池供应瓶颈,而非市场需求疲软。这一表态试图将市场注意力引向供应链端,但该公司同期持续降价的行为,却让这一解释显得颇为矛盾。
信中明确指出:“电池可用性继续成为本季度提升汽车销量的限制性因素。”同时,特斯拉宣称其季度末乘用车积压订单达到“四年来最高水平”。然而,产量与销量的实际数字并未展现出供不应求的典型特征——若订单积压足以支持更多交付,降价促销便缺乏合理的商业逻辑。
从行业惯例看,当厂商拥有充足订单时,通常倾向于稳定价格或收紧优惠,而非逆势调降。特斯拉在过去一个季度内多次调整售价,部分车型的终端优惠幅度显著扩大,这在中国、美国及欧洲市场均有所体现,与“排队等车”的叙事形成鲜明对比。
更深层的矛盾在于,特斯拉自2024年以来加速推进的4680电池自产计划,其量产爬坡进度一直未达预期。第三方电池供应商的供货被多方资源池限制,使得产能规划频繁变动。股东信中承认的“电池供应束缚”,更像是向投资者解释交付停滞的一种技术性措辞,而非问题的全部。
中国市场的背景尤为值得玩味。作为特斯拉第二大单一市场,其上海超级工厂的电池主要依赖宁德时代与LG新能源供应,本土化采购比例较高。然而,国内新能源品牌的电池包定制化竞争已白热化,比亚迪刀片电池、宁德时代麒麟电池等组件的供应格局,让特斯拉在采购优先级上未必能占据既往优势。
多方信息显示,特斯拉在新款Model Y改款周期中,对电池包的结构设计做了重新调整,这可能导致供应商产线切换成本上升,短期供货节奏被打乱。一项技术改良带来的供应链震荡,在财报口径中转化为“电池供应限制”,并不让业界感到意外。
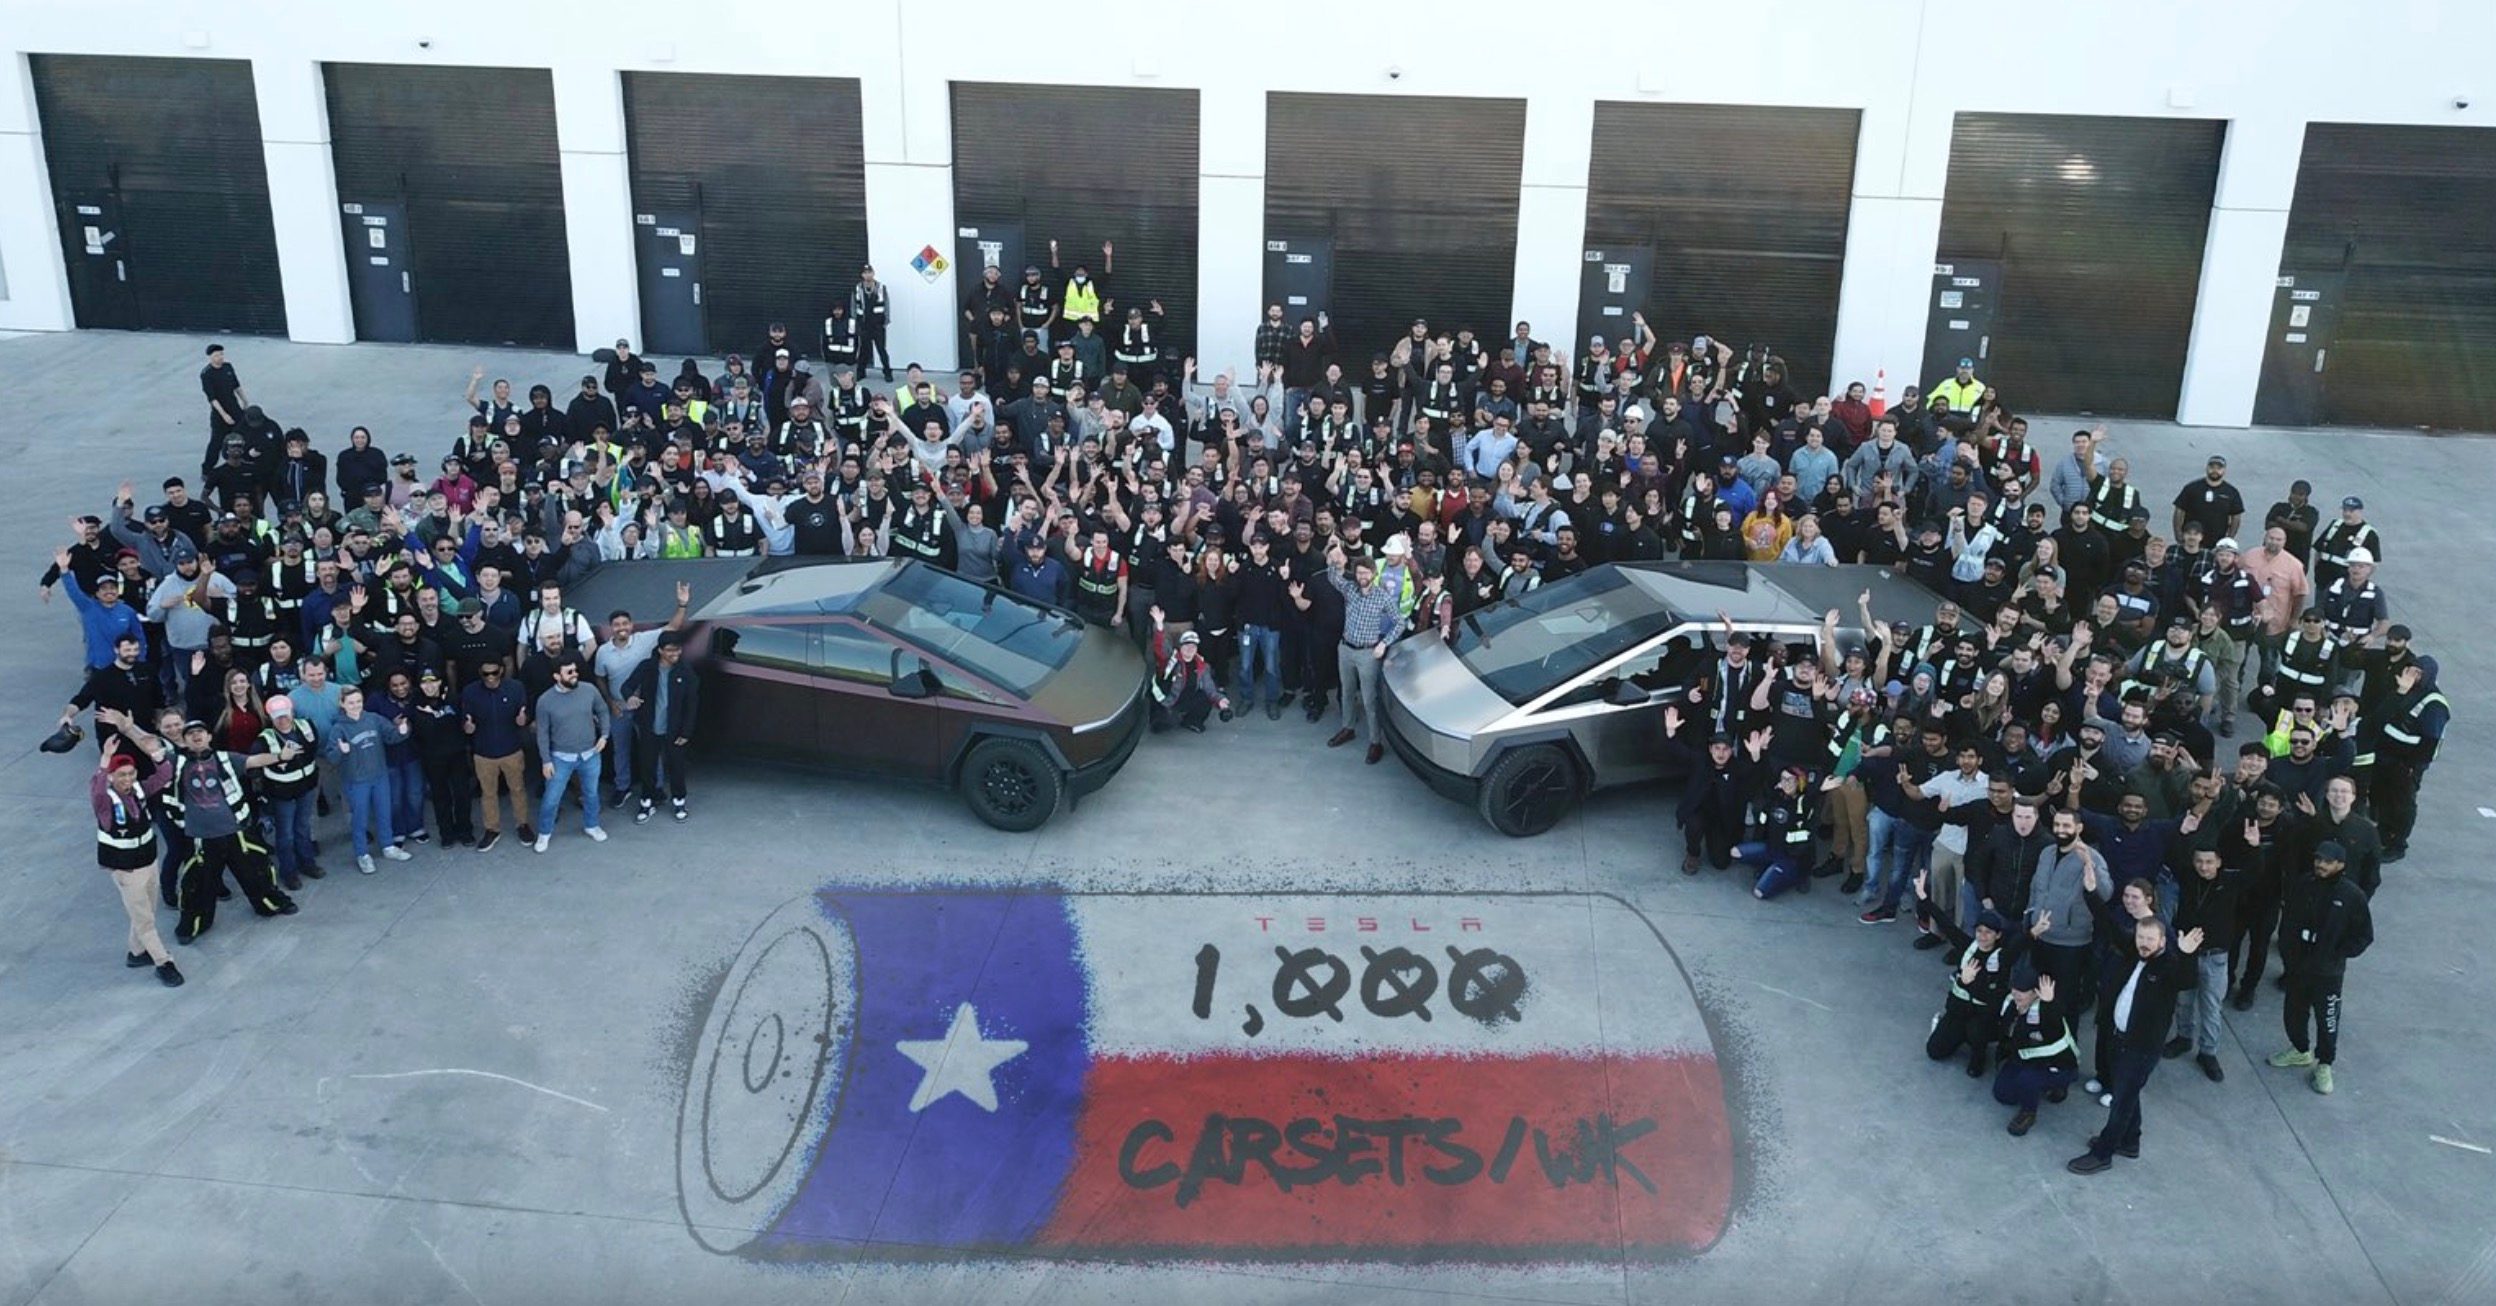
问题在于,同一时间内特斯拉并没有放缓新车型的交付节奏。Cybertruck的产能虽然依旧难以均匀释放,但其整体批发量在各区域市场统计中仍保持稳定爬行。若电池果真严重不足,小众车型往往会被优先牺牲以保核心产品线,可实际交付结构并未呈现这种保全策略的明显痕迹。
行业观察者普遍注意到,至三季度末,特斯拉在中国市场的库存天数持续攀升,部分热门型号的现车提车周期已缩短至两周内。这与“史上最高积压订单”的官方口径反差明显,也令投资者质疑,公司是否利用电池叙事,掩盖终端需求增长放缓的现实。
历史上,特斯拉曾多次凭借强劲的订单池兑现涨价使命,但进入2026年后,其罕见地逆转向降价模式,且折扣力度具有连续性。这一策略对其毛利率形成了直接侵蚀——公司公布的三季度汽车业务毛利率区间同比下滑,尽管难以确认幅度,但市场此前已预期净利润承压。
消费者端,等待意愿的减弱同时推高了库存消化压力。翻看各大投诉平台与车主社群的反馈,2026年下半年以来延期交付的抱怨并未成规模出现,甚至部分地区出现过“下订即提”的促销动作。供需紧平衡的叙述锚,与真实终端体感的错位,已蔚然成为公开话题。
在股东信发布后数小时,马斯克本人并未在社交平台进一步阐述电池细节,仅转发强调“手工订单超过4000”,期间混乱的数字讲话反而加剧了模糊度。美股盘后特斯拉股价小幅震荡,按历史归因既有逼空情绪,也暗含着对其增长叙事持续性的怀疑声浪。
对中国新能源企业而言,同一时间窗口内,头部电池厂商的装车排产都维持在高度计划性状态,未出现普遍的产能冷启动迹象。产业链人士普遍认为,纯电动市场的供需岔口既已转向买方,增长故事更需要高能效的电池产品与卓异的成本控制来维持,而不单靠说辞支撑预期。
从战略角度审视,若电池真成为市场摆布瓶颈,反而意味着产业架构的重心正在向中性化供应商倾斜。十多家中国第二梯队动力电池企业均观察到海外询价通知激增,这似乎成为全球车系短期内供给重组的一份注脚,值得跟进追踪。
但回到本文开头的另一个层面,一个公司如果手中攒着四年最高订单积压,其最优解绝不是一再下调标价。这样的逻辑矛盾广被传播,或许才是我们需要牢记的核心信息:电池只是表象,需求动能枯竭,已经是全球纯电巨头不得不直面的排行抛物线转折点。