持续近三年的新能源价格战,在2025年年中呈现出一种罕见的“分化”形态。头部品牌开始收敛降价动作,部分新势力甚至凭借新车型实现价格回探,而传统车企转型压力仍重,终端折扣依然激烈。这场深刻改变行业格局的降价潮,是否正走向终点?市场给出的答案,比想象中复杂。
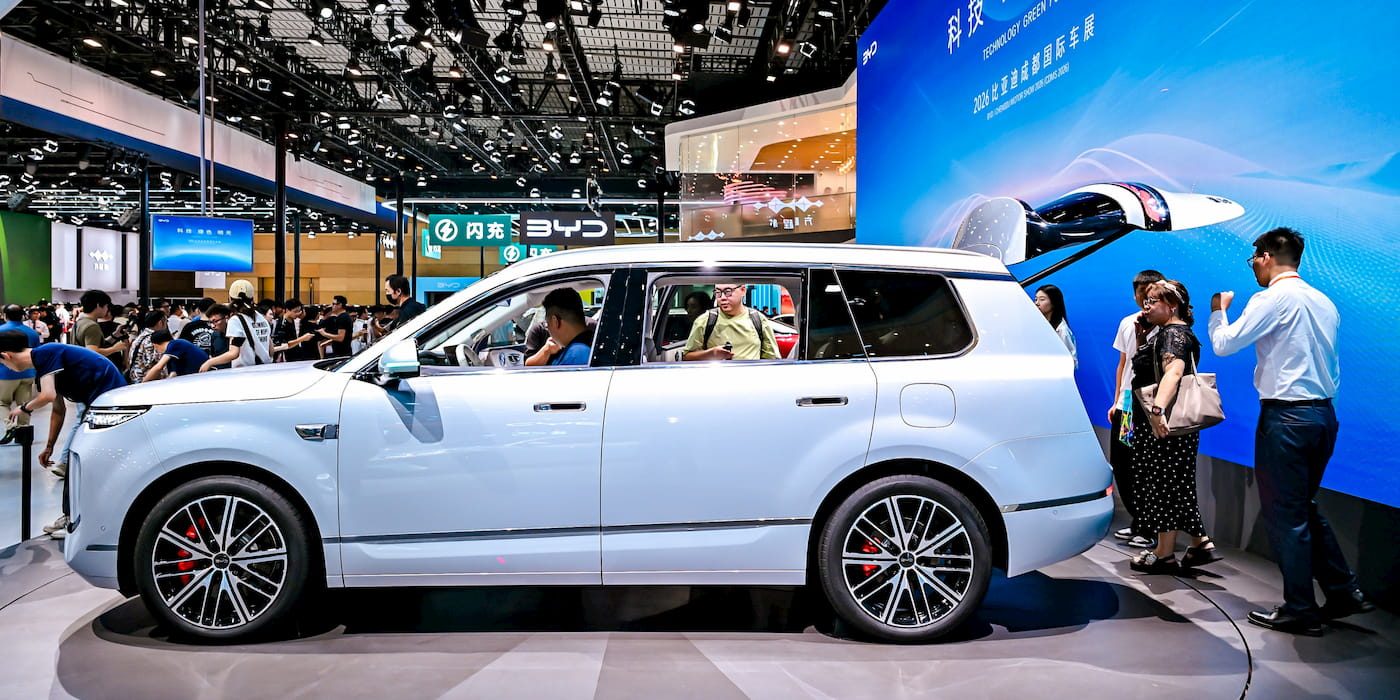
首先值得关注的是头部玩家的策略转向。今年上半年,比亚迪通过荣耀版系列完成低价铺量后,在下半年明显减少直接官降频率,转而通过配置升级和权益包维持销量。特斯拉在华虽然保持定价灵活,但频频使用限时保险补贴等变相优惠,已无条件打出百分之十以上的深跌。华为系部分车型在换代节点定价坚挺,并推出更高规格版本试探价格上限。这说明,靠“减配降价换量”的日子正在过去,品牌开始评估每一次调价对体系价值的长远影响。
另一面,新势力阵营价格策略更加分化。理想、蔚来部分车型依靠产品周期前端优势,终端的现金优惠已较年初收窄五到八千元;小鹏、零跑等品牌仍在用权益加码争取订单,但更多集中在老款车型和库存车辆上。值得注意的是,岚图、深蓝等传统大厂孕育的新能源序列,依然依赖较大力度的促销来维持基盘,其降幅甚至略有扩大。这种同市不同景的状态,背后是产品力溢价和企业成本控制能力的真实分野。
价格战之所以出现拐点,根本原因是“无差别降价”的边际效应急剧衰减。过去十八个月,消费者对频繁轰炸的价格信息已经脱敏,单纯的价格让利越来越难以形成新增购买刺激。从多家机构的终端调研看,30万元以上市场的价格弹性明显低于 20 万以下区间的刚需盘;增换购用户更关注驾驶感受、补能效率与智能科技的体验升级。对于车企而言,价格内卷不仅摊薄利润,还蚕食售后服务与研发投入的持续后劲。
另外一个被频繁忽略的信号是二手车市场行情对新车定价的冲击。去年过山车似的价格调整导致保值率骤降,不少燃油车主在置换决策时对新能源保值风险更加谨慎。如今部分热门车型已出现官方认证二手车价值的回稳,给一段时间稳定的新车价格创造了可能。如果二手车流转环境继续改善,新能源车价格体系将更有韧性,但前提是车企能克制“为冲量无底线兑现”的冲动。
与此同时,上游电池材料的价格低位震荡也为平稳定价提供了空间。碳酸锂一季度仍运行在每吨十几万元的区间,电池成本同比降幅显著,工厂端理应拥有更厚折扣释放的能力,但不少车企却选择将这部分空间转换为高压快充、主动安全等标准配置。这说明,行业正在把“单纯价格竞争”转换成“配置性价比竞争”,对刚性低价诉求是一种温和但清晰的回应。
国家层面亦在政策导向上助力脱离价格混战。前半年,多个地方对售前促销的合规性开展抽查,部分极端“保价协议”宣传遭到警示。有专家在公开研讨中指出,行业需要维护正常的市场信号,避免长期价格弱势固化消费者降价预期攀升。可以说,调控之手的方向,已经清晰指向制止超低价格内耗,激励车企通过技术攻坚与稳健利润来构建护城河。
必须承认,现在就说价格战全面终结仍为时尚早。七月以来,个别二线品牌还是发出罕见“癫狂式”折扣,清库式促销在车展期间依旧可见。更大变量是传统合资与豪华品牌对新能源反攻的投入不断拉大,若他们继续采用追量兼补份额的战术,价格搅动就不会彻底平息。在下一轮强大的关税、积分与市场规模压力到来之前,渠道端的真实让利更难收敛回稳态。
可能的演变路径有二:一条指向轮动加剧下,更多车企陷入局部失血与整合退出,市场逐步聚集于七八家大集团与三道五家智力型新势力,价格回到由成本结构与品牌定位共同锚定的新基点;另一条则是形成“低位稳态”,即所有品牌在一个更薄的利润平面上温和增减权益,黏住一个更长但更韧的需求周期。无论哪条路径,都在指向同一个结论:汽车市场的竞争语言,正在从更勇敢的“跳水降价”经典叙事,切换到服务体系、硬件功能和用户全生命周期价值的全方位参数化博弈。
对消费者而言,这意味着“等等党”的黄金时段或许在收窄。下一阶段单次降价的稀缺性和特定车型限时权益依旧会出现,但指望主力热销车在半年内持续累积五个点以上的跳水,概率相对降低。选车尤其是新能源车,已经无法脱离补能便利、智能刷新进程、长期售后闭环和焕新速度去谈价格,低认知的单维比价只会透支购买这件远比参数显示屏矩阵更重的事。
行业告别野蛮降价,并不代表买卖灰色地带消失,只是让单车价值的比较基准日趋一致。对于中国新能源市场这片最具动量的试验田,下一轮的资格赛,绝不会只剩下红色的价格牌,更多是看得见的熠熠体验与看不见的精工内功。