新能源汽车保有量突破2000万辆的当下,补能焦虑仍是悬在行业头顶的达摩克利斯之剑。车企们似乎找到了“自建桩”这把利器:特斯拉的V4超充、蔚来的三代换电站、小鹏的S4液冷超充,纷纷以“品牌专属”或“优先权益”的姿态落地。然而,当补能网络被分割成一个个品牌围城,用户的“里程焦虑”正悄然演变为“品牌焦虑”。
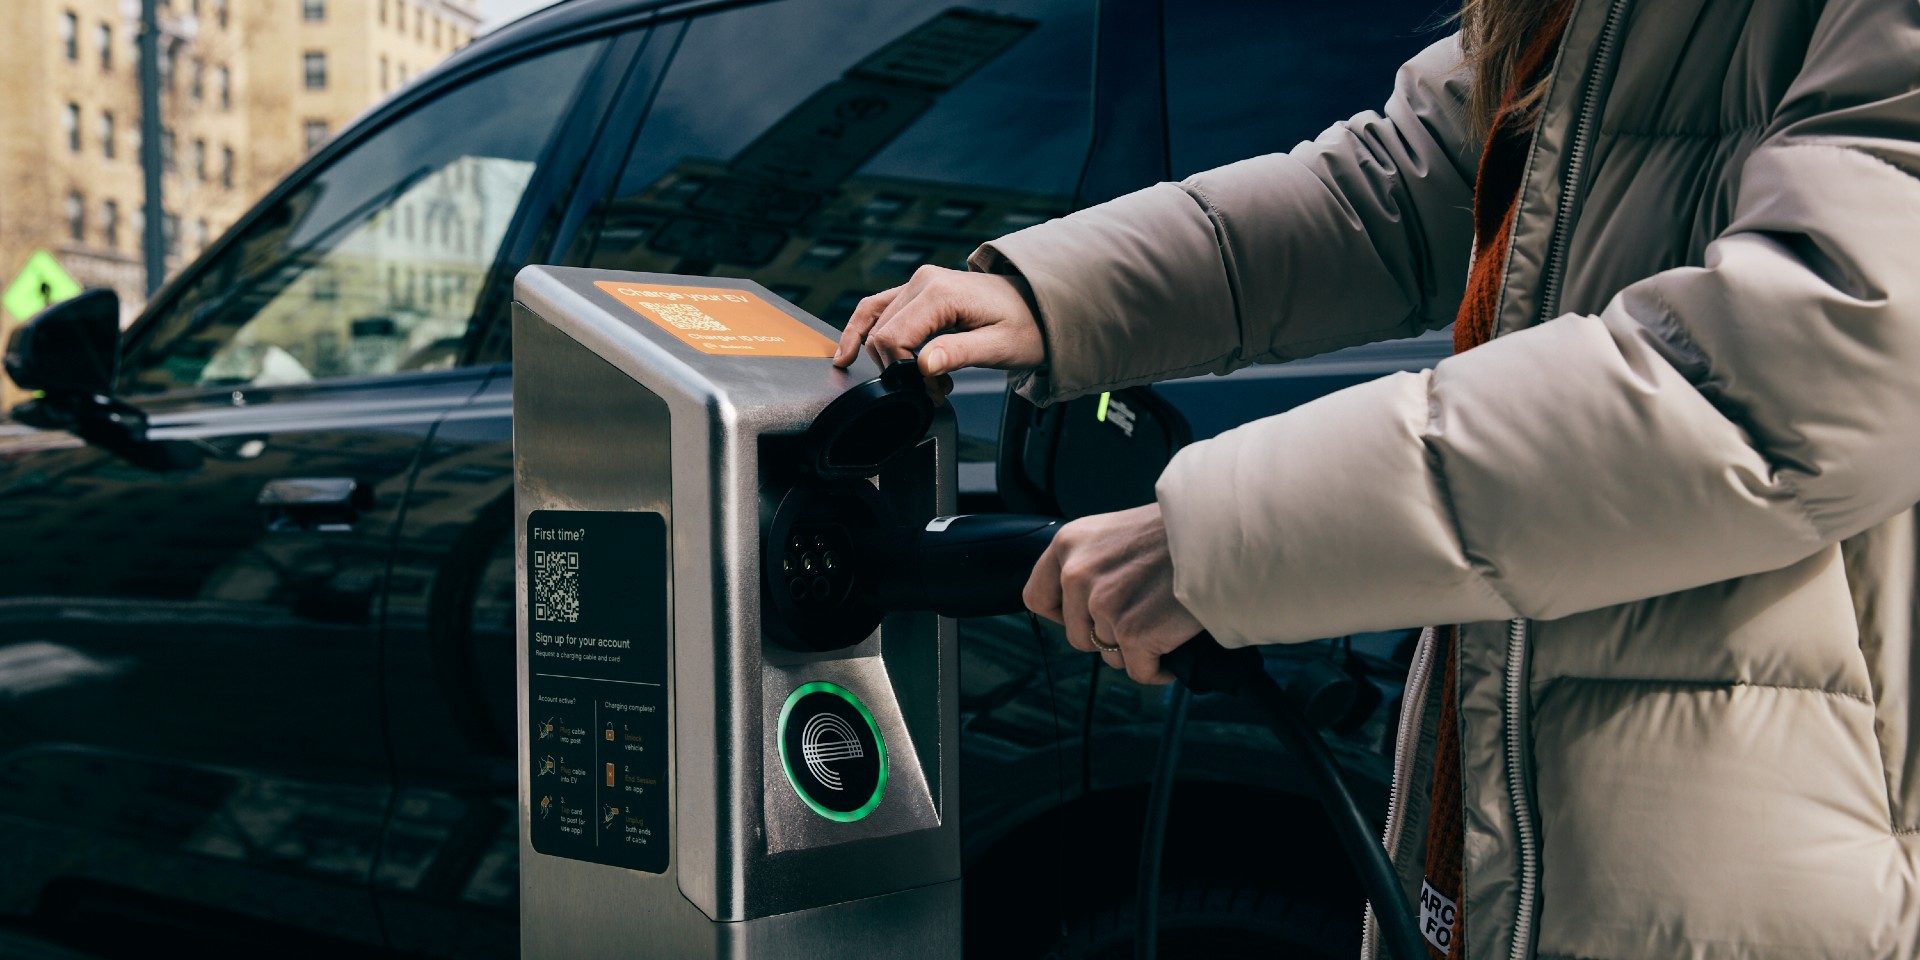
自建桩的初衷本是补足公共充电的短板,但如今却加剧了资源错配。以一线城市为例,同一商圈内常出现特斯拉超充站排队三小时,而隔壁公共快充桩却空闲两成的奇观。这背后是车企对“可控体验”的偏执——自建桩能确保充电功率、计费规则和用户权益的一致,但也导致重复建设与低效利用。据行业测算,当前车企自建桩的平均利用率不足公共充电桩的60%,而建设成本却是后者的1.5倍以上。
更深层的矛盾在于数据孤岛。车企将自建桩接入自家App,通过远程升级和预约功能构建闭环生态,用户却因此被迫下载多个应用、绑定多张支付卡。一位网约车司机向笔者抱怨:“手机里七个充电APP,每次出发前都要比价、看兼容,比找加油站复杂十倍。”这种现象在北方尤其明显——非头部品牌车主在北五环外遇到一个旧国标桩,可能要绕着环岛试三次才插得进充电口。
互联互通的口号喊了五年,但落地仍是皮毛。中国充电联盟曾力推“联行模式”,试图打通主要运营商的结算与导航,但真正实现跨品牌充电权益共享的车企寥寥无几。特斯拉甚至在部分国家强制要求升级套件才能兼容第三方桩,其封闭性可见一斑。反观国际,欧盟早已通过《替代燃料基础设施指令》要求所有快充桩必须支持刷卡支付和开放漫游,这为国内提供了可参照的路径。
政策层的破冰已现微光。今年初,工信部等八部门联合印发《加快推动新能源充电设施高质量发展方案》,首次明确“鼓励充电运营企业与整车企业开展…跨品牌、跨区域的充电服务合作”,并给出“2025年公共充电设施全面互联互通”的目标。但政策软约束能否撼动车企的护城河思维,仍需观察——毕竟,自建桩是品牌用户粘性的重要护城河。
商业模式的探索或许能解开死结。当前已有部分头部运营商推出“充电平台化”试点,允许车企以白标形式接入公用网络,用户按统一计费,品牌补贴后置。这种模式下,车企放弃物理桩的独占,换取流量入口和用户数据,产业链利润率反而可能提升。特斯拉在北美试点将超充站开放给非品牌用户,虽然单价上浮25%,但单桩利用率平衡点意外延后,揭示了共享化的可行性。
换电模式的共享化尝试则更为激进。蔚来主导成立了中电联换电联盟,引入中国石化、南方电网等资本,推动小微型换电车型的标准化互换。但受制于电池包尺寸、底盘接口等深度定制,换电共享比充电互联更难。业内人士透露,一个“三大五小”的换电标准方案已进入草案阶段,而真正商用尚需三年以上时间。”
补能网络的未来不该是品牌割据的帝国,而应是互通互惠的公共基础设施。当车企在商业利益与用户便利之间做出最后权衡时,一头是不得不维持的独占体验,另一头是开放后进发的网络效应——行业的分岔路口,需要的不是某家车企的独角戏,而是协同治理的合奏。当祥林嫂般复用“自建桩高潮”的故事,不如翻开下一章:谁能率先放弃围墙,谁就可能赢得更广阔的江湖。