驱车有道消息,10月7日,保时捷在魏斯阿赫研发中心召开资本市场日,发布面向2035年的中期战略"Sportwagenschmiede '35"(意为"跑车锻造厂")。同场释放的两条信息迅速冲上热搜:一是与员工代表敲定的裁员规模累计约9000人,二是动力路线"明确回归燃油车"。不过仔细拆解会发现,"再裁5000人"并非当天宣布的新动作,而是今年7月就已与管理层和劳方代表达成的第二阶段协议;10月7日真正落地的,是这套战略的全貌以及与之配套的财务目标、产品规划和资产处置清单。把两件事叠在一起解读,容易让人误以为保时捷刚刚踩下急刹车。
据悉,保时捷在全球约有4.26万名员工,其中德国本土约2.3万人。第一轮削减约3900至4000个岗位,加上7月谈妥的5000人,合计约9000个,到2035年约占员工总数的五分之一,若仅算德国本土则接近四成。削减重点集中在管理与职能端:管理岗位中期内减少40%,直接与间接职能部门缩编25%(战略目标为30%),魏斯阿赫研发中心的7500人团队是主要调整对象。作为交换条件,公司承诺核心员工岗位保障至2035年,期间不因经营原因单方面辞退,全部通过自然流失、退休不补岗、扩大特殊部分退休计划和自愿离职协议推进。
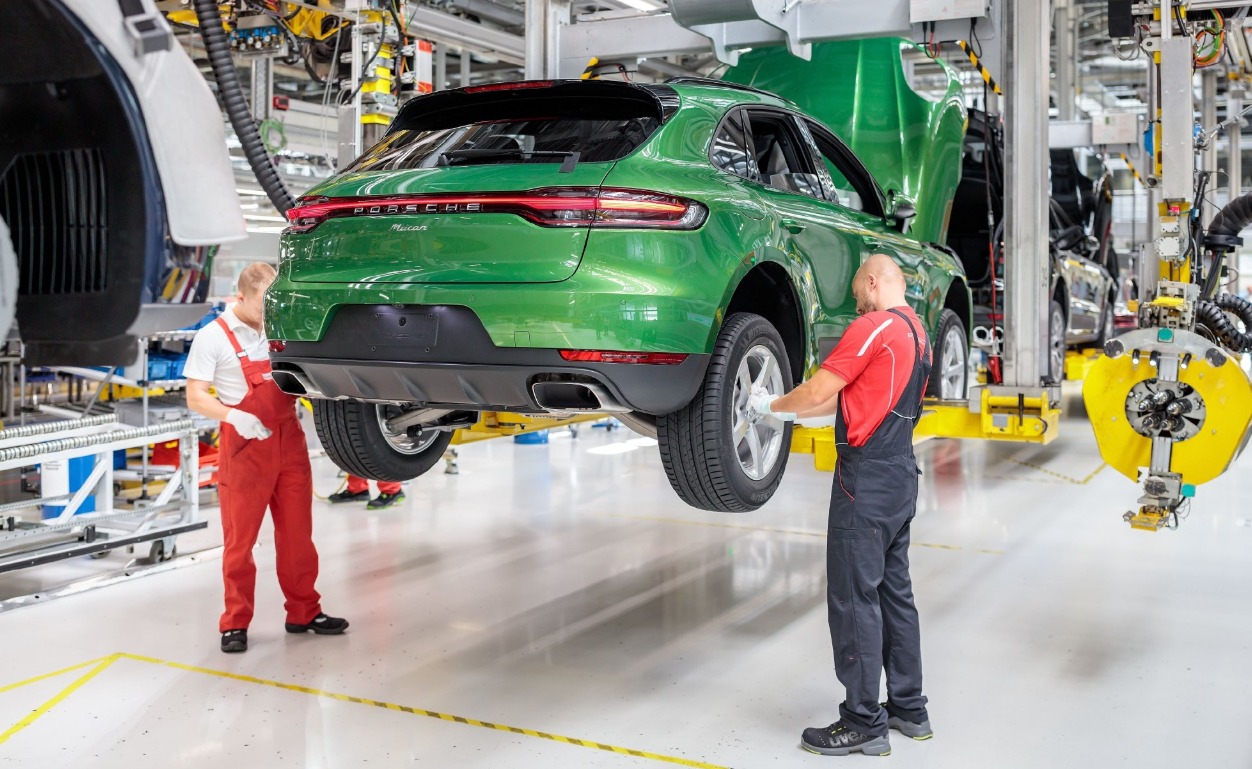
代价同样明确:受特定薪酬框架覆盖的员工需把当前集体协商薪资涨幅的3.5%推迟到2035年兑现,2027至2028年高级及最高管理层放弃同等幅度的基本薪酬增长,圣诞奖金中企业自愿承担部分从45%降至5%、上限从月薪100%降至60%,移动办公天数由每月12天减为8天。补偿方面,2026年8月向员工发放1500欧元一次性转型奖金,IG Metall成员另加411欧元。同时,保时捷承诺在祖文豪森和魏斯阿赫投资21亿欧元,并将就业与厂址保护期延长至2035年底。
关于"回归燃油车",更准确的表述应为不再All in纯电,转为内燃机、插电混动与纯电三线并行,且资源明显向前两者倾斜。官方确认的方向包括:911不会有纯电版,其未来将依靠专属的高性能混动系统延续;纯电动718 Boxster和Cayman预计2028年实现首个完整生产年度销售;一款搭载内燃机和插混系统的B级全新SUV将与纯电Macan并行投放,并在2029年才对销量和盈利产生显著贡献;开发中置发动机超级跑车平台以打造定位高于911的全新旗舰系列;同时探索推出一款定位高于卡宴的D级SUV。此外,保时捷明确将继续投资"能定义品牌特征的内燃机和插混系统以及下一代电池技术"。也就是说,电池业务并未被全盘放弃,被关停的是Cellforce自研高性能电池集团这类具体项目。严格来讲,这是把电动化的时间表从"路线图"降级为"选项之一",而非掉头离开。
真正值得关注的,是这份战略里那些与动力形式无关的数字。保时捷计划将车型衍生版本削减约20%,使每个衍生版本的中期平均销量提升约30%;把D/E级高利润车型在产品组合中的占比提升约45%;中期内将顶级车型平均售价提高约20%;通过Sonderwunsch专属定制项目把该业务收入做到当前的六倍;开发成本最多降20%,质保成本力争降45%,生产人工成本最多降30%,销售和分销成本降20%,单车材料成本降约10%;销售区域从五个减为四个;保时捷工程与保时捷数字合并为保时捷科技。
财务目标设定为中期集团营收410亿至450亿欧元、销售回报率10%至15%(长期15%)、汽车业务净现金流利润率中期9%至12%(长期12%),并把盈亏平衡点压到年销20万辆以下。翻译成白话就是:少卖车、卖更贵的车、把每辆车的选装榨得更干。这与奔驰在中国强调的"质大于量"如出一辙,只不过保时捷把它写成了可量化的KPI。
支撑这套逻辑的是过去两年的业绩曲线。2025财年保时捷营收362.7亿欧元,同比下滑9.5%;营业利润仅为4.13亿欧元,同比暴跌92.7%;销售回报率从2024年的14.1%骤降至1.1%,汽车业务销售利润跌幅达98.3%。当年全球交付27.94万辆,同比下降10.1%。财报里还躺着约39亿欧元的特殊支出,涵盖产品战略调整与规模优化约24亿欧元、电池相关业务约7亿欧元以及美国关税影响约7亿欧元。
到了2026年上半年,情况有所分化:营收172.29亿欧元(同比-5.1%),营业利润13.48亿欧元(同比+33.9%),销售回报率回升至7.8%,汽车业务EBITDA利润率18.3%;但交付量继续下滑16.5%至12.23万辆,纯电份额从23.5%降至19.4%,新能源汽车交付量同比下滑30.8%。换言之,利润改善来自产品组合优化和成本管控,而非销量回升。同期大众集团把全年营业利润率预期从4.0%—5.5%下调至不超过1%,计提约100亿欧元特殊项目减值,其中约60亿欧元来自保时捷品牌的商誉减值,集团层面裁员总数也达到10万。母公司只能向保时捷提出裁员建议而无权强制执行,这种治理结构决定了斯图加特的动作会比沃尔夫斯堡慢半拍,但也更难被外部强行扭转。
中国市场是这条曲线最陡的一段。2021年在华交付9.57万辆创下峰值,此后连年下滑:2024年5.69万辆,2025年4.19万辆(同比-26.3%),四年缩水超过一半。2026年上半年交付14501辆,同比下滑31.9%,中国市场贡献占比从15%掉到12%,北美因此成为保时捷最大的单一销售区域。CFO白禹翰预计2026年全年在华销量将进一步降至约3万辆,经销商网络则从高峰期的约150家收缩到114家,并计划在年底前优化至80家左右——济宁、淮安、南宁兴宁三家中心已于6月30日终止经销业务,芜湖中心也在7月底停止了新车销售。
传播中一个需要纠偏的细节是,部分报道把"在华单季度销量暴跌42%"当作最新数据,这实际是2025年第一季度的旧口径,直接套用到当下并不成立。另一个易被误读的点是,有消息称"Taycan和Macan EV在中国停售",准确事实是:自7月起停止接收这两款车的个性化选装订单,消费者只能选购现车或在途车,两款车于9月停产,带模拟换挡的2027款Taycan不引进中国,而纯电Cayenne并未停售,只是配额10月才下发门店、年底才开始交付。这中间确实存在一段产品空窗期,但与"全线退出电动"是两回事。
必须承认,保时捷在中国的困境不能简单归咎于"电动化押错宝"。乘联会数据显示,2026年上半年中国市场燃油车零售约399.6万辆,同比下滑约26.4%,进口乘用车零售约19万辆、同比下滑29%,5月至7月狭义乘用车新能源渗透率分别为62.9%、62.8%和65.1%。整个燃油豪华基本盘都在塌陷,BBA上半年在华合计少卖约20.45万辆,法拉利在海峡两岸及香港上半年交付440辆(同比-13.89%),捷豹路虎上一财年中国零售下滑25.4%。
与此同时,国产高端新能源正在向上渗透:极氪上半年平均客单价约35万元,已超过BBA在华平均成交价;极氪9X平均成交单价超53万元;问界M9多次拿下50万级市场销冠。行业人士的判断相对克制:国产品牌站稳的是50万至60万元区间,再往上的60万元以上旗舰市场,进口豪华车仍占约75%份额,传统品牌"垄断地位不可能回来了,但也不会完全失去中国市场"。保时捷恰恰卡在尴尬的位置上——它的利润池主要在百万以上,而它的销量大头却在50万上下,后者正是被冲击最狠的地带。
由此也能看清"回归燃油"的真实含义:这不是一次技术路线的胜利宣言,而是一次止损式的资产重估。保时捷的核心判断在于,电动车的同质化趋势会稀释稀缺性溢价,而稀缺性正是这门生意的定价基础;既然豪华纯电的需求增速在全球范围内都低于预期,那就不妨先把筹码挪回内燃机和插混,等待电池技术与充电生态成熟。这套逻辑在欧洲和美国或许行得通,但在中国市场存在一个硬约束:这里的新能源渗透率已经超过60%,且消费者对智能化的期待是按月度迭代的。
一台2029年才产生显著贡献的插混SUV,面对的是三年后可能更加拥挤的中国市场。更何况,保时捷反复强调不会为了短期销量牺牲品牌价值、不参与价格战、不在华建厂——这些表态在财务上完全自洽,但在份额上意味着主动让位。渠道端的痛感已经先行显现:有门店透露Taycan终端优惠到八折左右、Macan EV约七六折并提供三年免息,单台销售仍面临亏损压力。当经销商的现金流先于厂家的报表见底时,任何"价值优先于销量"的原则都会遭遇现实的考验。
最后我们再回到那个标题。驱车有道分析认为,"再裁5000人"是存量协议的落地,"回归燃油"是三线并行里的重心偏移,两者叠加确实构成了保时捷近二十年来最剧烈的一次转向,但都不等于放弃电动化。真正决定这家公司命运的,是三个比热搜更枯燥的指标:20万辆以下的盈亏平衡点能不能如期实现,Sonderwunsch定制业务的收入能不能翻六倍,以及北美市场的增长能不能持续对冲中国的下滑。至于中国市场,保时捷给出的答案是不建厂、不降价、保利润——这是一种选择,也必然对应一种结果。接下来最值得盯的不是发布会上的口号,而是年底80家经销商目标能否达成,以及纯电Cayenne那100台配额卖得有多快。