美国电池储能市场在2026年迎来了标志性节点:累计装机容量正式突破200吉瓦时(GWh),其中仅前三季度就新增了近50GWh。这一数字的背后,是美国电力系统对灵活性资源需求的急剧上升,也是可再生能源占比提升后储能角色从配角走向主角的缩影。
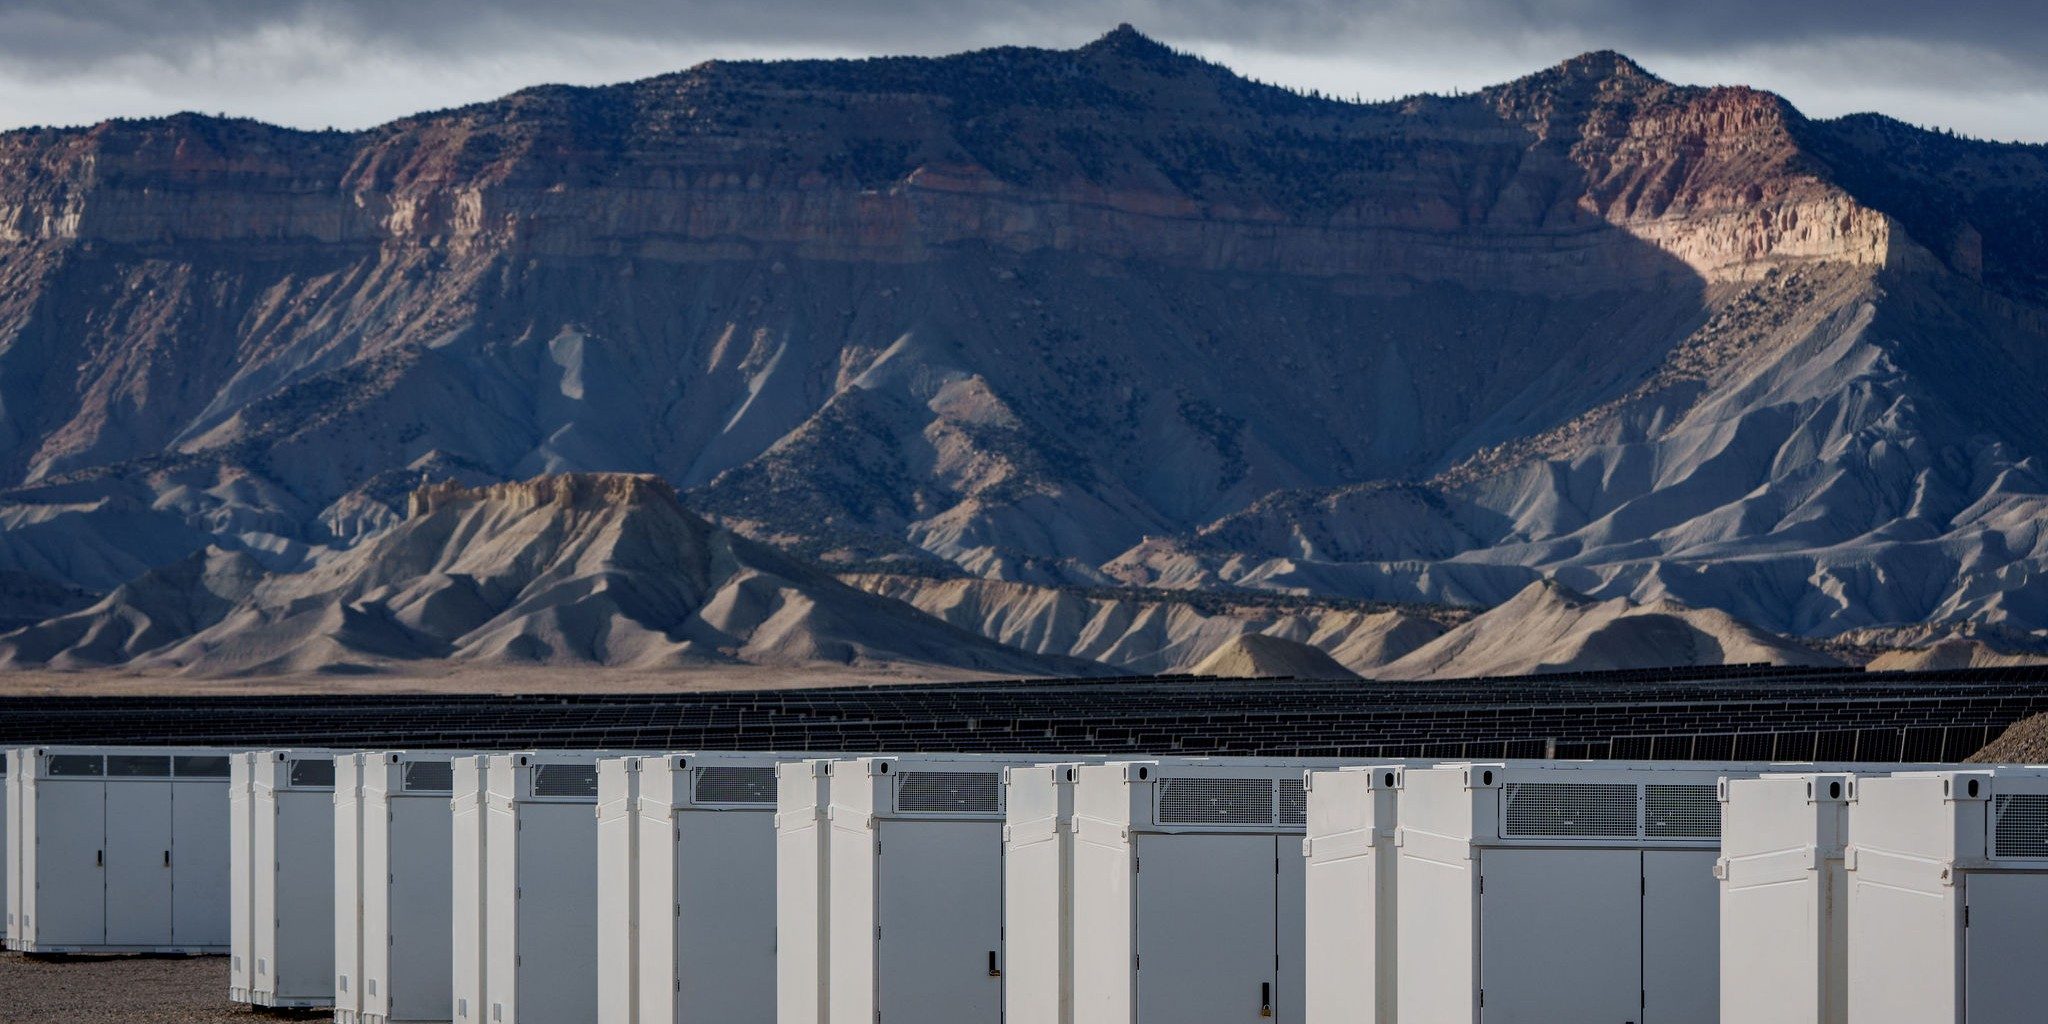
从区域分布来看,得克萨斯州和加利福尼亚州依然是美国储能装机的两大主力。得州得益于其独立的电网架构(ERCOT)和丰富的风电、光伏资源,储能项目以大规模独立电站为主,主要服务于峰值负荷调节和频率响应。而加州则更多依赖储能来缓解傍晚时段光伏出力骤降导致的“鸭子曲线”压力,其户用及社区储能规模也位居全美前列。
值得注意的是,2026年美国储能装机的增量中,长时储能(4小时及以上)占比明显提升。随着锂价回落和系统集成技术成熟,4小时锂电储能已成为市场主流配置,部分项目甚至开始部署8至12小时的液流电池或压缩空气储能。这反映出市场对跨时段调节能力的实际需求,也在一定程度上验证了“光伏+储能”模式的经济性边界。
美国储能实现200GWh的拐点,并非偶然。联邦层面,投资税收抵免(ITC)的延长和独立储能补贴的落地,大幅降低了项目初始资本成本。州层面,加州、纽约州等通过资源充裕性合同和容量市场机制,为储能提供了稳定的收入来源。此外,2025年得州冬季极端天气后对电网韧性的反思,也倒逼公用事业公司加快部署储能以应对突发停电风险。
对比中国市场,2026年中国的储能装机已超过150GWh,虽然总量略低于美国,但增量增速更快。中国储能市场的驱动力主要来自新能源强制配储政策、电网调峰需求以及电力现货市场的逐步放开。然而,中国企业更偏重电源侧配储,而美国则以独立共享储能和表前市场(pre-market)为主,商业模式的不同导致了两国储能项目在利用率、收益结构和设备寿命要求上出现显著差异。
美国储能突破200GWh带来的第一个启示是——市场化的价格信号远比行政命令更能引导投资决策。独立的储能电站能够通过峰谷价差收入、容量补偿和辅助服务收益实现多重套利,这种机制设计值得中国电力市场改革借鉴。但也要清醒认识到,美国市场的容量补偿机制和稀缺定价制度尚在完善中,部分项目过度依赖行政补贴的隐忧依旧存在。
对中国储能企业而言,美国市场的扩张既是挑战也是机遇。近年来,排名前列的中国电池企业与系统集成商已通过合资建厂或代工模式规避贸易壁垒,切入美国市场。但美国政策的不确定性(如潜在的关税加征或反倾销调查)提醒中国企业:出海不能只靠低成本,需在本地化服务、合规体系和落地技术方面建立真正的护城河。
从技术迭代角度看,美国储能的快速发展已经推动电芯循环寿命要求从6000次向万次级别升级,同时带动了液冷温控、直流侧高压化、智能运维等系统性优化。中国储能产业在2025至2026年间经历了粗犷式增长后的调整期,部分低效产能被出清,头部企业在全球竞争力上反而得到增强。这一阶段,中国企业应抓住窗口期,将聚焦点从“装了多少”转向“利用率多高、损耗多低”。
尤其值得关注的是,美国200GWh的存量中,已有相当比例运行超过8年。如何评估这部分项目的衰减、维护和退役风险,正在成为海外储能资产管理的新议题。这也为中国正在快速积累的储能资产提供了前瞻性的运维与回收技术开发的参照坐标。
对汽车行业和新能源车用户而言,美国储能里程碑同样有潜在影响:这是在锂电池需求侧重新分流的关键拐点。当储能场所消耗的电池量持续增大时,动力电池回收资源与锂盐价格的波动难免与储能扩张共振。近两个月碳酸锂期货价格的小幅回升,已经部分反映出市场对储能侧需求的重新预期。
长周期来看,200GWh远非终点——燃烧天然气调峰电厂被替换的速度,取决于储能成本的进一步下降和极限安全体系的建立。储能对美国电气化交通的间接支撑也是重要维度:越来越多的直流快充站开始配置太阳能与储能系统,减轻桩端负荷对电网的冲击,推动“光储充”一体化落地。
这些变化值得中国新能源从业者密切关注。任何一国单点市场的狂飙,总会通过全球供应链、配件贸易和系统优化的路径传导至整个行业。当前的领先,并不意味着终局已成。储能技术的演进、系统集成的智能化、项目商业模型的自洽能力,才是在这场马拉松中真正决定名次的变量。