一个喊出过3000座换电站目标的先行者,最终选择把手里全部112座站打包卖掉。
驱车有道消息,11月17日晚间,北京汽车在港交所公告,全资附属公司北汽动力总成拟通过北京产权交易所公开挂牌竞价,出售与112座换电站相关的资产组组合,涵盖存货、固定资产、在建工程及无形资产,评估值约2.78亿元。公告给出的理由很体面:集中资源于主营业务,释放非核心资产占用的资本。按评估值完成交易,2026年综合溢利预计增加约352万元。三百多万的利润增厚,对一家港股上市公司来说几乎可以忽略不计。这笔交易真正的分量不在财务层面,而在它宣告了一件事:北汽自建换电网络这条路,走到了终点。
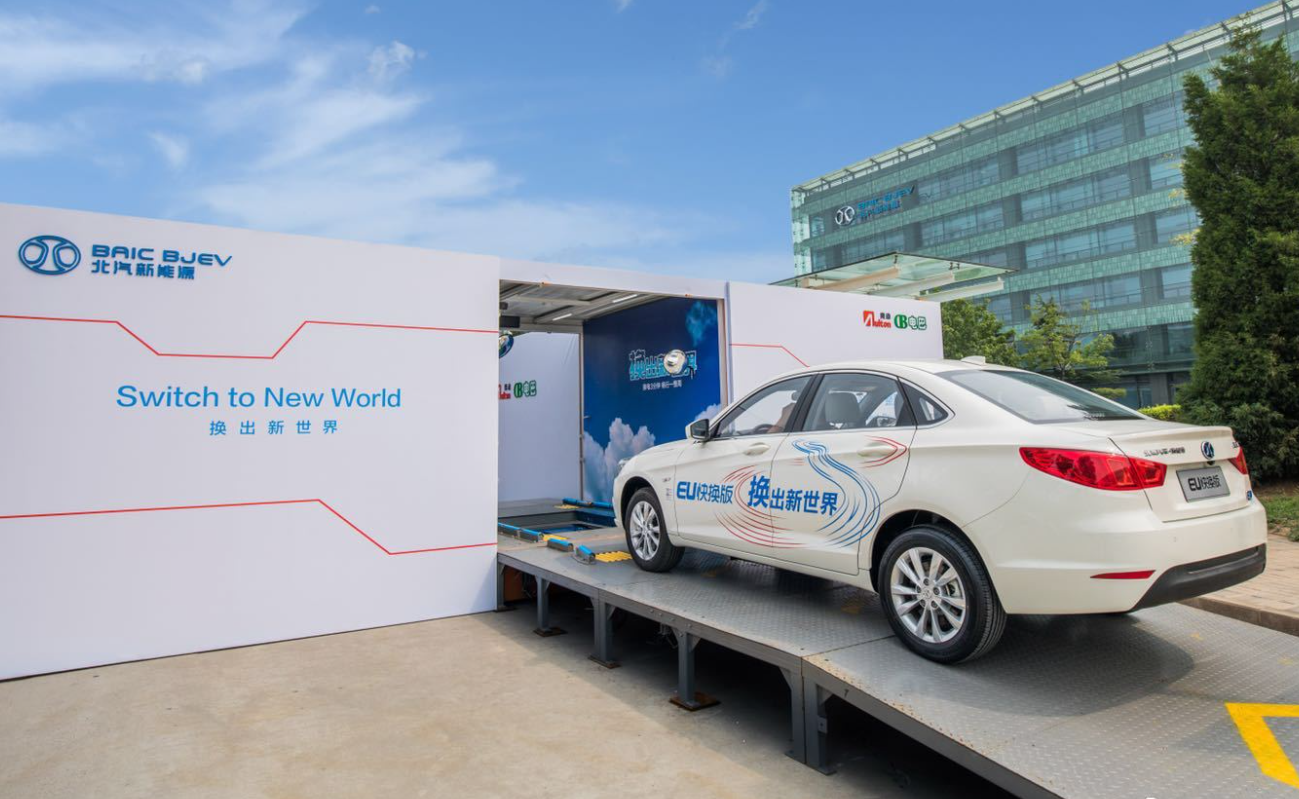
北汽不是换电赛道的迟到者,它是最早下场的那批人之一。2015年,北汽新能源就面向出租车和网约车推出换电模式,2016年联合奥动新能源开启运营,2017年发布“擎天柱计划”,提出到2022年投资100亿元、建成3000座光储换电站、投放50万台换电车辆。在那个换电还被大多数人视为伪需求的年份,这套蓝图的气势远超同期任何玩家。九年过去,3000座变成了112座,完成率不到4%。更值得玩味的是,就在2025年3月,北汽动力总成还以约1.29亿元从关联方蓝谷能源收购了40座换电站,一年多之后,连同这些刚买进来的资产一起,全部摆上了货架。买的时候是战略投入,卖的时候是“非核心资产”,措辞切换之间,路线已经掉头。
卖掉旧站的同时,北汽正在高调拥抱另一套换电体系。10月22日,北汽集团与宁德时代签署百万辆级换电战略合作协议,围绕整车开发、换电电池供给、换电网络及商业模式展开全链条合作,北汽旗下多品牌车型将接入宁德时代的巧克力换电生态。11月13日,极狐贝塔T1换电版上市,搭载宁德时代54度巧克力电池,99秒完成换电,起售价杀到5.2万元。一边清仓自建站,一边把新车塞进别人的电池标准里,这套动作放在一起看,逻辑并不难拆解:北汽早年自建的112座站,服务的是B端营运车辆,用的是北汽自有技术标准;而巧克力换电是面向全行业开放的标准化电池块,兼容性更强、成本结构不同。旧站与新生态不兼容,继续持有只会成为财务和运营上的双重包袱。
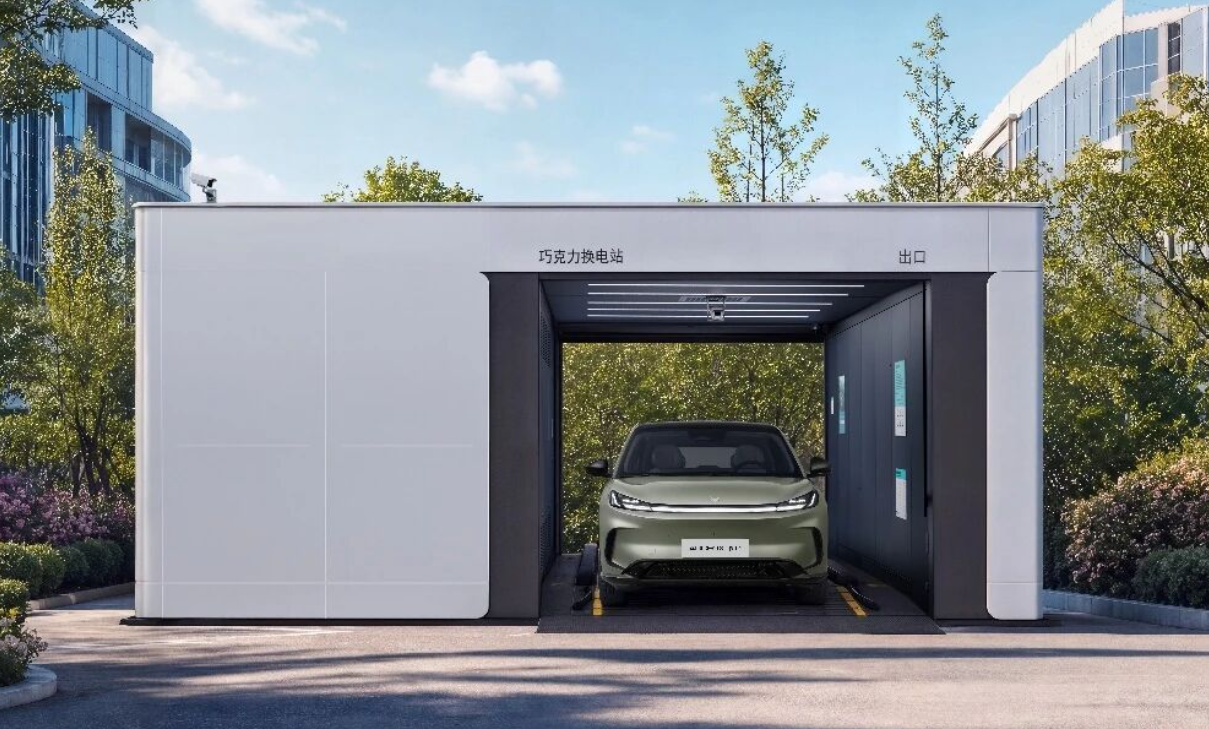
问题在于,如果自建换电网络真的是一条走得通的路,北汽本不必走到“卖站换生态”这一步。换电模式的结构性困境,北汽不是唯一撞上的。蔚来建了超过4000座换电站,累计换电服务突破1.2亿次,单站日均换电约24次,而蔚来CFO给出的盈亏平衡线是日均60到70次,即便第五代站能把门槛压到45次,缺口依然明显,全网仅约两成站点达到盈亏平衡。奥动新能源的自有换电站从2023年的321座缩减到2026年前四个月的214座,换电服务毛利率连续三年为负。宁德时代换电业务负责人自己都说过,行业“几乎全行业亏损,利用率非常低”。换电不是没有需求,蔚来国庆单日换电服务量冲到18万单就是证明,但需求密度和资产密度之间的错配,让绝大多数玩家困在“建得越多、亏得越多”的循环里。
北汽的选择,本质上是承认了一件事:换电的重资产属性,不适合一个年销量规模有限、品牌溢价不足以支撑基础设施输血的车企来独自承担。把112座站卖掉,接入宁德时代的标准化网络,至少能把补能这件事从资产负债表上挪出去,交给一个有能力用规模摊薄成本的巨头。至于那352万元的利润增厚,连象征意义都算不上,它只说明这些资产在账面上早已不是能产生回报的东西。
先行者的身份从来不保证结局。北汽在2015年就看到了换电的方向,却在九年后发现自己建不起足够密的网、养不起足够多的用户。这不是某一家企业的失误,而是换电这门生意最诚实的底色:它奖励的不是谁先出发,而是谁能把密度、标准和规模同时攥在手里。北汽把牌交了,换了一张新的桌子坐下。至于这张桌子上能不能赢,那是宁德时代的问题,不再是北汽的。