英国电动车市场迎来高光时刻。根据英国汽车制造商和贸易商协会(SMMT)10月2日发布的初步数据,9月份该国注册了99,199辆纯电动汽车,同比增长36.3%,占当月汽车总销量的28.3%,刷新历史纪录。特斯拉Model 3成为最畅销电动车,并跻身整体销量第二。
然而,讽刺的是,这一看似振奋的数字并未让业界欢呼雀跃。作为汽车行业的游说团体,SMMT反而利用这个“纪录月”来强调英国电动车目标的严苛性。这种“唱衰式庆祝”折射出英国电动车生态的深层矛盾:销量高歌猛进,但监管压力依旧令车企喘不过气。
从市场驱动因素来看,9月历来是英国车牌更换月(新牌照格式生效),经销商和车企会集中促销清库,因此销量冲高有一定季节性。但36.3%的同比增幅远超往年同期,暗示非季节性需求正在形成,通勤充电桩普及、电动车型丰富化以及企业购置税优惠均在发挥作用。
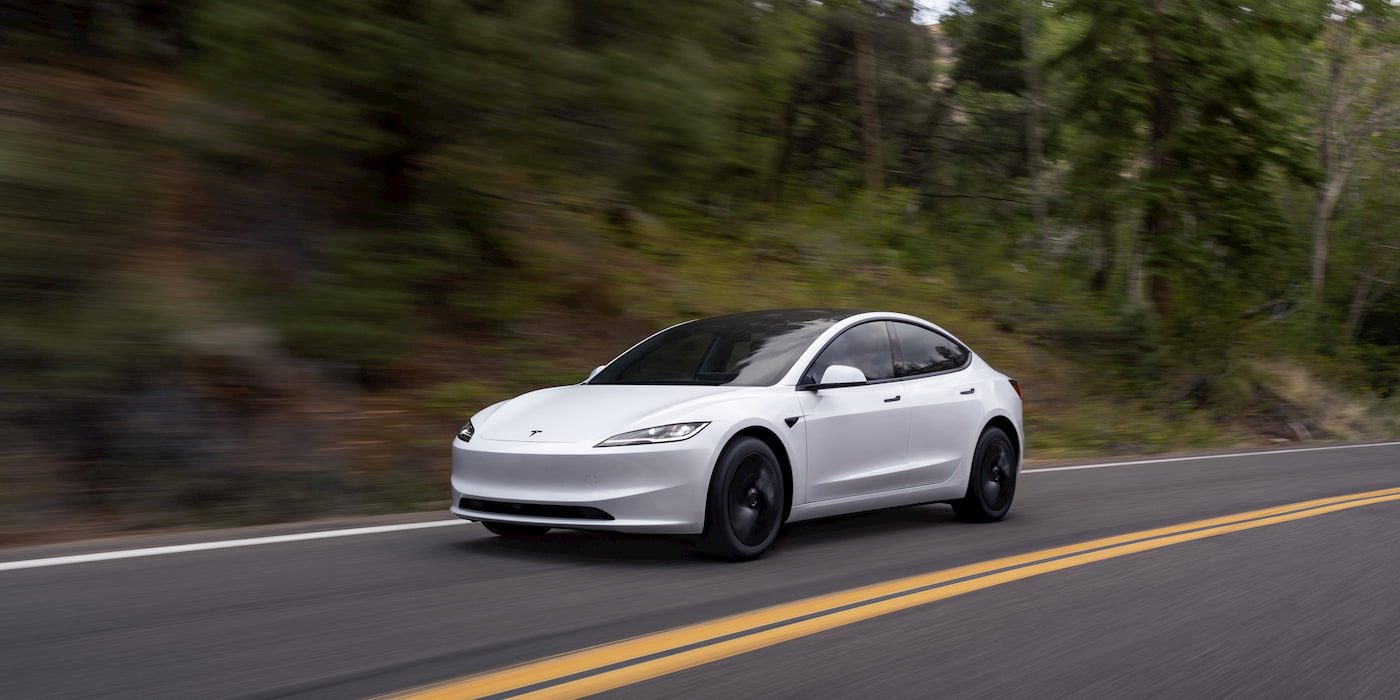
特斯拉Model 3的登顶颇具象征意义。在英国这个传统豪华品牌林立的市场,一款美国纯电轿车能成为整体销量亚军,佐证了特斯拉在价格调整和产品迭代上的激进策略。不少中国读者可能不知道,特斯拉Model 3在英国经常与宝马3系、奥迪A4同台竞技,而后者销量已被远远甩开。
不过,亮眼数据背后的环保债却令人担忧。英国政府设定的2024年零排放车辆(ZEV)目标是:新车销量中22%必须是纯电动,2025年升至28%,2030年达80%。尽管9月单月已超目标,但全年累计至今(1-9月),纯电份额仍在18%左右,低于达标线。这意味着车企仍可能无法达成年度总目标,进而遭遇巨额罚款——每辆超标燃油车可被处以1.5万英镑(约合人民币13.5万元)罚金。
这就是为何SMMT在好消息后仍紧皱眉头:为了全年合规,他们必须赌一个“年终冲量”奇迹。但销量并非可控变量,除非依赖大幅打折或内部消化,而这两者都会侵蚀利润。SMMT首席执行官多次向媒体抱怨,英国目标“过于激进”,尤其是在充电基础设施尚未完善的偏远地区,消费者观望情绪浓厚。
这样的争议并非英国独有。中国早在2023年就实现新能源汽车全年渗透率超31%,但我们的语境不同——中国市场化程度高,免购置税、牌照优惠等政策红利时间长,且国土面积大,政策回旋余地更充裕。反观英国,其国土面积与广西相当,但充电桩建设却更依赖私人和地方力量,政府激励偏弱。
对比之下,英国车企需要应对的是“一刀切”式硬指标,而中国则更倾向于供给侧和需求侧双管齐下的温柔引导。这种差异导致中国企业极少出现“公开对政策喊累”的场景,更多是闷头优化。
但需注意,英国的压力测试可能成为中国市场的未来镜鉴。随着国内新能源购置税减免逐渐退坡,并有传闻称2026年将实施更严格的双积分政策,中国车企同样需要提前评估硬性目标的可行性。若巧合之下我们精准借鉴英国的经验,接下来几轮政策制定,或许会在惩罚措施之外增加转型发展的柔性帮助。
聚焦到产品端,Model 3的登顶还提醒我们另一个事实:全球消费者对高性能电动的偏好高度趋同。中国出海品牌如比亚迪、上汽MG在欧洲的走强,直接影响英国市场格局,许多本土购车者已经能把比亚迪海豹看作特斯拉的对立面。
数据和纪录只是表面荣光。从监管博弈、配套增速,再到市场真实渗透率,每一项发展中国家都在面对,而应对好坏决定低碳生态的演进方式。英国这次的“矛盾喜讯”,值得每一位关心全球新能源脉络的读者多留片刻。