特斯拉上周突然暂停在加拿大接受Model 3 Premium版车型的订单,这款车由特斯拉上海超级工厂生产,凭借低至39,490加元(约合人民币21万元)的起售价,成为加拿大市场最具性价比的特斯拉车型。特斯拉官方给出的理由是:加拿大针对中国产电动车的进口配额已经耗尽,预计要到2027年3月才能重新开放订单。
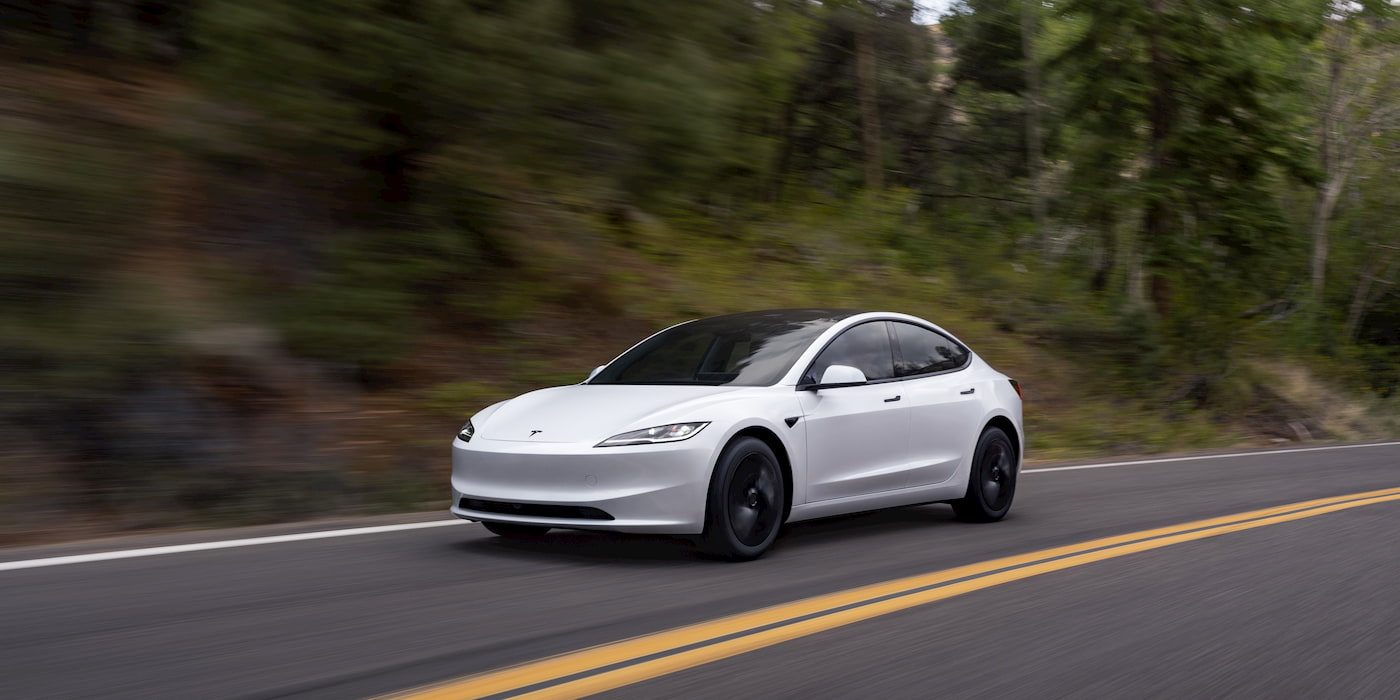
然而,加拿大联邦政府自己的配额跟踪系统显示,当前配额年度(2026年)内,中国产电动车的49,000个进口许可中,仍有33,069个可用。这意味着配额并未真正用尽,特斯拉的解释与实际数据存在明显矛盾。这一事件迅速引发行业和消费者关注,因为它牵涉到加拿大对中国电动车的贸易限制、全球汽车供应链重构以及跨国车企在中美博弈中的地位。
加拿大自2024年起对中国产电动车征收100%的附加关税,但为“非自主品牌”预留了部分豁免配额。特斯拉作为在中国生产但总部位于美国的车企,一度依赖这个配额将上海工厂的汽车出口至加拿大。目前的暂停表明,即便有配额,特斯拉可能也感受到了政策的不确定性,或者在实际操作中遇到了审批瓶颈,而非纯粹的配额数量约束。
这种矛盾并非孤例。此前,特斯拉也曾因海运物流或工厂排产暂停过个别市场的订单,但很少给出如此明确的政策理由。从这个角度看,特斯拉此次声明更像是对外的一次“预期管理”——它希望向加拿大消费者传递一个信号:Model 3 Premium未来可能不再供应,请转向北美生产的车型或者等待更久的周期。
对中国新能源行业而言,这场加拿大市场的波折背后是一个更大的趋势:中国电动车出海正在遭遇“极限挤压”。欧盟去年将中国产电动车的临时关税加权至27%左右,美国则持续加征至100%,加拿大目前也在同步收紧。即便特斯拉这样的跨国企业,也无法顺利将中国制造的汽车卖到这些高壁垒市场。
值得注意的是,特斯拉上海工厂的出口重心早已在向欧洲和东南亚调整。2025年全年,上海工厂出口约35万辆汽车,其中超过一半去了欧洲,而加拿大市场仅占很小份额。此番停止接收加拿大订单,从商业逻辑上并不影响特斯拉全球产能利用率,更多是区域策略上的收缩。
中国国内读者更关心的是,这是否意味着中国电动车产品力在美加市场失去竞争力?其实未必。配额限制和关税壁垒的本质是地缘政治,而非技术或性价比差距。以南澳洲市场为例,中国产入门级纯电动车依然能凭借15-20万元人民币的价格,在燃油车裤夹缝中快速增长——问题从来不在产品。
但特斯拉本身在加拿大的安排其实揭示了另一种困境:新能源企业的全球供应链正在全面“政治化”。过去,全球分工逻辑是“在哪卖就在哪产”,如今则变成了“在哪个盟友体系卖,就必须在哪个经济体生产”。特斯拉计划在加拿大魁北克省建立电池工厂,其实就是这个判断的写照。
对中国品牌来说,这轮变动至少有三点启示:一是尽快推进海外本地化生产,尤其是土耳其、泰国、印度等免关税或低关税国家;二是一手抓“新三样”技术成本优势,一手抓建立离岸装配/CKD合作模式,这已是常规解法;三是善用RCEP、一带一路沿线的贸易便利,把出口总量从高度集中的“美欧日韩”逐步分散。
加拿大事件也将对2027年的车型销量产生间接影响——3月才可能恢复的订单,意味着特斯拉加拿大在未来半年左右几乎没有平价车型可卖。考虑到加拿大冬季横跨数月,纯电动车销售本就冰点,这一冲击或许可控。但消费者延迟购车的惯性可能在2027年第一份新产品发布时形成购买集中。
回到中国市场,一语概括:北美“准入”太少,且偏好将越来越本土保守化。中国新能源公司海外扩张强度已然提升,但此类“配额消耗完毕”的新闻,消费层面可能淡化处理,但在产业和投资层面,“分散风险”会再次成为下半年热门话题功课。
特斯拉上海工厂当前还能否继续向其它非受限市场输出,目前看更多是一种正常商业排布。而加拿大订单恢复的时间点推测恰恰紧扣我国农历新年后,这可能只是一串巧合。守住政策不确定性冲击的最好办法,就是在核心增量市场提前本地化——这将成为大多数追求全球化的中国品牌“十五五”期间反复在做的实题目。