外媒报道,欧盟正接近达成一项新协议,拟在两年内第三次放宽汽车排放规则,允许车企继续生产更多燃油车。这一安排发生在欧洲经历多次燃料危机,以及今夏气候危机导致数万人死亡的背景下,堪称政策与问题之间的尴尬对照。
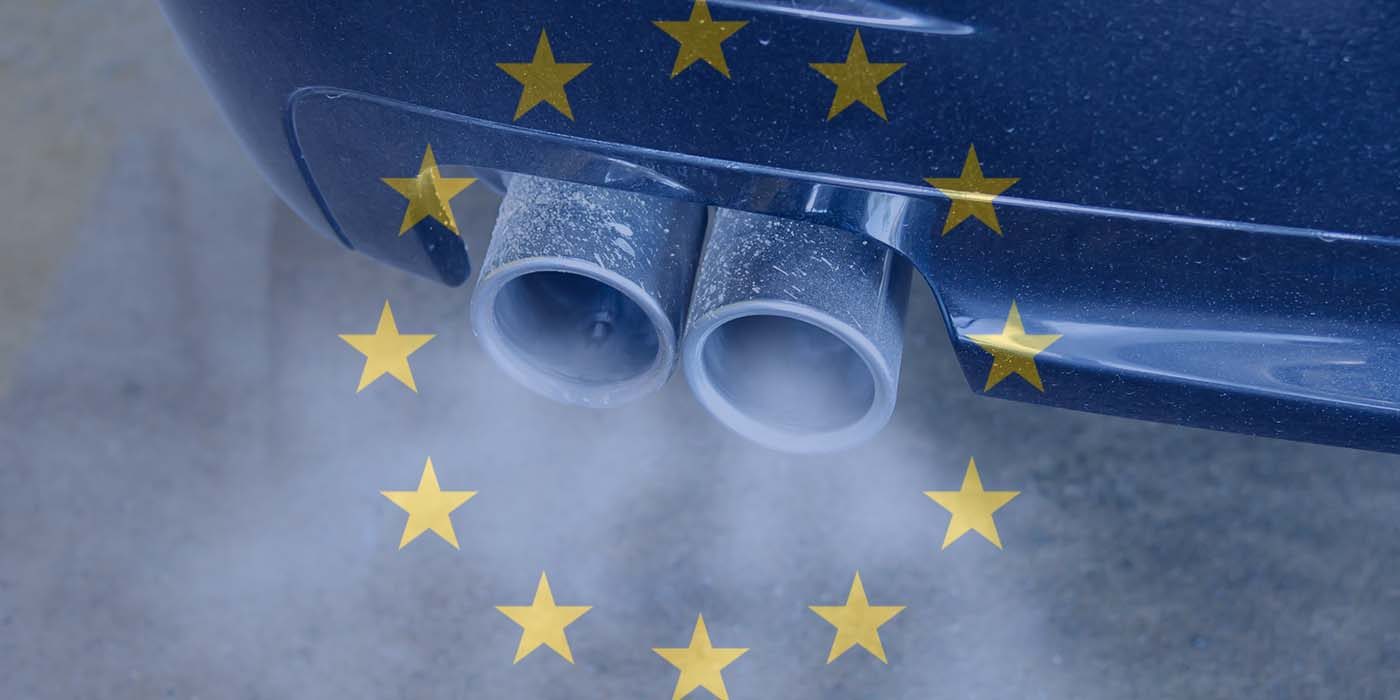
表面看,这是欧洲汽车工业的又一次减压。电动车转型进程未达预期,欧洲车企在利润和销量双重承压下持续游说布鲁塞尔,要求推迟更严苛的碳排放目标,以免承担巨额罚款。今年以来的几轮规则松动,都是这套逻辑的产物。
但问题在于,这已经是两年内第三次调整。反复修改规则,说明欧洲的政策制定者没有稳定路线,也在一步步削弱监管的可信度。市场需要确定性,而这样的政策摇摆会让所有计划失去坐标。
更值得玩味的是报道中的判断:让车企生产更多“直接导致燃料危机与气候灾害”的燃油车来解决危机,等于用制造问题的方式回避问题。欧洲传统车企在电动车上的犹豫,本质上仍然是对旧路线的留恋。
从产业竞争角度看,这种放宽恰恰是在为中国新能源车打开更大空间。中国已经完成从矿石、电池、电驱动到智能化的完整产业链布局,规模化生产和成本控制优势突出。欧洲车企若在燃油车路线上停留更久,等于把未来几年的技术升级窗口拱手让人。
中国车企并不依赖欧洲排放规则来制定自己的战略。即便欧盟暂缓压力,中国品牌的电动化步伐也不会因此放慢。反过来,当欧洲本土市场需求仍向新能源倾斜时,政策上的宽松并不能改变消费者和经销商对中国电动车产品的现实选择。
对欧洲车企而言,这是一个两难:跟随放宽规则,短期保住燃油车利润,但电动化的规模和学习曲线会进一步落后;拒绝放宽,又要承受当前转型阵痛。欧盟选择一而再、再而三地推迟,实际上是让矛盾继续累积。
政策的后退还会影响供应链和资本投入。一个以排放法规为驱动的产业转型,一旦法规变得可谈判,相关基础设施、电池产能、软件研发的投资风险都会上升。这种不确定性不会让欧洲更安全,只会让它更依赖原有产业路径。
在地缘政治层面,欧洲一面在推动碳关税,一面又放宽本土排放要求,存在明显矛盾。历史多次证明,燃油车带来的能源依赖不会因政策放松而消失。真正的能源安全和气候韧性,只能靠更彻底地拥抱电动化。
对中国的启示是双重的:一方面,欧洲的摇摆为中国车企提供了窗口期,尤其在中端电动车市场和本地化生产布局上,可以争取更多时间;另一方面,也提醒中国要维持并提升自身的技术和成本壁垒,不能指望对手犯错的机遇永远存在。
欧盟的这一决定,短期看是让欧洲车企喘口气,长期看却可能让它们在中国电动汽车面前更加被动。政策宽容不是竞争力,产品与技术才是。谁能提供真正解决问题的产品,谁才有资格定义下一轮全球汽车市场。