本田汽车近日宣布,将在美国俄亥俄州投资约30亿美元,新建一座整车组装工厂,同时对其现有的传动系统工厂进行改造,用于生产混合动力系统。这是本田在俄亥俄州的第三座整车工厂,预计2029年投产。此举被视作本田在北美市场推进电气化战略的重要一步,也反映出传统车企在转型过程中对混动路线的务实考量。
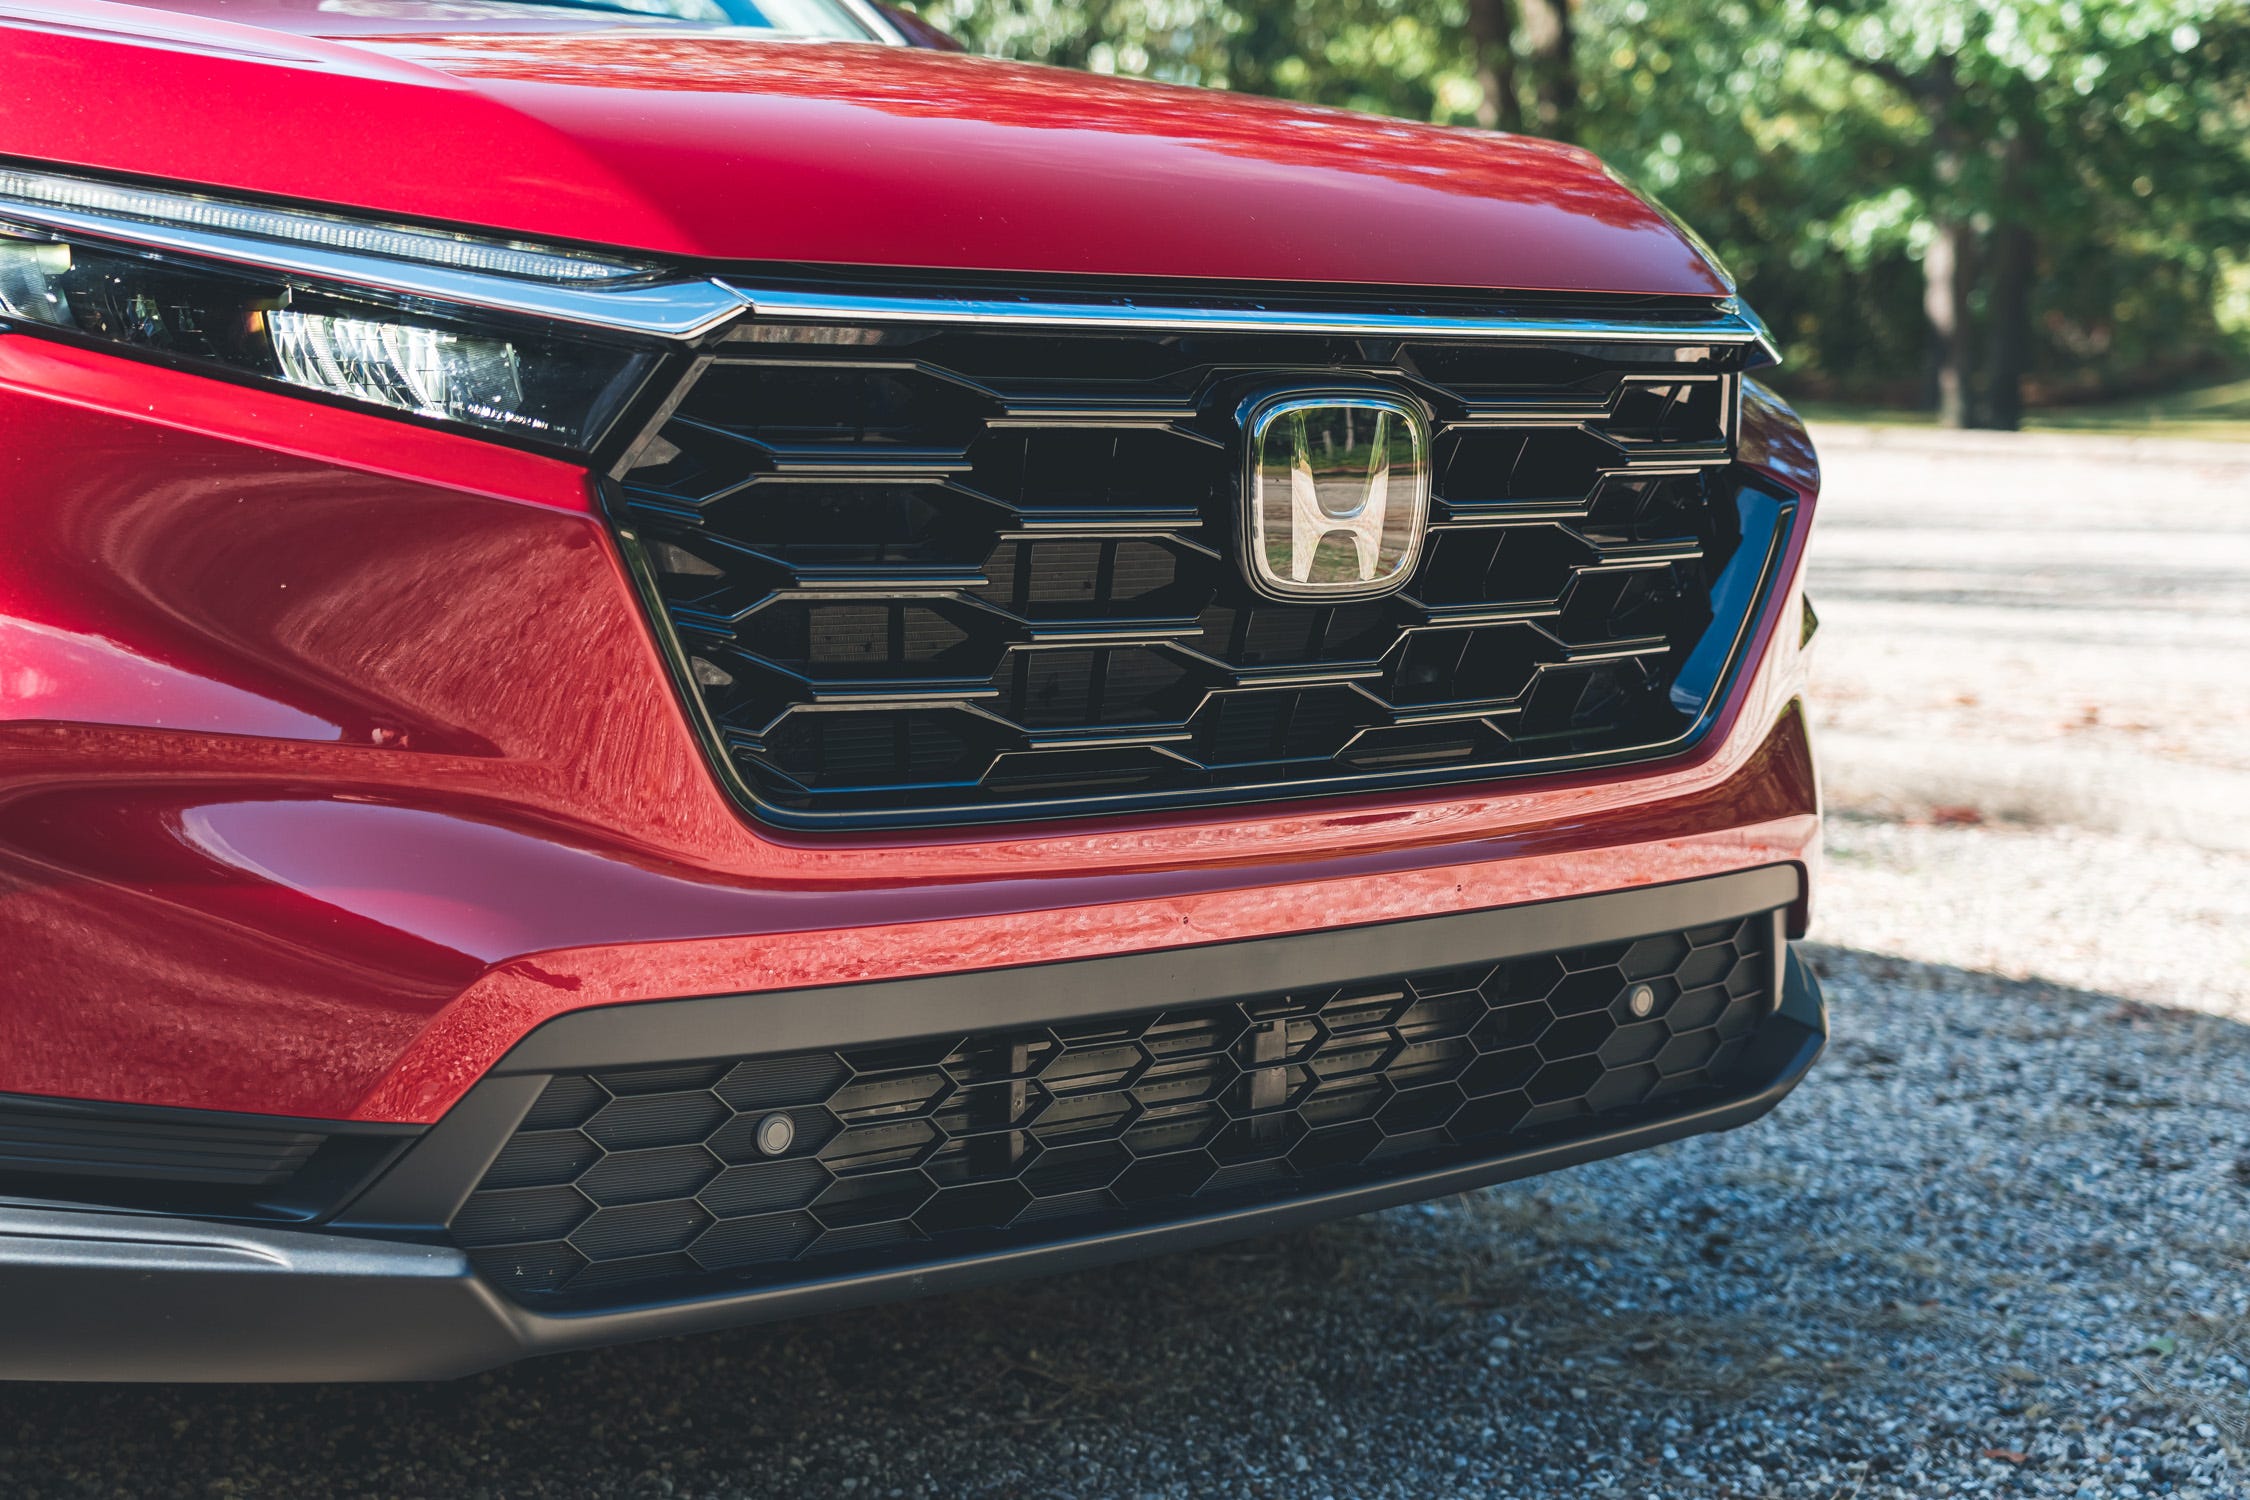
从选址看,俄亥俄州已是本田在北美的制造重镇,拥有马里斯维尔和东自由两座整车工厂,以及安娜发动机工厂、拉塞尔点传动系统工厂等配套基地。新厂毗邻现有设施,有助于降低物流和协同成本,并能充分利用当地熟练的汽车产业工人和供应链体系。本田计划将拉塞尔点工厂改造为混动系统专用产地,这意味着未来其混动车型的核心部件将实现本土化生产。
本轮投资并非孤立动作。此前本田已宣布与LG新能源在俄亥俄州合资建设电池工厂,规划年产能40GWh,预计2025年投产。新建整车厂与电池工厂、混动系统产线形成组合拳,显然是为下一步量产纯电车型和扩大混动占比做好硬件准备。本田计划在2040年前实现全球纯电和燃料电池车型销售占比100%,而在过渡期,混动仍是其平衡排放法规与消费者接受度的重要抓手。
本田在北美市场的电气化节奏并不算激进。其首款基于自有纯电平台的车型,要到2026年才在北美推出。相比之下,通用、福特已开始大规模量产纯电皮卡和SUV,特斯拉则凭借Model Y等在北美牢牢占据头部位置。本田的稳健策略有其合理性:混动车型在北美需求依然坚挺,尤其是雅阁、CR-V混动版受到欢迎,成本压力和技术成熟度也更可控。
对中国市场而言,本田的北美布局传递出多重信号。一方面,混动技术路线在当前全球转型期仍具有强大生命力,中国消费者对插混和增程的接受度正在提高,而本田在华也在加大e:PHEV混动技术的推广力度。另一方面,本田此举显示出跨国车企对本土化供应链的重视,与特斯拉、大众在中国强化本地研发和生产的逻辑一致。
不过,新工厂规划产能和具体车型信息尚未公布,但考虑到30亿美元的投入规模(包括混动产线改造),其年产能目标可能在10万至20万辆区间。本田明确表示这将是一座“高度灵活”的工厂,可以同时生产纯电和混动车型,从而根据市场需求动态调整排产。这种弹性架构,或许代表了传统车企在新旧动力切换期的通用答案。
从行业视角看,本田的工厂投资揭示了几个趋势。第一,全球电气化投资并非全部流向纯电,混动系统生产设备改造同样是巨资投向,这意味着混动生命周期可能比许多乐观预测更长。第二,本土化生产不再只是整车,而是覆盖核心三电系统,这有助于车企规避贸易壁垒和供应链中断风险。第三,传统车企正通过更精细的架构设计,降低设备重启和转产成本,以应对需求端的不确定性。
在中国的新能源汽车市场,价格战正酣,各家在纯电和插混产品上不断加码。本田在华销量承压,其新能源产品竞争力不及本土品牌,尤其纯电车型e:NS系列市场表现平平。对比其在北美的保守路线,本田在中国也在调整策略,计划到年中将混动和插混车型比例提升至总体销量的80%左右。这种“重混动、轻纯电”的短期取舍,与北美策略相互呼应,只是在中国的本土竞争更激烈。
当然,本田的投资也存在隐忧。30亿美元的建厂成本不菲,回报周期可能长达十年以上。北美市场对纯电车型的需求增速已出现放缓迹象,部分车企推迟了电动化生产计划,本田这时扩大产能,需要赌注混动车型的长期热销。此外,高度灵活的工厂设计往往意味着单位成本更高,若产量不及预期,盈利能力将面临考验。
结合中国市场来看,当前插混和增程车型的增速已超过纯电,基于油耗限制和补能便利性,消费者倾向于选择无续航焦虑的混动产品。本田推出e:PHEV技术并加大在华混动车型的比重,与北美新建混动产线逻辑一致。这种混动优先的策略,虽然在纯电领域的领跑度不足,但或能赢得更稳妥的市场份额,而中美两地协同的产能布局,也可能有助于本田在全球范围内分摊研发成本。
总而言之,俄亥俄新工厂不只是一次生产扩张,更是本田电气化节奏定调的关键落子。在纯电基础设施建设尚不完善、激励政策存在不确定性的当下,本田选择混动过渡并保留纯电切换空间,体现了务实主义者的一面。对于中国读者,这个案例有参考意义:世界级汽车制造商如何平衡短期利润、法规压力与长期转型?如何在市场中游走的消费者,会做出最终的用脚投票——无论是混动还是纯电,贴合真实使用场景,才是真正的产品力。