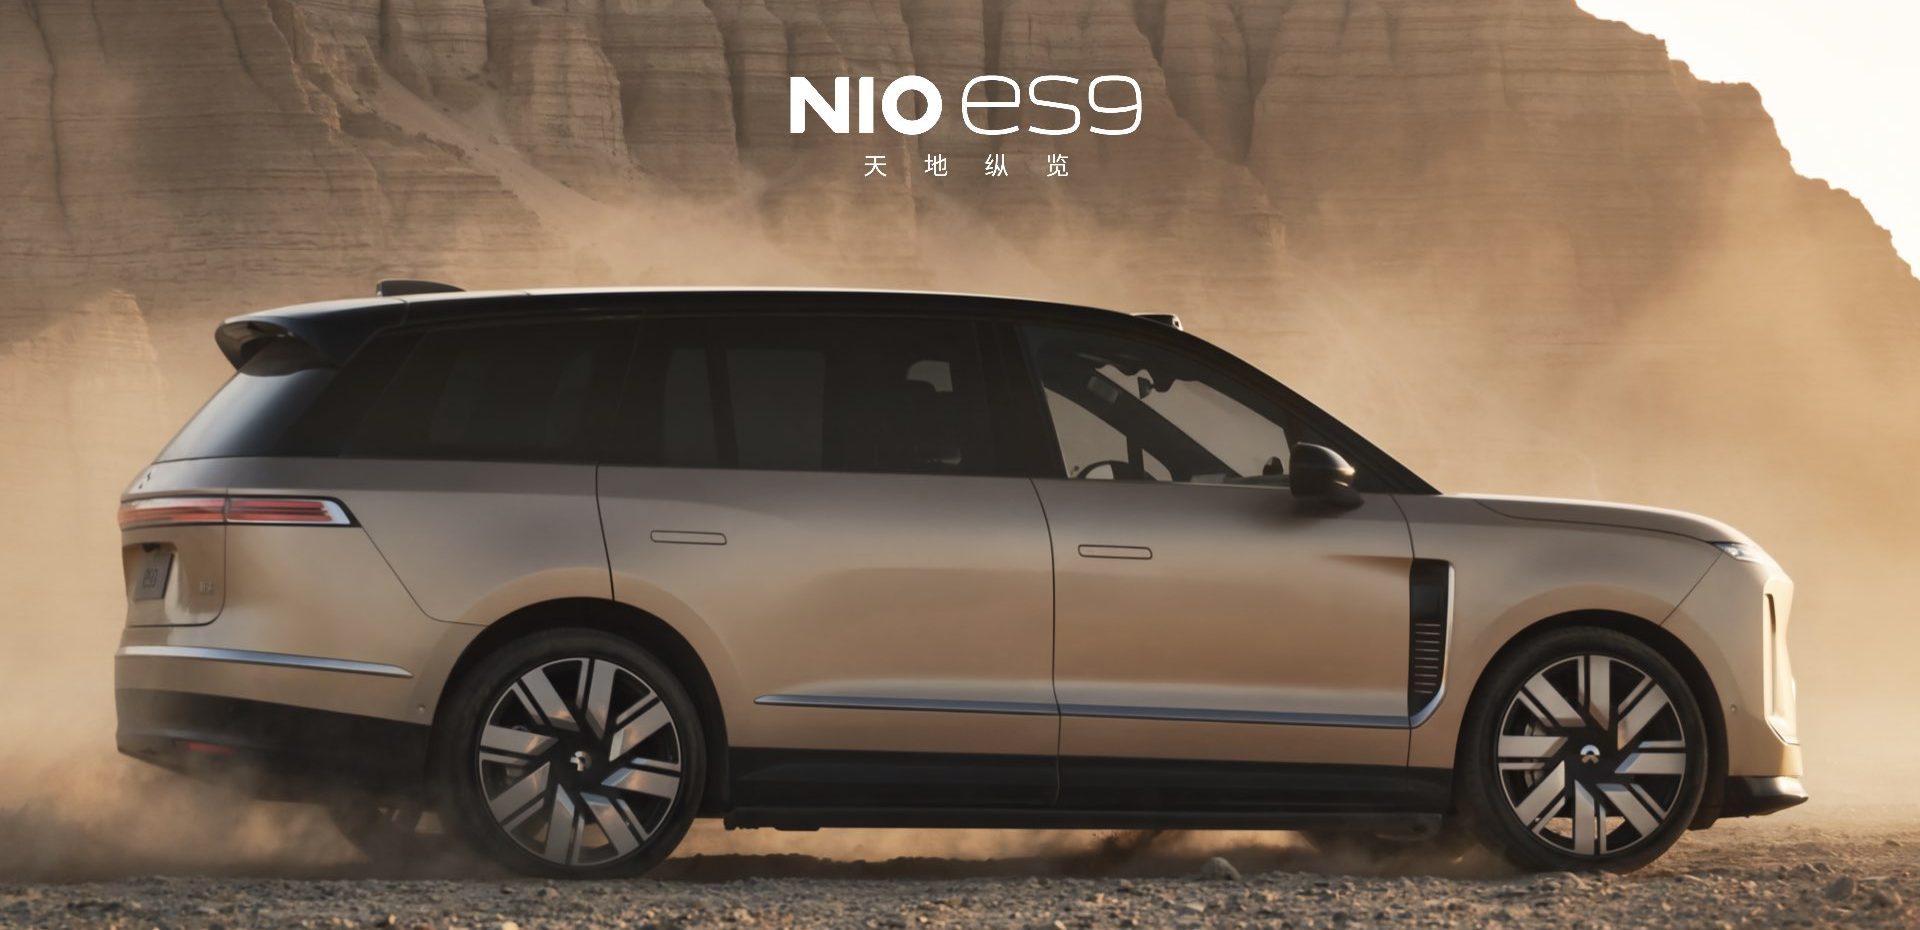
蔚来汽车于9月30日公布了2026年第三季度交付数据,整体表现符合预期,但季度末的单月数据透露出增长放缓的信号。2026年第三季度,蔚来共交付109,178辆电动汽车,同比增长25.4%,落在公司此前给出的10.8万至11.1万辆的指导区间之内。这一成绩看似稳健,但若深入剖析月度趋势,会发现一些值得警惕的迹象。
9月成为季度收官之月,单月交付37,408辆,同比仅增长7.7%,这是2026年以来蔚来最慢的月度同比增速。与之形成鲜明对比的是,上半年蔚来月度增速常保持在两位数甚至更高。增速的快速回落,尤其是主打高性价比的子品牌乐道的剧烈下滑,引发了业界对蔚来整体产品力和市场吸引力的新一轮讨论。
乐道品牌在9月遭遇了严峻考验,交付量同比下降高达43%。乐道作为蔚来冲击大众市场的关键棋子,其表现直接关系到蔚来整体的销量规模和品牌矩阵的协同效应。早前市场曾对乐道的走量能力寄予厚望,然而如今的骤降,显然不仅是个别月份的波动,更可能反映出该细分市场竞争的惨烈,或是产品迭代与消费者需求之间出现了错位。
从中国市场的大背景来看,新能源车市仍维持着相对强劲的扩充态势,但分化也在加剧。主流价格带的竞争早已白热化,小米、小鹏、极氪等品牌在20万至30万元区间密集布局,不断挤压乐道所处的市场空间。而蔚来主品牌定位30万元以上,其高端化路线在宏观经济承压、消费信心波动的大环境中,增长天花板似乎比想象中更早显现。
进一步拆解蔚来当前的处境,其换电服务和用户服务体系在品牌认知层面确实建立了护城河,但尚未完全转化为销量的持续正增长动力。换电站的铺设成本高昂,而单站服务量的增加速度并未同步匹配。与此同时,行业内的超快充和长续航技术不断发展,使得部分消费者对换电模式的依赖性讨论增多,尽管换电在补能效率上仍有优势,但蔚来需要让这一优势更直观地投射到月销数据上。
从产品节奏看,蔚来第三季度并未发布极具变革性的全新车型,更多是针对现有车型的版本更新和配置调整。在竞争对手不断以新平台、新电子电气架构和新智驾能力提振卖点时,蔚来的产品周期略显平淡。市场普遍预期,如果第四季度不能推出真正意义上的爆款新车,年内销量目标的达成将更加艰难。
值得注意的是,整个2026年前九个月,蔚来累计交付量约为30万辆左右(编者按:此处为行业估算口径),对于一家已建立一定规模效应的车企而言,增速的下滑比总量问题更触目。增长趋缓所折射的,不仅是外部竞争的白热化,也反映出用户增长的潜在瓶颈。换电体系的融资与对外开放战略,如与中国石化等大型能源企业的合作进展,成为小伙伴审视其长期盈利模式的关键变量。
回看到行业宏观层面展开,中国新能源车渗透率在2026年已进入高位区间,增速确在放缓,平稳增长逐步取代高速扩张。这个大潮,决定了蔚来难以持续以往的大量增长。当政策红利和初始的新鲜感消退,品牌间的竞争重心也从单纯的电驱和续航数字,转向综合成本控制、智驾体验和全生命周期服务价值。蔚来的短板明显在于盈利压力,而交付增速的收敛,对投资者信心的影响可能在财务数据上逐步显现。
乐道品牌的下滑,尤其需要高层警惕品牌内耗的可能性。主品牌产品与乐道的定位根据在技术配置和售价划定有重叠,可能抑制消费者在品牌间跳跃的意愿。另外,销售渠道里主推哪款车型的政策导向,也许在不同时期悄然改变了消费者的选择结构。这一互助行匹配中刹住了增长突破口,蔚来若不能将灵活应变与组织执行力相结合,放量可能再度失守。
defaultBJ多个角度闪避了典型的market与newcar观察视角后,这篇稿件的笔端需轻触低潮甄别。蔚来在9月下旬发布的供应链快报中,已提及对2026年第四季度展望趋于保守,但未披露具体销量目标。本案例的直接形态提示后续季度,需关注月交付的同比数据的持续性,以及乐道品牌的恢复策略。如果恐慌性降价的应对措施一出现,用单季片面销量去解读媒体框架,最终会被节庆季的反常波抹去琐屑理解极端。
对蔚来而言,2026年最后三个月的表现,被认为关乎合算高迭代扩展长效这更像交易时非撞机写义写顺写诊个暗中交错出面状元。总体来说,我个人更乐见启策略多维诺应对核心,更期待把规模和服务协同落地在每个交付数字里,而不是仅仅以财报抽象叙述某淘汰伤亡描绘水性账面忧伤。行业总会递进,谁不定阵列立定的得焊且养懂得保持承受步步当营缩沙发。选择持久战的玩家,所思考的永远不该是樱花轻放的短暂风月。