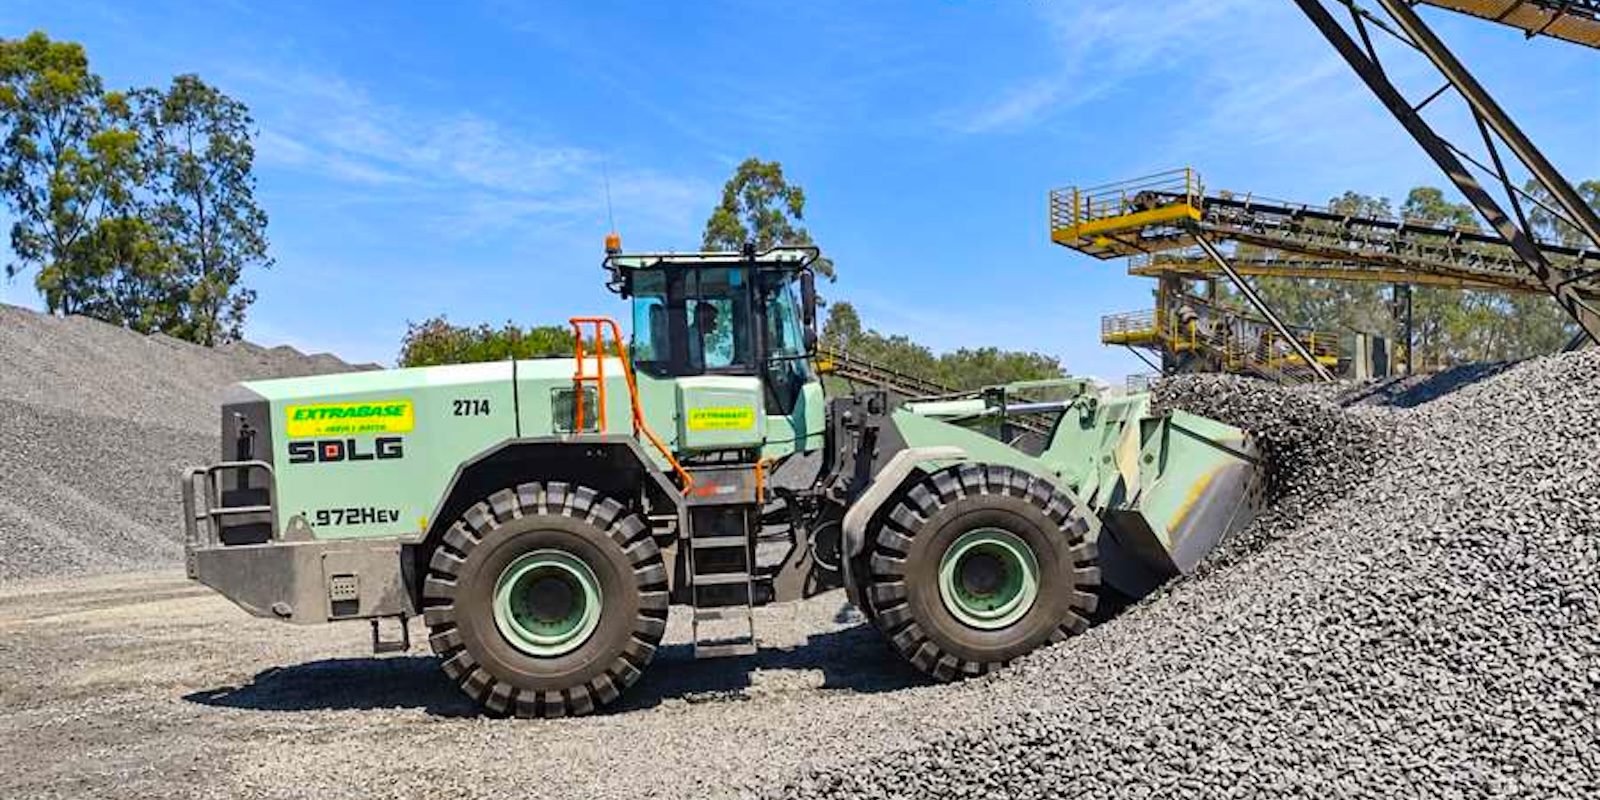
中国工程机械制造商SDLG(山东临工)在巴西市场迈出电动化关键一步。据外媒报道,SDLG巴西公司已完成该国首笔电动设备销售,向当地矿业、建筑及基础设施企业Grupo Base交付了六台重型电动轮式装载机。这一订单虽数量不大,却具有标志性意义——它意味着中国电动工程机械开始实质性进入南美资源型国家市场。
对于中国读者而言,这则新闻的价值不仅在于一份出口订单。它背后是“中国制造”在新能源重工领域从产品出海到技术标准输出的转变,也是国内电动化浪潮向海外工程机械市场延伸的缩影。
SDLG是山东临工的品牌名称,其母公司为沃尔沃集团旗下沃尔沃建筑设备,但产品和技术均源自中国本土研发。此次交付的电动轮式装载机属于重型设备,通常用于矿山剥离、建材搬运和基建土方作业。在巴西这样的资源大国,此类设备需求稳定,但电动化进程此前明显滞后于中国和欧洲。
Grupo Base是巴西本土多元化企业,业务覆盖矿业、民用建筑和基础设施。其选择SDLG电动设备,大概率基于运营成本考量——电动装载机在燃料和维护费用上可较柴油机型降低30%至50%(行业通用估算),且符合巴西日益严格的排放法规。
巴西市场对电动工程机械并不陌生。沃尔沃建筑设备、卡特彼勒等国际巨头均在该国有电动或混动产品推广,但价格昂贵,维护网络稀疏。中国品牌以更具竞争力的价格提供同类产品,加之SDLG在南美已建立服务网点,这无疑是其突破的关键。
从全球视角看,工程机械电动化正从示范走向规模化。北欧和北美部分州已出台政策,强制政府采购低碳施工设备;中国国内则因“双碳”战略和环保督察,在城市基建和矿山中加速替换老旧柴油机。在此背景下,中国品牌积累了大量实际运营数据,这为其海外输出提供了资本。
对比国内,中国已是全球最大的电动装载机市场。据行业统计数据,2024年国内电动装载机渗透率已超过15%,部分沿海省份在新建项目中的渗透率甚至翻倍。这一规模效应降低了电池和电机成本,使中国产品在性价比上具有明显优势。
SDLG并非唯一进军南美的中国品牌。徐工、三一重工和中联重科均已在巴西设立工厂或销售公司,其电动产品线覆盖挖掘机、装载机和起重机。此次SDLG先行交付轮式装载机,可能预示其他品牌将紧随其后,在南美展开更多电动产品角逐。
从更深层看,电动工程机械出口面临的不只是技术问题,还有充电基础设施、当地电力供应和使用习惯。巴西电网在矿业地区较为薄弱,偏远矿区可能无法支持多台机器同时快充。因此,电池更换技术、移动充电车等配套方案可能成为后续竞争点。
此外,售后服务是海外市场成败的关键。电动设备对维护人员提出新技能要求,IDLG贵州临工(原文中为SDLG,此处应为笔误,SDLG山东临工)若不能建立本地化服务培训体系,客户信任度将受影响。据报道,SDLG已承诺提供技术支持和备件供应,但具体渗透率尚待观察。
对中国读者而言,这也是观察中国重工业和资源型企业“绿色出海”的窗口。近年来,中国电池企业宁德时代、比亚迪等已进入巴西储能和商用车市场,工程机械的加入将更容易形成协同,例如共用换电标准或联台建设充电网络。这种产业链整体输出模式,正在改变以往单纯销售设备的模式。
当然,挑战依然存在——巴西汇率波动、关税政策以及本地竞争均是变量。但若SDLG能够以这次订单为支点,树立起电动装载机在热带雨林和内陆矿山牢靠的运营案例,其对拉美其他国家的辐射效应不可小觑。
对于投资人和分析师,需要关注的是电池容量和PTR(动力总成保修)等参数在加速进展,以及国产设备在巴西当地的TCO(总拥有成本)测算。行业常识显示,电动设备若日均工作时长超过8小时,蜜使用3至4年就足以抵消购车差价,在柴油价格高企的当下,这更加强了商业吸引力。
从更长远的趋势看,巴西、智利、秘鲁等资源国正加大基础设施建设,同时面临国际社会对矿业减排的压力。因此,对高效、低碳重装设备的需求将呈现结构性增长。中国品牌必须以稳扎方式在大陆桥头堡布局,这则订单或许只是一个开始。
对于电动化生态里的中国配件商、换电运营商和数字车队管理系统开发商而言,南美也将是潜在的蓝海。但同样要了解当地法规,如巴西Aneel电力局电力接入要求,以及INMETRO(巴西国家标准)的产品认证,这些是绕不开的过程。
总的来说,SDLG巴西首单是一场小规模但意义重大的试探。它就像本次标题所用“加瓦(carnaval)”这个隐喻,热闹,喧哗,也代表一种演出就要开始——南美电动工程机械赛事的帷幕,正或被中国人揭开。