驱车有道消息,11月2日,乘联分会秘书长崔东树的发文,揭开了2026年全球汽车市场前三季度的真实面貌。根据世界汽车组织(OICA)的统计数据,今年1-9月全球汽车累计销量达到7252万台,同比增长3%。在这份成绩单中,中国市场以2327万台的销量继续稳居全球第一,占世界总销量的份额为32.1%。
虽然“全球第一”的头衔未变,但数据背后的暗流涌动却不容忽视。相较于2025年中国车市高达35.4%的全球份额,今年前三季度的32.1%出现了明显回落。这一变化折射出当前全球汽车产业格局正在经历一场深刻的“东升西降”与内部重构。
全球车市温和增长,新兴市场接棒领跑
从全球范围来看,2026年的汽车市场呈现出一种“温和复苏”的态势。前三季度3%的增速虽然不算迅猛,但在全球经济复杂多变的背景下已属不易。然而,增长的引擎正在发生切换。
数据显示,传统的汽车消费大国如美国,今年前三季度销量为1230万台,份额小幅下滑至17.0%。而真正令人瞩目的增长亮点来自新兴市场。印度市场表现尤为抢眼,份额提升至6.7%,销量同比大幅增长19%。此外,泰国(增长18%)、越南(增长31%)以及俄罗斯(增长10%)等市场均保持了两位数的强劲增速。这些新兴市场的爆发,在一定程度上对冲了中美两大市场增长放缓带来的压力,支撑了全球车市维持正增长。
中国车市:内销承压,出口爆发
视线回到国内,2026年的中国车市呈现出鲜明的“冰火两重天”特征。
一方面,国内零售市场面临不小的挑战。受春节假期错位、入门级车型销量萎缩以及部分消费政策调整(如商用车补贴力度优于乘用车)等因素影响,今年前三季度中国汽车销量同比出现了约4%的下滑。特别是乘用车市场,低端消费压力较大,导致整体内需表现相对疲软。
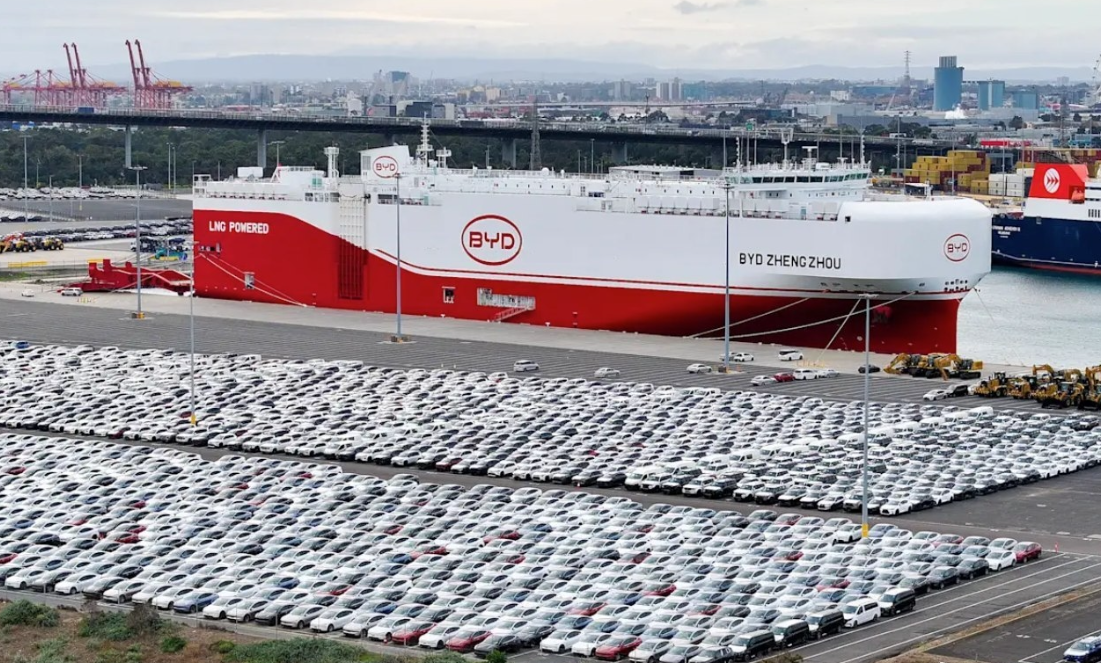
另一方面,中国汽车出口却迎来了历史性的爆发期。数据显示,2026年1-9月,中国汽车出口量高达863万台,同比激增52%,这一数字已经超越了2025年全年的出口规模。仅9月单月,出口量就达到118.2万台,同比增长55%。出口总额的增速(54%)甚至高于出口量的增速,这表明中国出口汽车的结构正在优化,新能源及高端车型的占比在提升,出海正从单纯的“规模扩张”转向“价值提升”。
自主品牌强势崛起,合资品牌份额遭挤压
在全球份额变动的背后,是品牌格局的剧烈洗牌。崔东树在分析中指出,2026年呈现出明显的“东升西降”趋势。除了丰田、现代起亚以及深耕印度市场的铃木和塔塔汽车外,大多数欧美国际品牌的市场份额出现了较大幅度的下滑。电动化转型的滞后,正在让部分传统国际车企逐步走向衰落。
与此形成鲜明对比的是中国自主品牌的全面崛起。相对于2019年,中国自主品牌在世界范围内的份额得到了全面提升。吉利、比亚迪、奇瑞、上汽、长安等车企表现强劲,不仅在国内市场站稳脚跟,更通过出口业务在全球范围内攻城略地。
展望与隐忧
尽管出口数据亮眼,但挑战依然存在。国家近期计划对新能源车出口退税进行调整,增值税退税率拟由13%降至9%。这被业界解读为政策回归中性,旨在引导车企从依赖价格战转向品牌建设和本地化运营,遏制海外市场的恶性低价竞争。
对于2027年,业内持谨慎乐观态度。随着短期冲击因素的修复和供给端产品力的提升,如果政策环境不发生超预期变化,国内车市有望探底回暖,预计零售增长区间在0%至5%之间。
2026年的车市告诉我们,中国汽车的“大航海时代”已经开启,但如何在保持出口高增长的同时,解决内需疲软和全球份额回落的问题,将是下一阶段行业必须面对的核心考题。