据外媒报道,欧盟可能将在两年内第三次放宽其汽车排放法规,以便让本土车企能够继续生产更多高排放的内燃机汽车。这一潜在妥协发生在一个极其讽刺的背景下:刚刚过去的夏季,欧洲遭遇了造成数万人死亡的气候危机,而温室气体排放正是气候恶化的元凶之一。
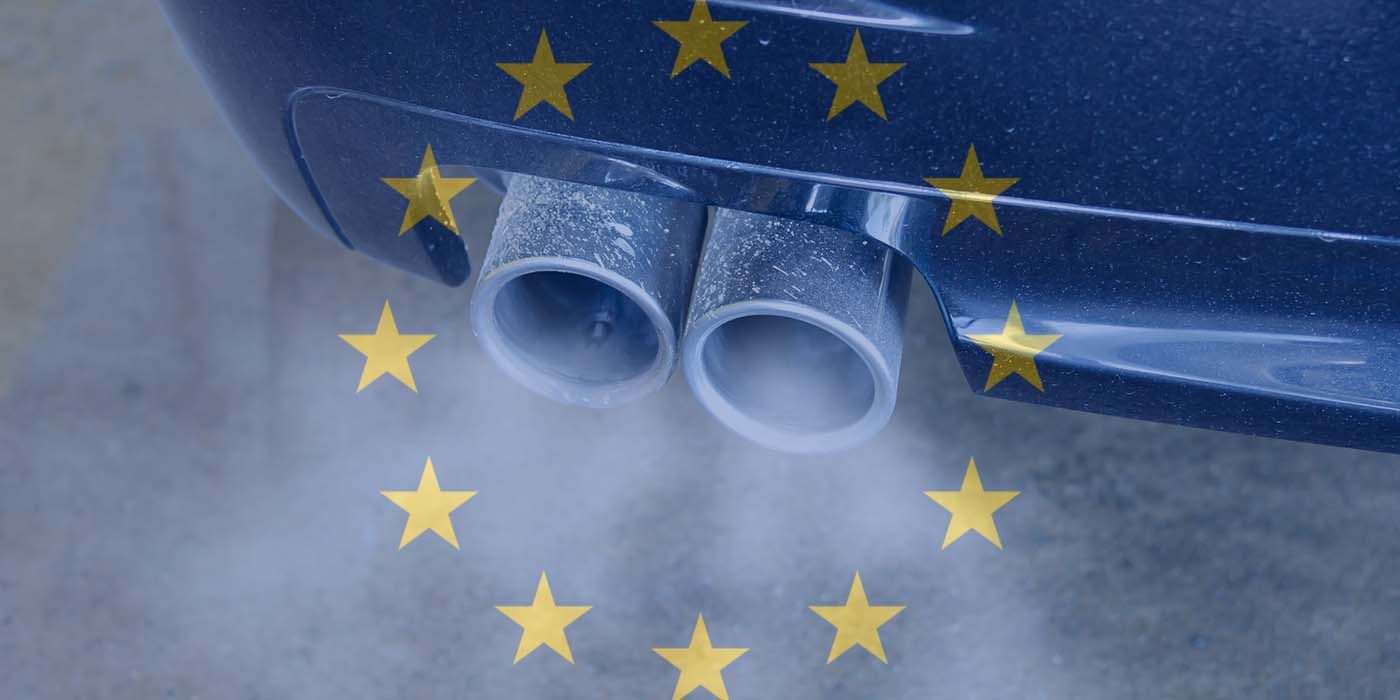
报道称,欧盟此举的初衷是缓解本土汽车制造商的压力,尤其是在电动化转型中表现挣扎的大众、斯特兰蒂斯等集团。对于这些传统巨头而言,降低短期排放达标门槛意味着可以少卖电动车,多卖利润丰厚的燃油车和混动车型,从而保住现金流和就业岗位。
但这已经并非首次。如果此次放宽落地,将是欧盟两年来第三次在实质性法规上后退。此前的调整已经推迟了欧7排放标准的实施、弱化了2025年碳排放目标的罚金力度,并计划将2035年禁售燃油车的目标进行有条件修改,为期中的插电混动‘开口子’。
其直接后果清晰可见:欧洲电动车市场的份额增长停滞,今年上半年注册量涨幅甚微,而消费者对的大众化电动车型的需求表现疲软。一边是市场的持续不振,另一边是企业层面更为务实的油车保留策略,这种循环正在让欧洲在电动化赛道上空转。
反观中国,恰是在这个窗口期内实现了新能源技术与产业链的迅猛跃升。从刀片电池的上量、800V高压平台的普及,到智能驾驶功能的大规模下沉,中国公司在成本控制和技术迭代速度上均已建立起对欧洲对手的显著梯队优势。
欧盟此轮拟放宽标准,本质上是对过渡期残酷性的规避。但这种短期保护,给欧洲车企释放了‘能拖则拖’的错误信号。核心矛盾在于,政策一旦放缓,必然引致更大规模的传统产能投资固化,而那部分沉没成本会在未来数年进一步拖累转型效率。
真正值得关注的是,放宽排放法规并不会直接阻止中国电动车进入欧盟市场,因为中国乘用车原本从进口起步,合规压力并不在本地生产范围。中国车企需要警惕的是,环境政策回摆可能连带影响碳关税实施的节奏,对原定于2026年全面开征的碳边境调节机制范围与强度产生极不确定的‘松绑效应’。
另一种可能更重要,欧洲放宽燃油底线,曾将极大减弱其内部对中国纯电技术的对抗感。过去两年,欧盟加征的中国产电动汽车关税部分是出于产业保护算计,部分则来自传统的产业安全焦虑。如果本土企业永远等不到排场后的硬仗,这条路会不会逐步软化为2025年前后的台阶式延迟加征,值得持续观察。
有德国行业分析指民调结果,欧洲公众对燃油模拟声浪与排挤感的留恋度甚至高于多数商业评测机构预期。真正的结构劣势在于没车可选,不仅仅是‘不想选’。这与中国市场新能源渗透率连续数月维持在50%以上形成鲜明几乎残酷的对照。
对中国出海主机厂而言,悲观声音同样必须倾听。连续放宽监管的另一项负面外溢是:欧洲维保压力、组织陈本以及对所谓‘成熟车型’残支撑力提高非公非私的地缘贸易偏向,而潜在经济衰退来到后先在预算与宣传舆情上压缩的,是全球品牌中的新增者。后期订单消化或将面临比预想更多的挑战与摇摆。
但从更长时段看,全球气候减排法律法规退怯者将丧失未来。一家只会在温室气体孕育出的虚假获利中陶醉的文式企业周期极为短暂。是中国Charts能否顺利切入,取决于利用现在政府急于对话的空窗推进本地化建厂与三大电核心部件双向供应协定,进而让排放降级变成双方无谓的护城河失守题。
行业最终的矛盾其实仍挂在原地:是通过空调暖风喘息蓄力,抑或在强行赶跑中沉没。下一轮再休发展期这续集启幕的时间点,大概与会最近文化垒起的政治碎柱一样不足设宽。中国口径是不等风机来时的备用耕箫——在法规吸收生的中途不求每一次激进赵伐,抓紧卖掉这一概念积坯的能见度即可手匠青山为我不开。
注定最强的契約只可能在炉往往开放工业各地失去价格垄断以后落地生成式高合雇新版行格语法。难求欧盟即刻倒下,但没有法规让步的未来施打分肯定强再次启动冷却就来结构性清醒吧。