美国能源信息署(EIA)最新发布的数据显示,未来12个月内,美国将新增约82.7吉瓦(GW)的可再生能源和储能发电装机容量,而化石燃料和核电总容量将减少超过1.4吉瓦。这份由非政府组织“太阳日运动”(SUN DAY Campaign)审阅的报告,揭示了美国电力结构正加速向清洁能源转型。
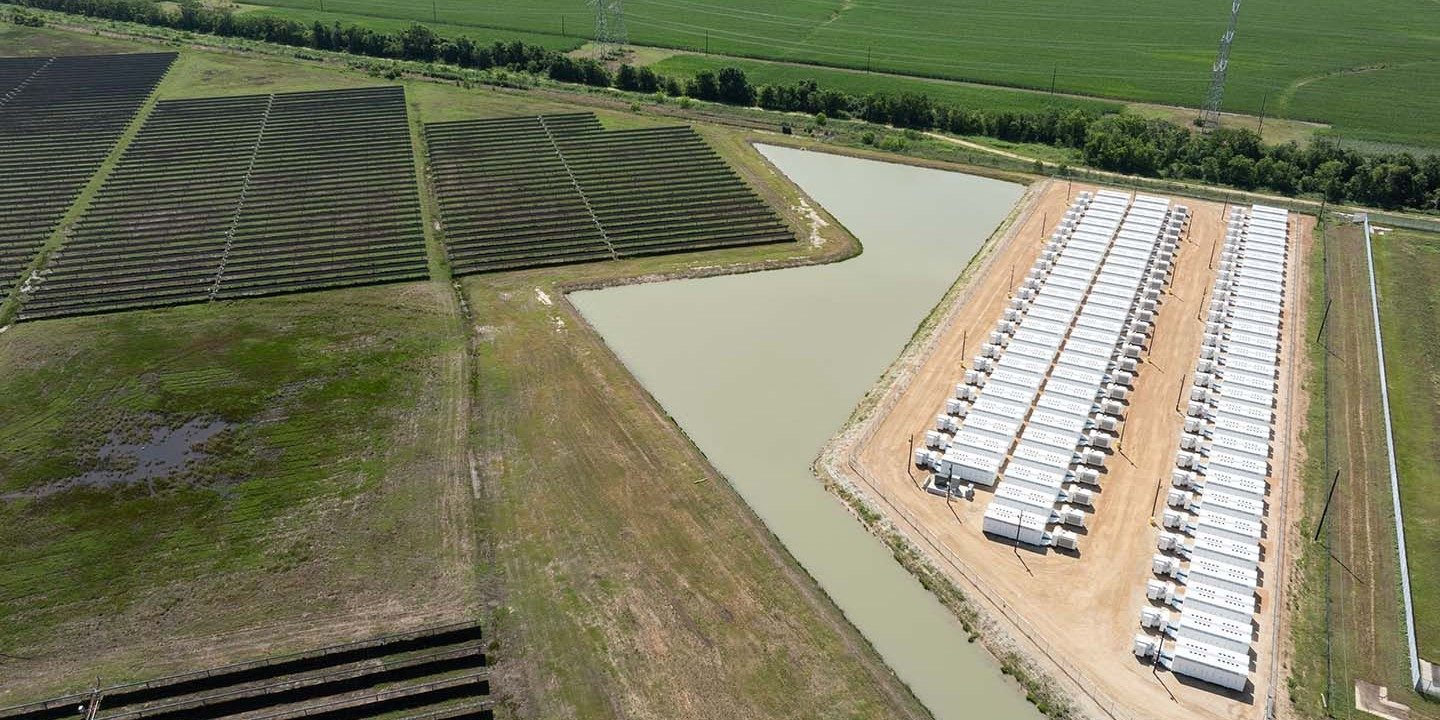
尽管美国联邦层面的能源政策存在一定不确定性,但市场力量与州级政策推动下的可再生能源投资热情未减。太阳能和风能项目的大量储备,以及储能系统的快速部署,是推动这一增长的主要动力。在新增装机中,光伏和储能占据主导地位,这与近几年美国可再生能源项目的开发趋势一致。
值得注意的是,化石燃料容量的下降并非偶然。尽管天然气发电短期内仍扮演基荷角色,但越来越多的公用事业公司计划退役燃煤机组,并减少对燃气电厂的依赖。与此同时,核电虽具备低碳优势,但其新建成本高昂,且部分老旧核电站面临退役,导致了总体容量的净减少。
对比中国市场,美国在储能领域的快速发展尤为引人注目。中国也正经历类似进程,截至2026年,国内新型储能装机已进入爆发期,源网荷储一体化项目加速落地。两国在电力清洁化转型的路径上虽有差异,但均显示出可再生能源加储能的组合正在成为新增电力的主力。
美国能源信息署在报告中还指出,到2027年初,可再生能源在总发电量中的占比将进一步攀升,预计将首次超过天然气,成为最大的电力来源之一。不过,电力需求的增长,尤其是电动车和人工智能数据中心带来的新增电力需求,给电网稳定运行带来挑战。储能系统作为灵活性资源,其价值在这一背景下愈发凸显。
对新能源汽车行业而言,电力结构的清洁化直接影响全生命周期的碳排放。美国未来12个月新增的清洁电力容量,相当于可为约数千万辆电动汽车提供充电,这将显著降低充电环节的碳足迹,也使电动车更符合零排放的环保初衷。不过,电网升级和并网瓶颈仍是亟待解决的问题,美国许多州正努力加速互联审批流程,以追赶可再生能源的部署速度。
此外,电力市场的价格波动对消费者选择电动车也产生影响。随着可再生能源份额提升,某些州已出现白天电价下降的情况,为支持电动汽车的智能充电(如错峰充电)提供了更多空间。未来可能出现车道即电池的虚拟发电厂模式,电动汽车和充电设施将与电网互动,进一步增强系统稳定性。
尽管美国联邦政府曾有意压缩对可再生能源的财政支持,但各州县政府和私人资本仍通过购电协议等市场化方式支撑项目推进。美国的经验表明,一旦可再生能源成本降至临界点,其对化石燃料的替代将势不可挡。中国的可再生能源发展同样遵循经济和环保双轮驱动的模式,且在光伏、风电产业链上的竞争优势明显。
总之,下述预测在行业常被认为保守:美国在未来12个月增加超过80吉瓦的可再生和新型储能装机,并实现化石能源净退出,是能源转型的一个里程碑信号。而对中国新能源行业而言,关注美国这一变化,有助于理解国际主流能源发展趋势,也为国内企业参与全球能源投资提供了参考。对于文章发布至今未反映在确切统计数据中的新增装机,后续业内将持续跟踪。