美国充电运营商EVgo近日在芝加哥一家超市停车场开通了首批特斯拉超充站,这不仅是两家公司合作的首个落地项目,更预示着北美充电市场正经历一轮新的格局重塑。该站点拥有12个快充车位,同时支持特斯拉NACS接口和行业通用的CCS接口,可服务的车型范围远超以往。
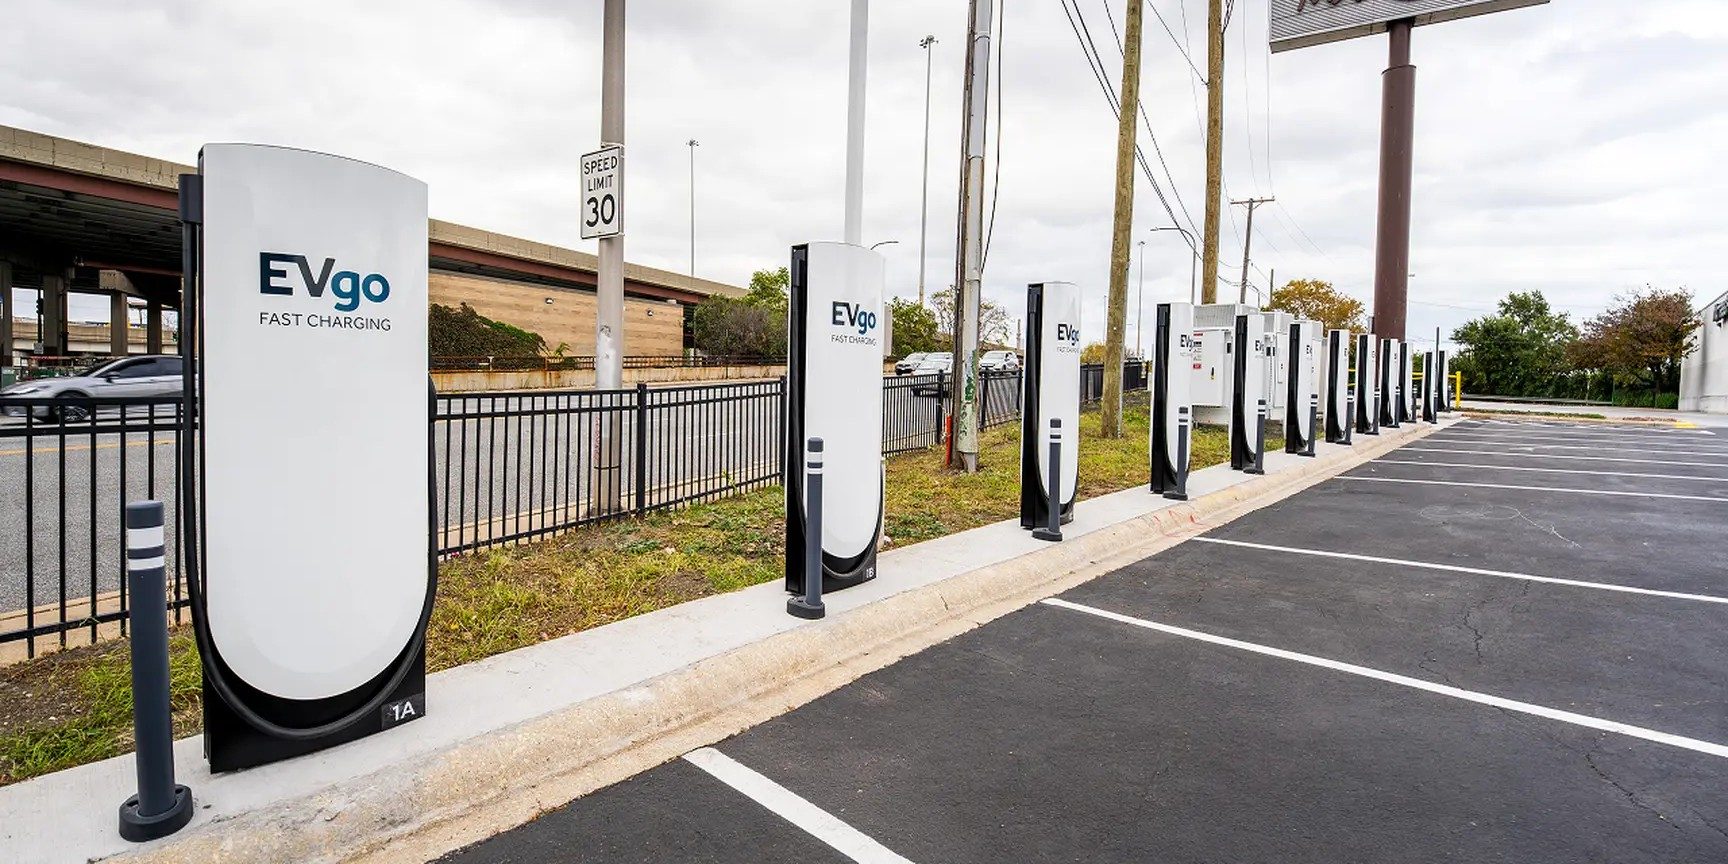
此前,北美充电市场长期处于特斯拉超级充电网络与第三方运营商(如EVgo、ChargePoint、Electrify America)并行的状态。特斯拉依靠自身封闭的NACS接口构建了高可靠性的专属网络,而第三方运营商则以CCS接口为主,兼容多数非特斯拉电动车。2023年,特斯拉开放其充电网络给其他品牌,并推动NACS成为北美统一标准,号称"北美充电标准"(即NACS),但实际接入进程一直较为谨慎。本次EVgo站点成为其向第三方运营商输出技术与管理经验的重要节点。
对于EVgo而言,获得特斯拉超充桩的授权意味着其网络覆盖和服务体验将有明显提升。特斯拉超级充电桩在可靠性、充电速度和网络管理上长期领先于第三方设施,而EVgo此前多依赖合作伙伴与自建品牌桩,在客户口碑方面常受困于充电故障率和信息不透明等问题。通过与特斯拉合作,EVgo将有机会借助成熟的Classic V3平台(峰值功率250kW),为用户提供更稳定的充电体验。
根据双方的规划,类似这样的特斯拉超充桩将在美国多达数百个EVgo站点部署。这意味着特斯拉对第三方网络的开放程度远超预期,也释放出一个明确信号:在大规模增加充电设施之前,特斯拉更倾向于利用现有第三方站点来扩大自身标准的影响范围。而对于EVgo来说,这也是在竞争激烈、利润率偏低的公共快充市场中寻求规模效应与差异化竞争的关键尝试。
从技术角度看,该批超充桩直接兼容NACS与CCS两种接口,有利于降低来自不同品牌电动车的使用门槛。实际上,目前北美主流车企已基本决定采用NACS端口,CCS插头则主要服务于存量车型与一些尚未切换的新车型。EVgo这种双重接口设计可以在过渡期有效提升利用率,减少充电排队和时间浪费。
但需要注意的是,虽然特斯拉开放网络对EVgo与整个行业有利,但第三方运营商是否真的能从中获得足够盈利?目前美国公共充电市场仍面临电量利用率低、建设维护成本高昂、电价波动与需求不确定等挑战。特斯拉的超充运营经验固然可贵,但完全复制其在主要路线与热门目的地上的选址策略并非易事,毕竟第三方运营商更聚焦城市内和相对偏僻区域的中短距离覆盖。
类似模式在中国已见雏形。国内市场目前以国网、南方电网与充电运营商特来电、星星充电等为主力,接口统一为GB/T标准,尚未出现像NACS这样的民营标准主导。但美国市场从标准割裂到整合的经验值得中国新能源车产业链借鉴,尤其是充电技术的兼容性与跨车企协同机制,对消除车主的"里程焦虑"至关重要。目前国内高速服务区油车占位、充电排队等痛点依然存在,而美国模式恰恰需要通过运营精细化与接口统一来缓解此类问题。
EVgo此次首家特斯拉超充站上线,看似只是美国市场的一个普通动态,但它透露出的行业趋势较为清晰:私有充电网络参与公开市场竞争,并逐渐演变为跨运营商的合作生态。未来,谁能最大程度地降低单公里成本、提高充电成功率,谁就可能赢得更多车主的信任,并在更加激烈的配套竞争中占据先机。
对于行业观察者来说,除关注具体站点的数量增加之外,更应该留意后续EVgo与特斯拉合作的操作细节:例如计费逻辑、会员体系打通情况以及对电网波动的应对策略。这些运营层面的不透明将直接影响实际用户体验,同时也决定了这种"互助式扩张"能否大规模复制。
目前,特斯拉在全球的超充网络规模已经超过50000根,而EVgo的第三方网络中,其月均充电量仍在被更多新入局电动车所稀释。在美股的充电概念热潮后,市场逐渐回归理性,真正能带来稳定现金流与用户体验的运营模式将成为最能扛住周期考验的核心壁垒。
从更宏观的角度看,中美欧的充电格局虽然各有特色,但终究都指向同一个目标:用更高效、更智能的充电基础设施,支撑电动车走入更广泛的主流人群。EVgo与特斯拉的这次合作,无疑为这一进程提供了跨品牌的样板,但其具体成效仍待日后充电量与用户满意度等数据的检验。
在中国新能源大潮下,每逢节假日高速服务区排队充电的新闻仍时常见诸报端,充电网络质量和密度仍是消费决策的重要参考。美国模式中“商超+零售+目的地停车”的微场景选址思路,以及围绕充电等待推出的折扣与联合营销,也许能给国内的场站运营者一些原创性启发。不过需要提醒的是,中美电力基建属性与土地获取逻辑差异较大,简单照搬难以奏效,务必要本地化落地。
总体来说,首批特斯拉超充在EVgo上线,不仅是收费基础设施的一步,更是在新能源汽车补贴退坡大背景下,私营网络之间从竞争走向结盟的一个信号。随着合作深化、铺设站点增加,其潜力和难点将在数千不等的时间维度内持续释放,值得各方继续跟踪。