特斯拉在2026年第三季度的股东信中给出了一个矛盾的说法:一方面将销量疲软归咎于电池供应紧张,另一方面又自诩拥有四年来最多的积压订单。这种解释在数据面前显得苍白,更像是试图安抚投资者的战术性说辞,而非对市场现实的准确描述。
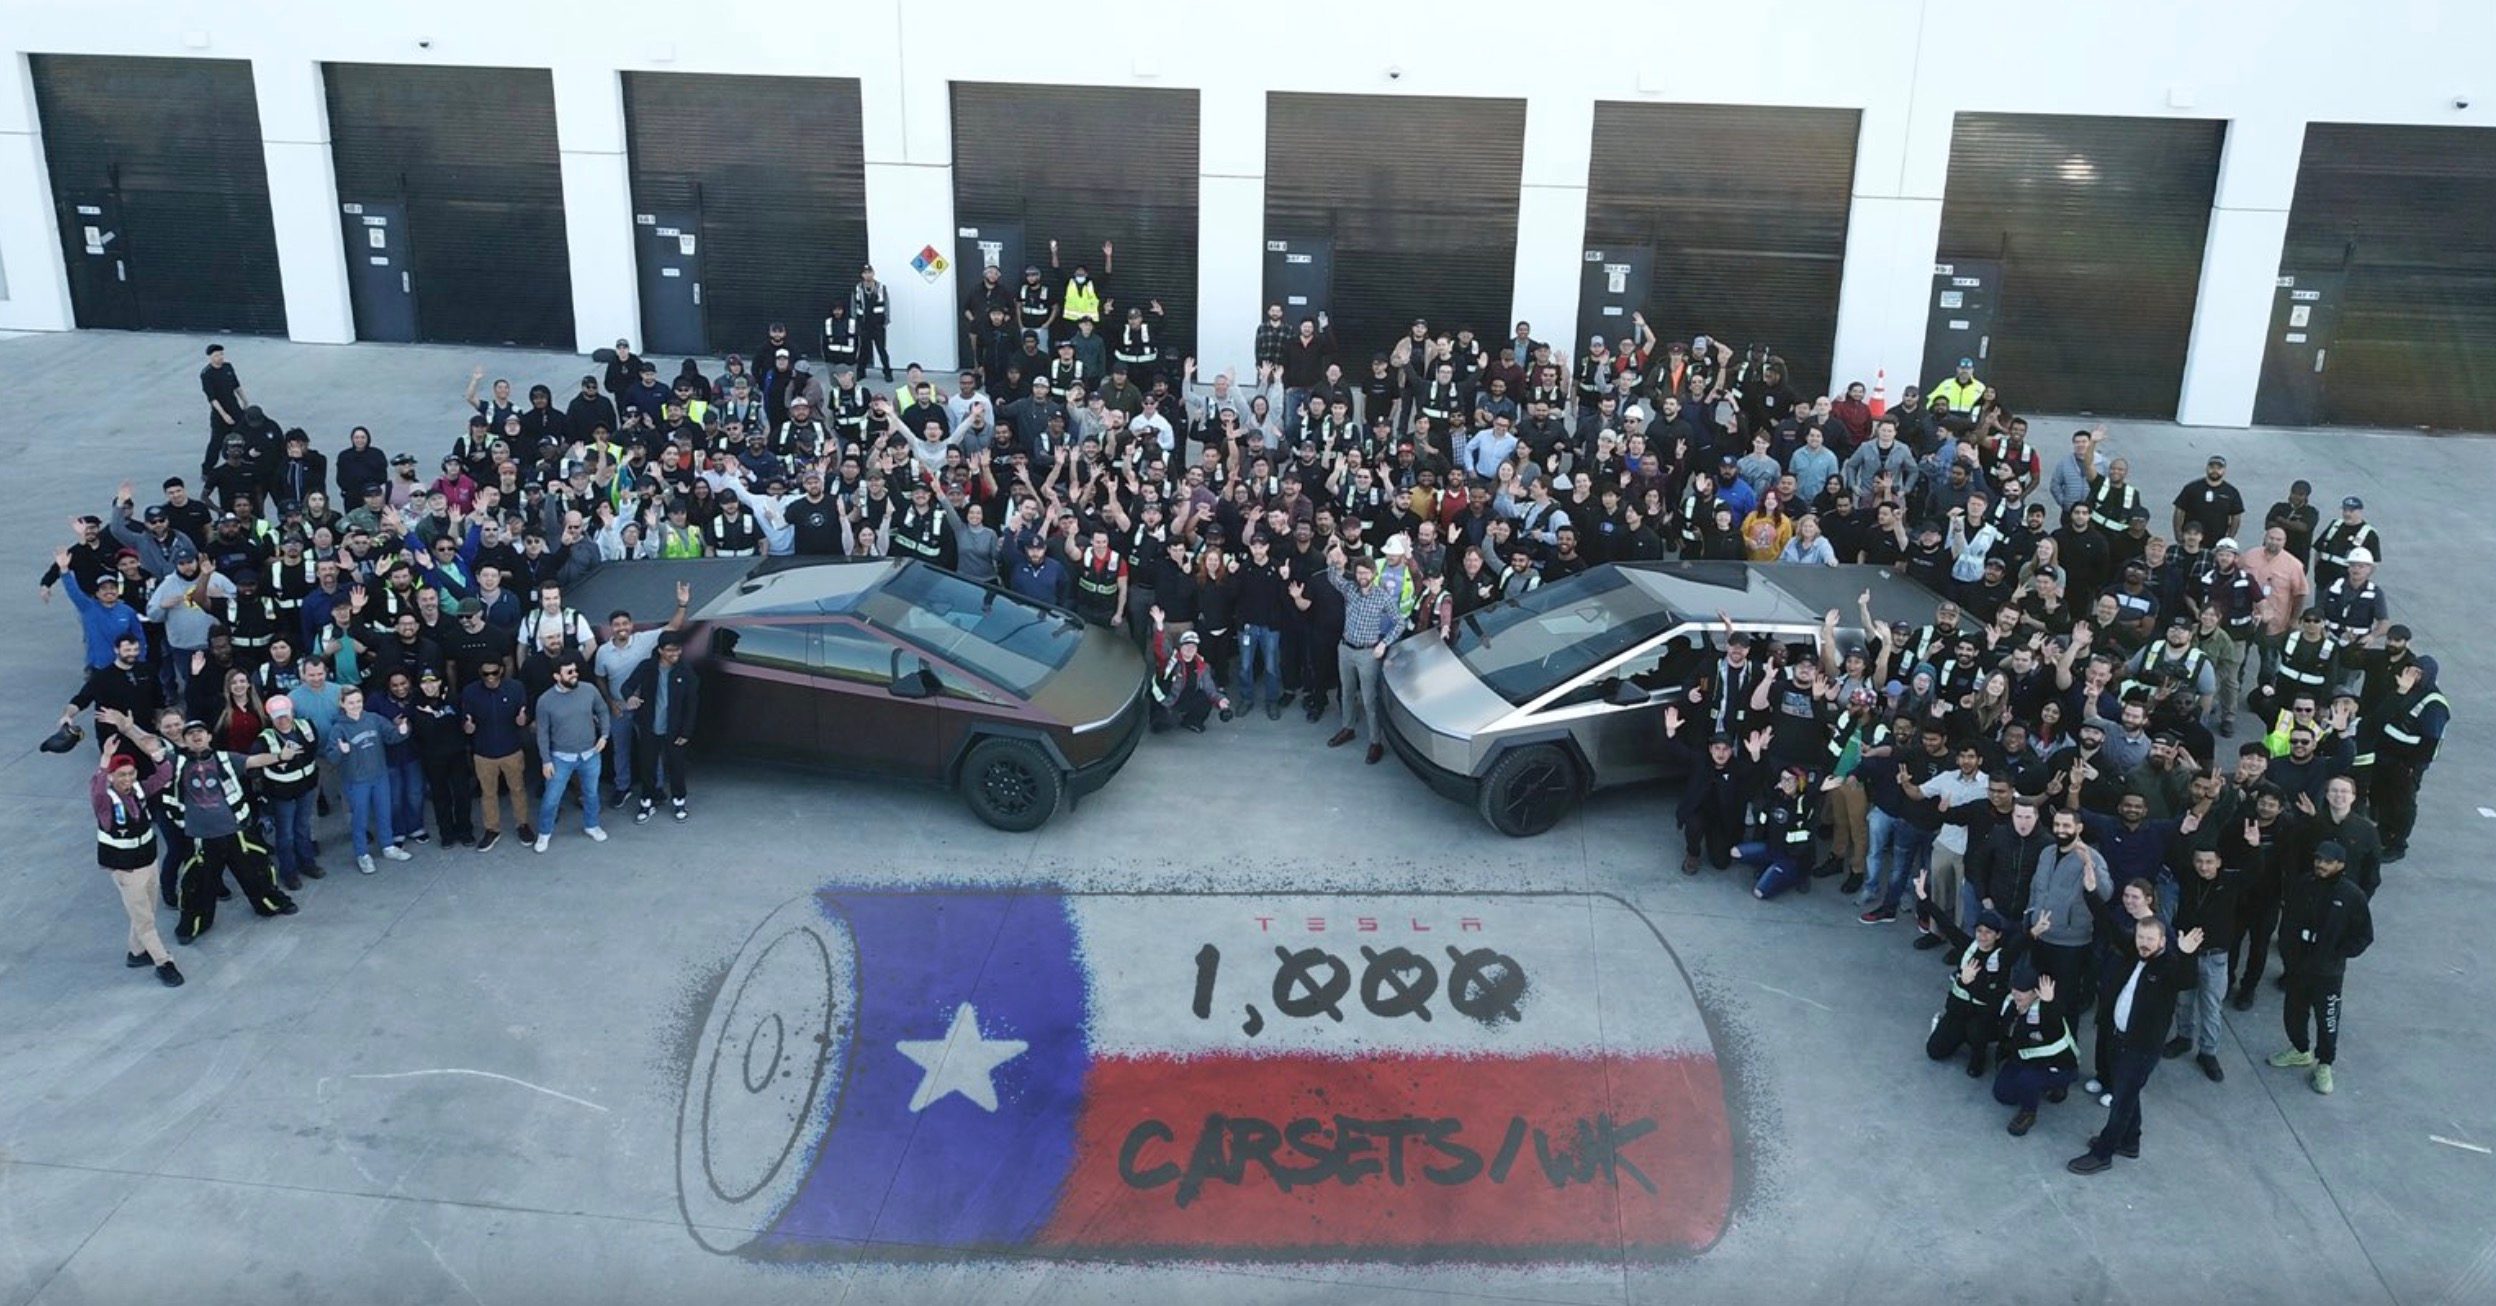
从官方披露来看,特斯拉本季度交付量低于预期,但信中将原因指向“电池可用性”这一上游瓶颈,并强调即使有足够订单也无法生产更多车辆。这一口径在电动行业并不陌生,但往往更多出现在新势力早期产能爬坡阶段,而非一家年销近两百万辆的行业巨头。
有趣的是,特斯拉同期仍在持续下调部分车型的售价,尤其在中国市场频频推出限时优惠或变相促销。如果真是电池缺货限制了产量,那么降价的意义何在?通常,企业只在库存压力或需求放缓时才会走此一步。两套动作叠加,更容易让人理解为:库存并非紧张,而是供需双方都在降温。
事实上,特斯拉近年来在电池方面并未受制于外部采购,其4680电池自产计划虽一波三折,但外购比例依然占据主导。松下、LG新能源等供应商的产能利用率近年普遍走高,但尚未见针对特斯拉的严重供不应求传闻。相比之下,市场调研机构多认为,特斯拉面临的主要问题是部分区域市场需求趋于饱和,尤其在中国,激烈的价格战已压缩了溢价空间。
中国新能源市场的现状恰好是解读特斯拉困局的透视镜。2026年,本土品牌在20万元至30万元区间密集投放产品,从智能驾驶到座舱体验皆有超越特斯拉的卖点。根据行业公开数据,比亚迪、理想等领先车企的季度环比增速多数高于特斯拉,它们并未将电池列为显著瓶颈。这说明电池供应问题更多是特斯拉供应链策略的结果,不具有行业普遍性。
特斯拉的这种说法还可能带来连锁影响。如果上游供应商信了这句话,可能会调整扩产计划以优先满足特斯拉的“缺口”,但实际缺口可能并不存在。这会让供应商背负过剩风险,同时在销量预期上形成误导,最终影响行业资源配置效率。中国车企已经尝过这种误判的苦果。
从数据层面看,特斯拉在信中提到的“最大积压订单”与交付节奏并不匹配。以全球产能体量推算,如果真有大量未交付订单,交付周期通常会在财报或官网明示。可实际情况是,多数地区的Model 3和Model Y等待时间都在两周左右,这与“四年最大积压”的表述存在明显落差。
此外,耐人寻味的是,特斯拉在解释销量哑火的同时,仍照例强调成本控制与运营效率。这是技术驱动的惯性,但也弱化了化解需求问题的紧迫感。在营销动作上,它倒没有按兵不动:过去一个季度,包括中国在内的多个市场都推出了燃油车置换补贴相仿的金融优惠,吸引潜客能力并未减弱。
将时间拉长看,特斯拉并非周期内第一次用“供应链”来解释销量问题。这次把锅扣在电池身上,尚可理解为向投资者传递的“非战之罪”信号。但在中国市场,价格敏感的消费者显然已开始以更理性的方式看待特斯拉的品牌价值精简带来的优势,也越来越难再为老款平台产品支付季度初的高溢价。
行业人士普遍认为,真正健康的增长应当呈现出交付量与在手订单同步扩张的形态,而不是在一边压低价格、一边给出模糊堵因。即便电池增产切实小于规划,也说明要么前瞻力不足、要么渠道压缩过快——无论哪种,都指向规划与执行之间的脱节。
对比中国新势力,特斯拉此前被屡次模仿的“现定现产”模式,在供应链弹性上反而成了双刃剑。宁德时代对核心客户的产能分配相对刚性,若特斯拉订单预测保守,其第二供应方就难以迅速填补缺口。这或许能解释为什么特斯拉会抱怨电池自产受阻,却是彻头彻尾的战略惯性产物。
对投资者和公众来说,真正需要紧盯的不是听到哪个零件短缺,而是它接下来是否能在中国的降价策略与外海市场利润率之间找到新平衡。至迟到下个季度,随着各大咨询机构重回弹道,究竟哪种叙事成立,自然会从财报与第三方上险量和海关数据中见分晓。
别急着同情特斯拉的“电量不足”,在这场叙事角力中,真正对中国买家有指导价值的提醒是:短期内入门的Model 3和Model Y仍可能随风促销,若持有耐心,多个时尚贴身的综合产品一并涌现。需求并未消失,手牌永远在买车者手里。