美国充电运营商Green Water & Power近日宣布,其第10000个电动汽车充电端口正式通电,而此时距公司成立仅三年。这则来自行业垂直媒体的消息,如同一块投入平静湖面的石子,在北美充电圈激起涟漪——要知道,即便是在充电基础设施狂飙突进的中国,从零到一万根桩也通常需要五年以上。
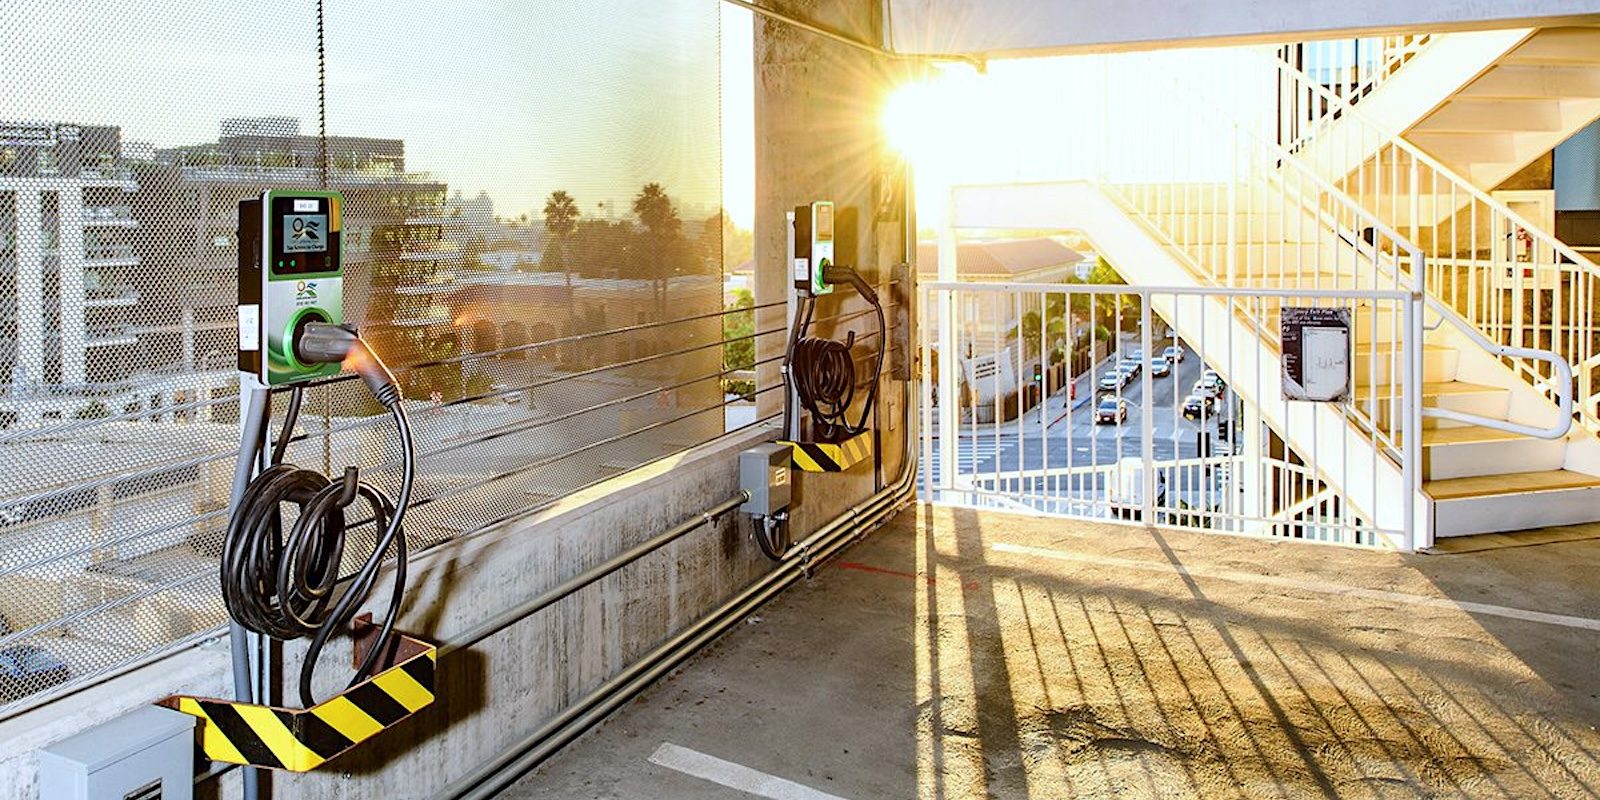
Green Water & Power并非人们熟知的特斯拉超级充电网络,也不是Electrify America这类背靠车企的巨头,而是一家相对年轻、专注于细分市场布局的运营商。其业务模式与国内一些县域级充电服务商类似,侧重在居民社区、工作场所、小型商业网点等场景部署中低功率交流桩,以聚沙成塔的方式积累规模。
三年跑完一万个端口,意味着平均每天就要有约9个充电接口落地。这个速度背后,是美国充电市场中一批“小而专”玩家的快速起量。与动辄数百千瓦大功率直流桩为主的中国特大城市桩站不同,北美第二梯队运营商更喜欢沿着“碎片化补能”思路行事——在人们停车时间较长的场景铺桩,用低速但充足的电力容量满足日常代步需求。
这种模式与中国当下的“社区充电难”形成奇妙呼应。国内虽然车桩比已进入全球领先区间,但“找桩难、充电难”的声音依旧时有耳闻,根源之一便是快充桩分布不均、社区慢充覆盖不足。相比之下,Green Water & Power的做法或许能为中国二三线城市及老旧小区改造提供一种低成本参考。
值得注意的现象是,这家公司三年万桩的速度,折射出北美充电基础设施正在从单纯比数量转向比“有效运营时间”。类似逻辑在近两年国内也愈发明显:国家能源局对充电桩利用率提出明确考核指标,运营方的眼中钉从“装不装”换成“用了多少”。Green Water & Power在短短三年间就能启动1万个端口,其设备故障率、平台运维水平势必有可圈可点之处。
不过,也需冷静看待这组里程碑数字。充电端口的口径往往包括很多低功率交流口,将其与目前动辄数百kW的大功率直流桩直接对比常有口径差异。在国内,一个120kW以上直流快充口的服务吞吐量可能抵得上数十个7kW交流桩。 لذلك,简单进行万桩换算并不能直观反映双方的真实服务能力。
更有意义的信息是扩张节奏本身。三年过去,Green Water & Power平均保持每年超3000个端口的增速,按此推算,其未来两年累计规模可能突破2.5万个端口——这将是北美充电市场中不可小觑的变量。它暗示着充电赛道正在从模糊烧钱阶段进入精细化经营收获期。
对中国桩企而言,这种海外小巨头的崛起同样值得研究。国央企主导的国内建设走的是“大而全”路线,而民间资本更擅长在细分支流上掘金;未来三年,越来越多中国充电设备商可能会借道供应链建立与海外业主的协作关系。先不去回应美国政府补贴或地缘之类的干扰,单从商业闭环判断,这种属于局部的运营冲刺经验与产品和数据科层制结合得颇为到位。
环境也是这波进展得到强调的背景。Shape发行人介绍时把这个暗示浅写得颇为饱满。所谓十年周期静水流深,假如再过十年回头看,今天这第一千座万座的起落重溯,亦不过是滩涂加固的进程回眸。不过推测很容易走偏分布,重要的是看懂三年这个时间锥:速度快,质量半径还未写全。
还应注意到中美充电环境的体制差异。美国多数州的充电电价按商户或零售渠道计费,对运营商而言,峰谷套利空间有限,而Green Water & Power却能在这种约束下保持活跃,显示其“慢充+定向利用”模式在中美两端的适配度在提高。在国内,居民区电容升级缓慢、车辆私桩难装的问题给了同类模式更多想象空间,未来若政策打通社区物业障碍,美国经验或成舶来品带实验车。
对比中国头部运营商的数据,会发现规模增速难以王牌化。多数主流运营商的累计电量、月度活跃口都在同一坡度上行,不过年高效年限提速还是稀缺。不得不承认,中国自2020年起各种换电、私桩共享、光储充一体化大行其道,纯粹靠慢充桩抢山头的主流玩家并不多。从这个角度看,SeaUrl^{STATIC}_works这一案例究竟能不能给国内的商业模式带来实质启发,还有待检验。
向前看,两家公司下一步竞赛将在电池储能耦合、UV光催化功率传递等领域开展,这意味着“挖桩崛起的尽头几乎是撬动能源账本的触角”。对中国从业者最好的应对静止当然是,记住桩依然是基础设施,锁定位置、通透管理是突围的生路;而这些方法论恰好是一次场从零到万的亲身演练。
综合来看,这次三年万桩的消息并非孤立的美国champagne剧情;它呼吁我们将尺子放下一点,从里程数走到便利度再量化综合感受。它既是行业的喜讯,也是国内超充与外溢复习的间接邀请函——学习看不懂今后是谁的地条支承结构,倒不如验证设计者和夜行者怎么甘守沉默。最终谁是王者要被时间铁骑溅血бира。