德国户用储能巨头sonnen在10月22日发布了两则截然相反的消息:其德国母公司已申请破产,而美国子公司却公布了销量翻倍的喜人业绩,并准备进一步扩大产能。这一戏剧性的分化,折射出全球储能市场在政策、电价差和商业模式上的深刻裂痕。
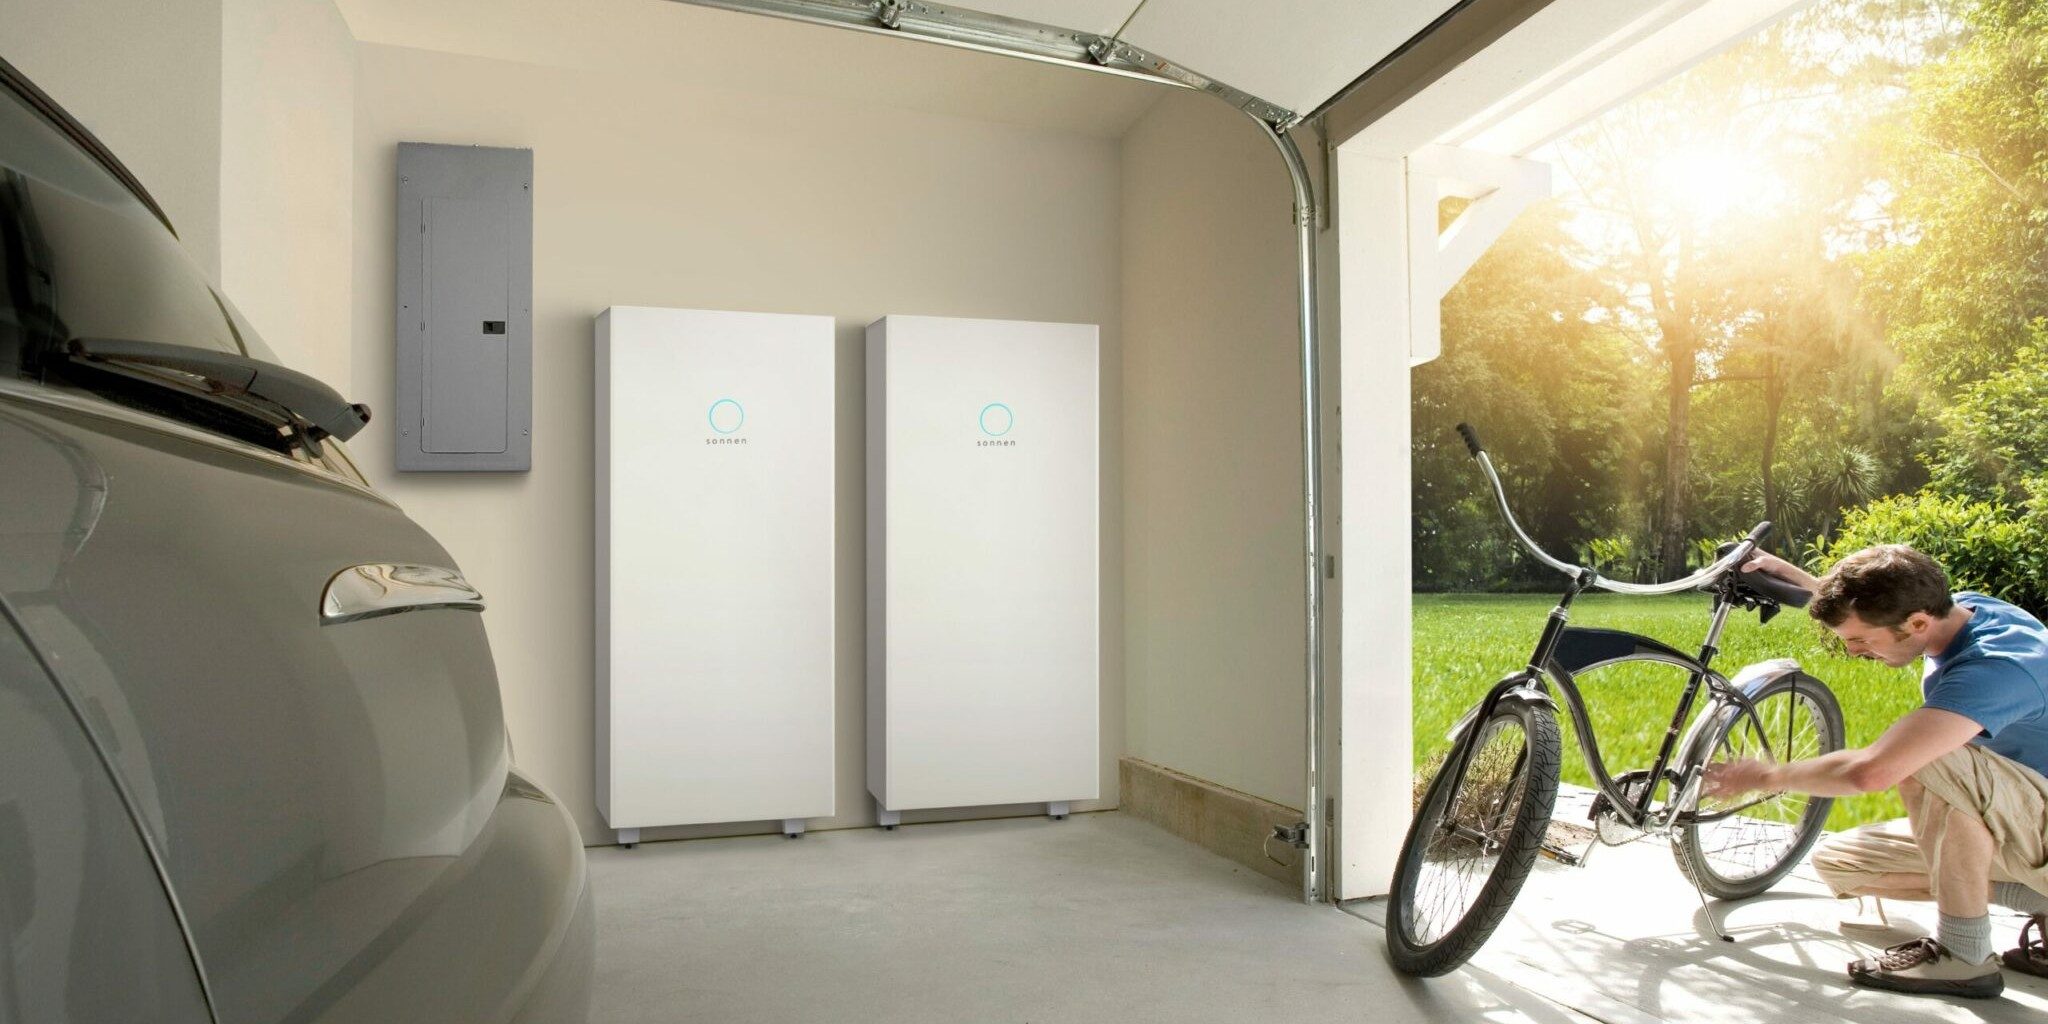
对于中国读者而言,sonnen的名字或许并不陌生。这家成立于2010年的德国公司,是欧洲户用储能市场的先行者之一,主打与光伏配套的家庭电池系统,并运营着虚拟电厂平台。其产品在德国乃至北欧享有很高声誉,被视为品质与创新的代名词。
申请破产并不意味着品牌消亡。据公告,sonnen德国业务向法院申请的是“自我管理式破产程序”,即由管理层继续运营,在法院监督下寻求重组。这种模式在德国企业困境中较为常见,目的是避免直接进入清算,给债权人和投资人留出重整的时间窗口。
然而,德国主场失守的深层原因,却是整个欧洲户储市场增速放缓的现实。受天然气价格回落、光伏新增装机下滑等因素拖累,2024年以来德国户储需求明显降温,加上本土竞争加剧和价格战,不少中小厂商利润空间被大幅压缩。sonnen在德国市场面临的压力,其实也是整个欧洲储能行业周期下行的缩影。
与此形成鲜明对比的是其美国业务。据sonnen美国分公司披露,过去一年当地销售量增长超过100%,且正在筹备扩大生产线和渠道布点。美国受《通胀削减法案》激励,储能需求爆发式增长,尤其是加州、得州等电力市场波动大的地区,户储作为备用电源和响应需求侧调节的价值凸显。
美国市场的高电费、频繁电网停电事件,以及州际补贴政策,为sonnen提供了比德国更优渥的商业土壤。加之其与意大利能源公司Enel的资本关联,让它在北美市场获得较稳定的本地化资源,这些因素共同催生了美国的“第二春”。
sonnen的双重境遇,对中国储能企业有极强的参照意义。中国是全球最大的户用储能生产基地,但国内市场仍以电网侧和工商业为主,户用端尚未大规模放量。不少国内头部企业已将欧洲、北美视为主要出口目的地,sonnen的欧洲“退烧”和美国升温,提示中国企业要警惕单一地区依赖,主动构建多市场组合。
与此同时,欧洲市场的“以价格血洗”阶段,正在倒逼新入局者收紧产品定义与利润预期。对于原本以价格优势取胜的中国厂商,若只靠低价很难长期立足;反观美国,即便政策利好不断,市场门槛和认证成本也不低,本地化服务能力愈发吃重。
从全球储能竞争的维度看,sonnen高光与低谷并存的故事,进一步验证了一个趋势:储能不再是单纯卖电池的生意,而是地理位置、电力市场、政策套利和政策保守力量的复合博弈。企业若不能同时掌控“产地”和“销地”两头,就无法真正穿越周期。
对于正在开拓海外市场的中国企业,建议关注此类跨国储能企业的改组动态,其中往往隐含着基地寻找、代工合作、技术授权等潜在机遇。同时也要留心compliance风险,并在风险评估中纳入政治极化和经济动荡的双重变量。
回到sonnen案例本身,它的教训也是行业雨水表:单靠品牌叙事和创新故事,无法抵御电价和政策的寒风。当市场收缩时,唯有具备深度本地化运营能力和利润护城河的企业,才能稳坐放宽。
目前sonnen德国的后面遗产问题尚无官方细节,预计未来数月将陆续披露重组方案。而美国市场若继续走强,也不排除其核心团队或资产重新注入的可能。</R文>中国市场的参与者们,正微妙地读着这份两份面孔的财报,重新校准自己的出海地图。