美国俄亥俄州的老牌便利店品牌United Dairy Farmers(UDF)最近宣布了一项看起来十分“跨界”的计划:在旗下170家门店中的6家部署直流快充桩,预计最早于2027年初投入使用。当顾客停下电动车充电时,顺路买一杯冰淇淋,很可能成为这家家族企业切入充电市场的最初理由。从项目规模看,这谈不上激进,却可能是美国中西部补能业态变化的一个小注脚。
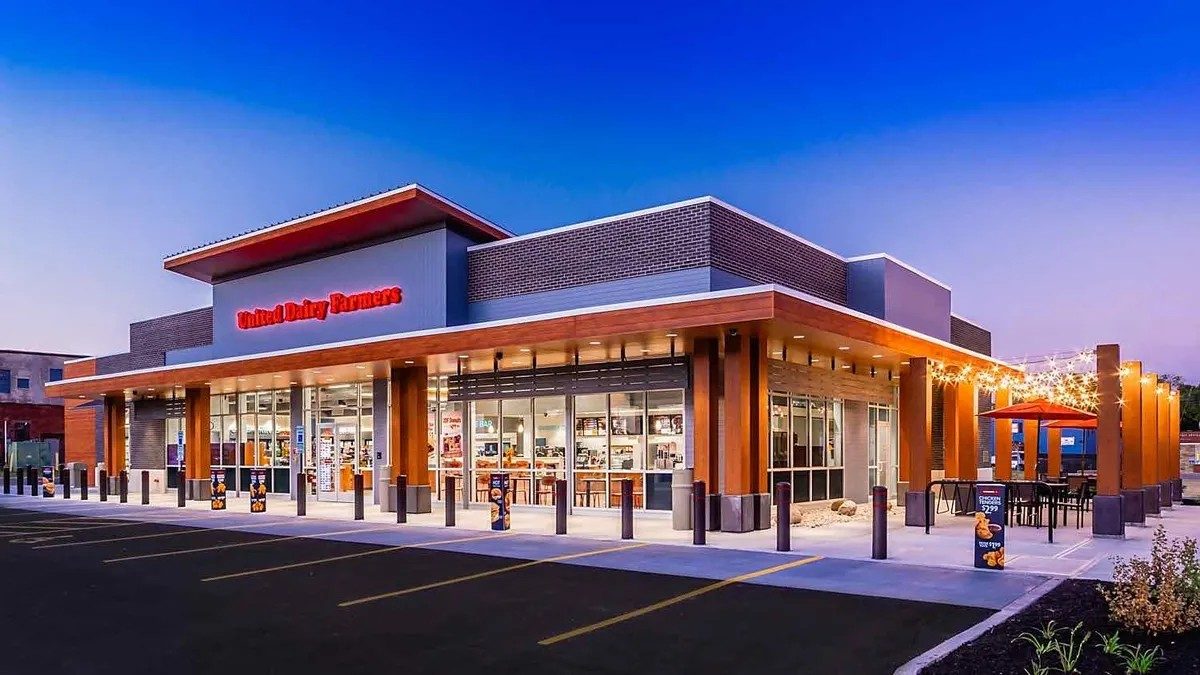
UDF或许对中国消费者有些陌生。它成立于20世纪40年代,是一家以乳制品、冰淇淋和加油站便利店业务为主的区域型家族企业。目前拥有约170家门店,主要分布于俄亥俄州及其周边,产品线包括自有品牌牛奶和冰淇淋,定位接近美国中西部的社区型“加油站+便利店”。在当地,UDF是许多家庭夏日购买冰淇淋的固定去处,也是中西部公路场景中常见的补给点。
根据相关报道,UDF将在这6家门店引入直流快充设备,这是其首次自行建设充电基础设施。项目从旗下170家门店中筛选而出,预计开放时间在2027年初。虽然首批只有6个站点,但作为一家区域零售连锁,这一步明确指向了“充电+消费”融合的方向。没有立即铺开网络,而是选择少数门店试水,更像是在测试充电需求的本地浓度。
为什么是冰淇淋店?一个现实原因在于:电动车充电几乎不可能在几分钟内完成。即使在超充条件下,驾驶员通常也需要等待十几分钟到半小时。这段时间正好与购买甜品、咖啡或者简餐的消费场景重叠。对UDF而言,快充桩可能不只是服务电动车用户,更是延长店内逗留时间、拉动零售收入的工具。尤其在美国中西部,冬季漫长,室内等候环境与热饮、冰淇淋这类商品,能形成天然的消费理由。
UDF并非这一思路的首创者。在美国,以Sheetz、Buc-ee's、7-Eleven等为代表的便利店和加油服务站,近年已在多个州布设直流快充。大型加油品牌与连锁零售商的普遍逻辑是,把充电桩变成加油站/便利店生态的一部分,用充电停留时间换取非油业务的销售额。这一趋势背后其实是一个简单换算:快充带来的单次停留时间,比传统加油多出十几分钟,多出来的时间就是零售增量。
不过,UDF有它独特的样本意义。与全国性连锁不同,UDF是一家区域型家族企业,门店密度有限,资源和网络无法与巨头相比。它的跟进充电趋势,意味着补能基础设施正从头部玩家扩散到区域性中小运营者,这往往是某一种商业模式走向成熟的信号。对于很多同样拥有存量门店但缺乏增量的中小零售商,UDF的尝试可能比超级充电站更有参考价值。
把视线转回中国。加油站/便利店+充电的玩法,在国内其实早已不新鲜。中石化、中石油等传统能源巨头与充电运营商合作,在加油站内布设快充桩,已成为补能网络扩张的重要路径。许多高速服务区也在过去几年完成了充电桩覆盖,并配套推出餐饮、咖啡、休息区等业态。与UDF相比,中国场景的规模更大、密度更高,但“把充电做成零售入口”的商业逻辑,本质上并无不同。
中国补能场景的“商业浓度”甚至超过美国。在一些城市公共充电站,运营商配套了便利店、自动贩卖机、按摩椅乃至小型休息室,尝试把等车时间变成消费时间。但从另一个角度看,真正像UDF这样把“冰淇淋”这一大单品放在充电场景里的品牌,依然少见。多数充电站的零售配套更像标准化的答案,缺少UDF这种由自有商品驱动的差异化供给。
这种差异源于市场结构的不同。美国地广人稀,充电设施的选址更依赖目的地型基础设施,零售环节是补能网络得以维持商业模式的关键;中国则更依赖高密度城市网络和出行平台的流量分配。相比之下,UDF的小店实验,更能观察一个单点充电站与零售业务结合的真实反馈。它不需要追求单站很高的充电量,只要多卖一份冰淇淋就有可能覆盖部分建站成本。
当然,试水并不等于坦途。直流快充的建站成本、电力容量申请、设备维护以及未来充电服务费的价格波动,都会影响这门“充电+冰淇淋”生意的账本。UDF的6个站点,与其说是规模化布局,不如说是有意识地收集数据:客流变化、充电时长、成单转化,一个都不能少。而电力容量在老旧社区门店中的充裕度,可能成为选址的现实约束。
从趋势看,补能服务正在分化为专业充电运营商和“零售+充电”两种路径。中国市场的超充站开始出现咖啡、饮品等品牌联名,美国市场则从小型便利店切入。双方或许会走向相似结论:充电站的商品属性,和它的能源属性同等重要。谁能把等待时间转化为可消费的时间,谁就更容易在服务费之外找到可持续的收入来源。
UDF将2027年初作为项目落地时间点,节奏并不算快。但这正好给行业一个观察窗口:一个依赖冰淇淋和牛奶为利润支柱的社区品牌,能否用6个快充站撬动新客群?如果能够跑通,全球范围内的中小零售补能网络,或许都会多出一个参照样本。
对于中国读者而言,UDF的新闻之所以值得关注,不只是因为“冰淇淋+快充”这个组合听起来新鲜。更关键的是,它提示了补能网络的下一个竞争维度:不是堆功率,而是在充电这件事上长出新的消费场景。当国内超充站价格战逐步平息,零售业态的创新或许才是下一轮差异化的起点。