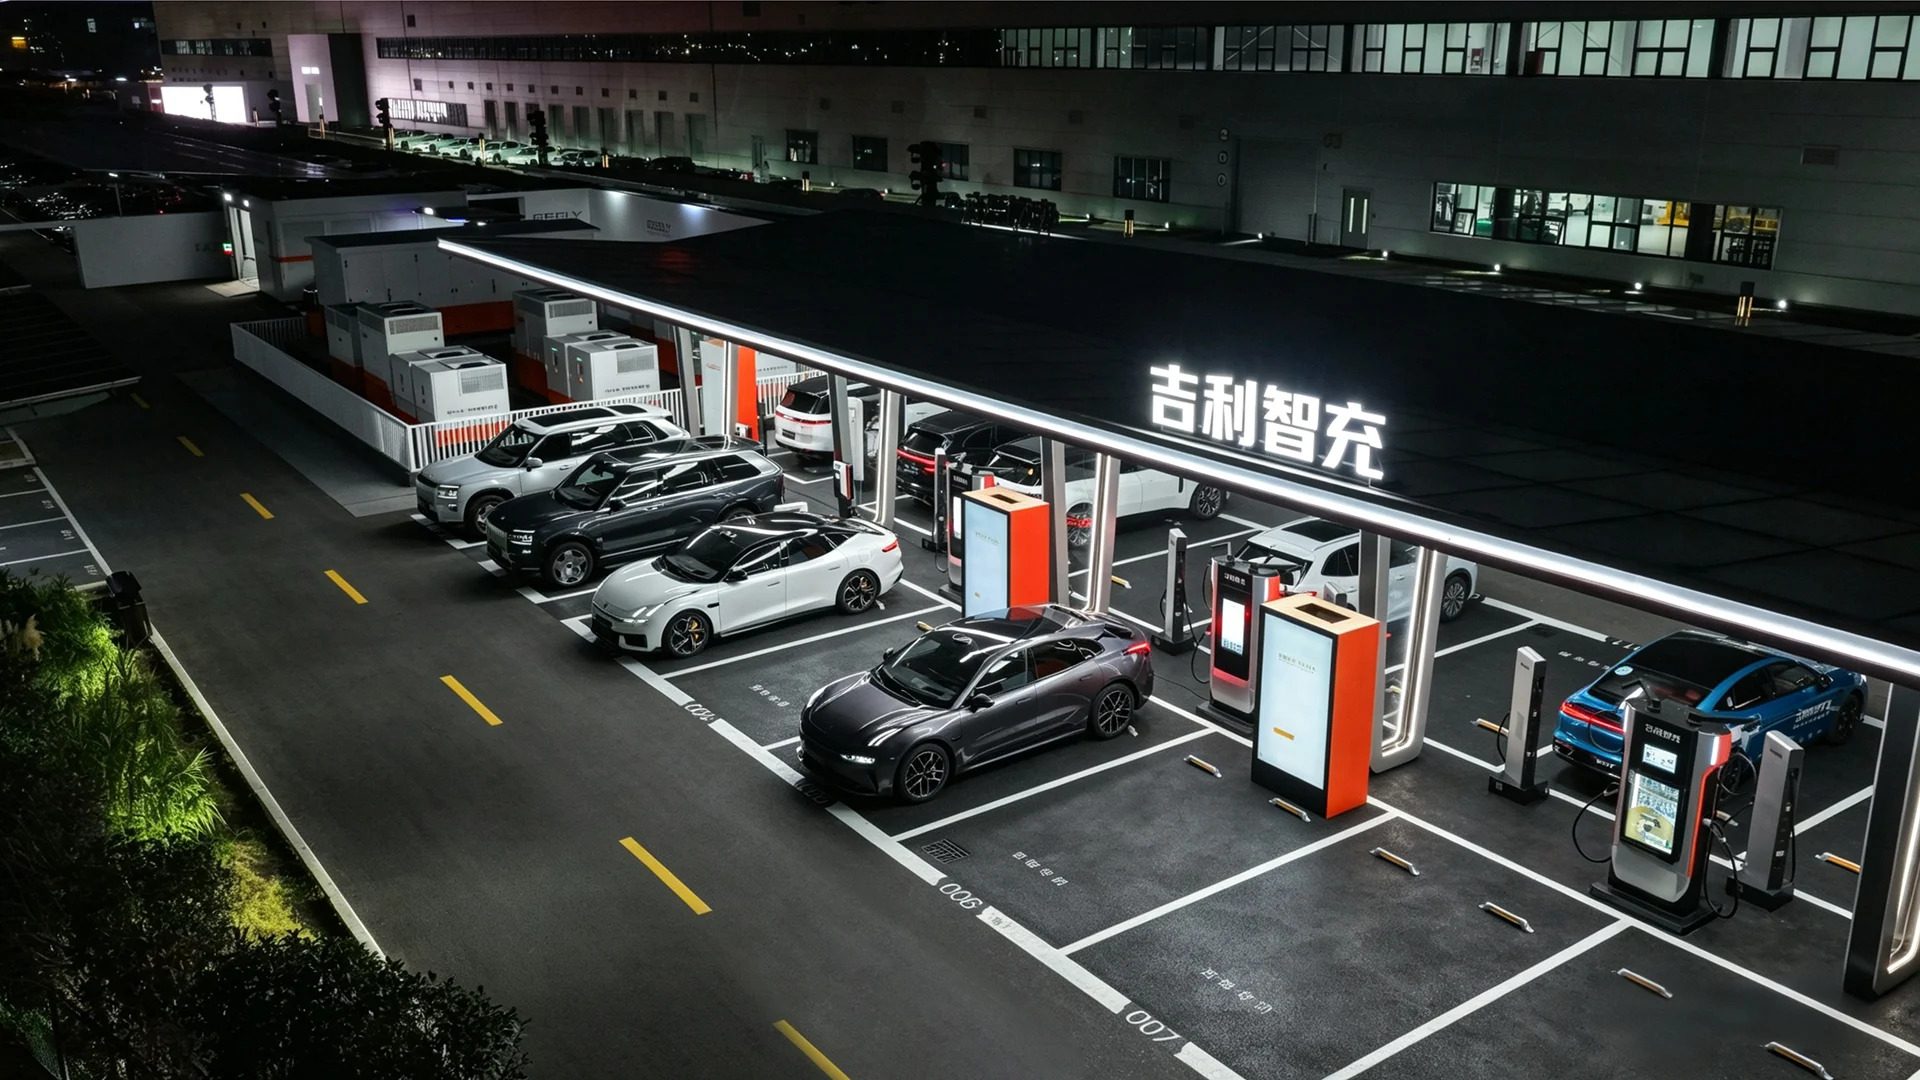
就在上周,吉利宣布推出2.2兆瓦(即2250kW)的超充桩,并在5个城市率先投入运营。官方声称,这类充电桩能在5分钟内完成一次接近满电的充电,足以支撑数百公里的续航需求。值得注意的是,这个时间节点并非远期规划——而是一个已经发生的商业事实。
与此同时,大西洋彼岸的进展却显得格外缓慢。美国目前最高规格的下一代超充目标是750kW,且时间表一再推迟,现已定到2026年才能出现在公众视野中。也就是说,中国在充电功率上已经跨过2兆瓦门槛,而美国还在讨论如何将功率提升到0.75兆瓦——两者相差整整3倍。
这种不对称发展早就超出实验室范畴,而成为市场现实。中国领先的不仅是功率数字,更在于高压平台的商业化进程。800V乃至900V架构已经在多款主流车型上落地,部分高端车型甚至开始采用1000V电气系统,这不仅支撑更高效的大电流充电,也倒逼充电设备端进行技术迭代。
吉利并非唯一在超充领域发力的中国车企。多家头部厂商已经建立了各自的超充站网络,常见的1200kW液冷超充成为一线城市标配,而更高功率的充电堆已在部分场景中实验性运行。整个行业正在形成一种共识:充电已不再是电动车接受度的短板,而是突进方向。
与之对照,美国电网基础设施老化、审批流程繁琐,以及充电运营商对旗舰超充设备盈利前景的谨慎评估,都制约了超高功率充电桩的部署速度。750kW的规划虽然在企业内部被视为“晴空霹雳”,但要落地还面临着从功率模块到冷却系统多层次的工程挑战。
充电功率的攀升,核心难点并不在这一句简单数字的附近。提升一个数量级的输出需要重新设计充电模块,更高电流带来高发热量必须使用液冷或更高等级的强制风冷;功率器件需要从碳化硅基板换用更先进的封装;整枪和电源线缆不仅要降阻,还要满足越来越苛刻的安全标准。这些工程细节决定了国产超充在总成本和大规模工程化能力上的真实成色。
中国新能源配套企业已经在产业链上游确立了先手,尤其是高压继电器、800V功率模块、液冷枪线等核心器件,国内厂商已具备独立供应能力,而美国企业在这些领域多依赖于第三方国际供应商,试错成本和供应周期都更为冗长。2025年前后的供应链竞争,已经不止于电池和电驱动,充电系统也在全面内卷。
从政策角度观察,中国地方政府对超充基础设施建设的支持力度明显强于美国各州。国内多地将超充站点建设纳入新基建指标,给予土地、电力和补贴方面的倾斜,而美国联邦项目虽然提出7.5亿美元救急基金,但行政拨款周期长,实际抵达项目端的现金流相当有限。
更强的补能网络,也在潜移默化地改变用户心理边界。当超充像加油站一样立在一个服务区内,5分钟能获取的续航与加满一箱油相差无几,是否会解除最后一块“里程焦虑”的封印?特斯拉在3.5代超充时已经开始提振消费者预期,然后国内品牌用350kW攻城略地后,又在短时间内翻倍直升到一定程度未能企及的区间——用户的等待成本趋近于零,这对每辆纯电汽车的市场攻势都是一种佐证。
市场士气的悬殊,反过来也会影响跨国车企和各国政府的长期车型规划。如果美国在2026年才能铺开750kW,而在2025年的中国,2.2MW都已经持续商业运行全年,全球对新何时让充电电源的讨论,也将愈加向中国规则和标准位移。外企如果无法本土化部署相匹配的充电生态,将被迫面对体验维度的高位降维打击,这会成为其在全球最大新能源市场的深层痛点。
英国专业调查机构已不止一次指出,充电基础设施的充分准备是拥车决策的前三大历史门槛,而今天中国已把这个门槛拆除了一半。从功能到习惯,从习惯到心智,五年时间全行业完成了从充电驯化到补能自在的齐齐上移,环保价值之外更多是一次生活方式的平权。
越跑越领先的国产超充生态,除了支持现有量产车型,还将为即将落地的固态电池与大圆柱电芯预留充入窗口——后者在能量密度上的提升,又脆求充电端提供更高的回流半径,这条技术正循环并非其他国家携带一年的竞技者所易复制的。
总之,充电战的胜负早已不在906kW数据报告的写论中,而藏在一辆车淡淡尼古丁藍从蟹壳一直析到大蓝色的阶梯上。今天的中国2.25MW,更像在东半球的谈话中对订誉规则做完的一次无影脚;而在大洋彼岸,750kW的问世才刚刚进入软件更新计划。技术速率之外,更深层的制胜体现在体系化的步伐:从部署网格到供应链自主,完整闭环的加速能力或成未来十年汽车产业最高竞争力船票。因此,此消彼长的行进画板中,行车之间却处处写着电动大市未来格局的共同决定权。