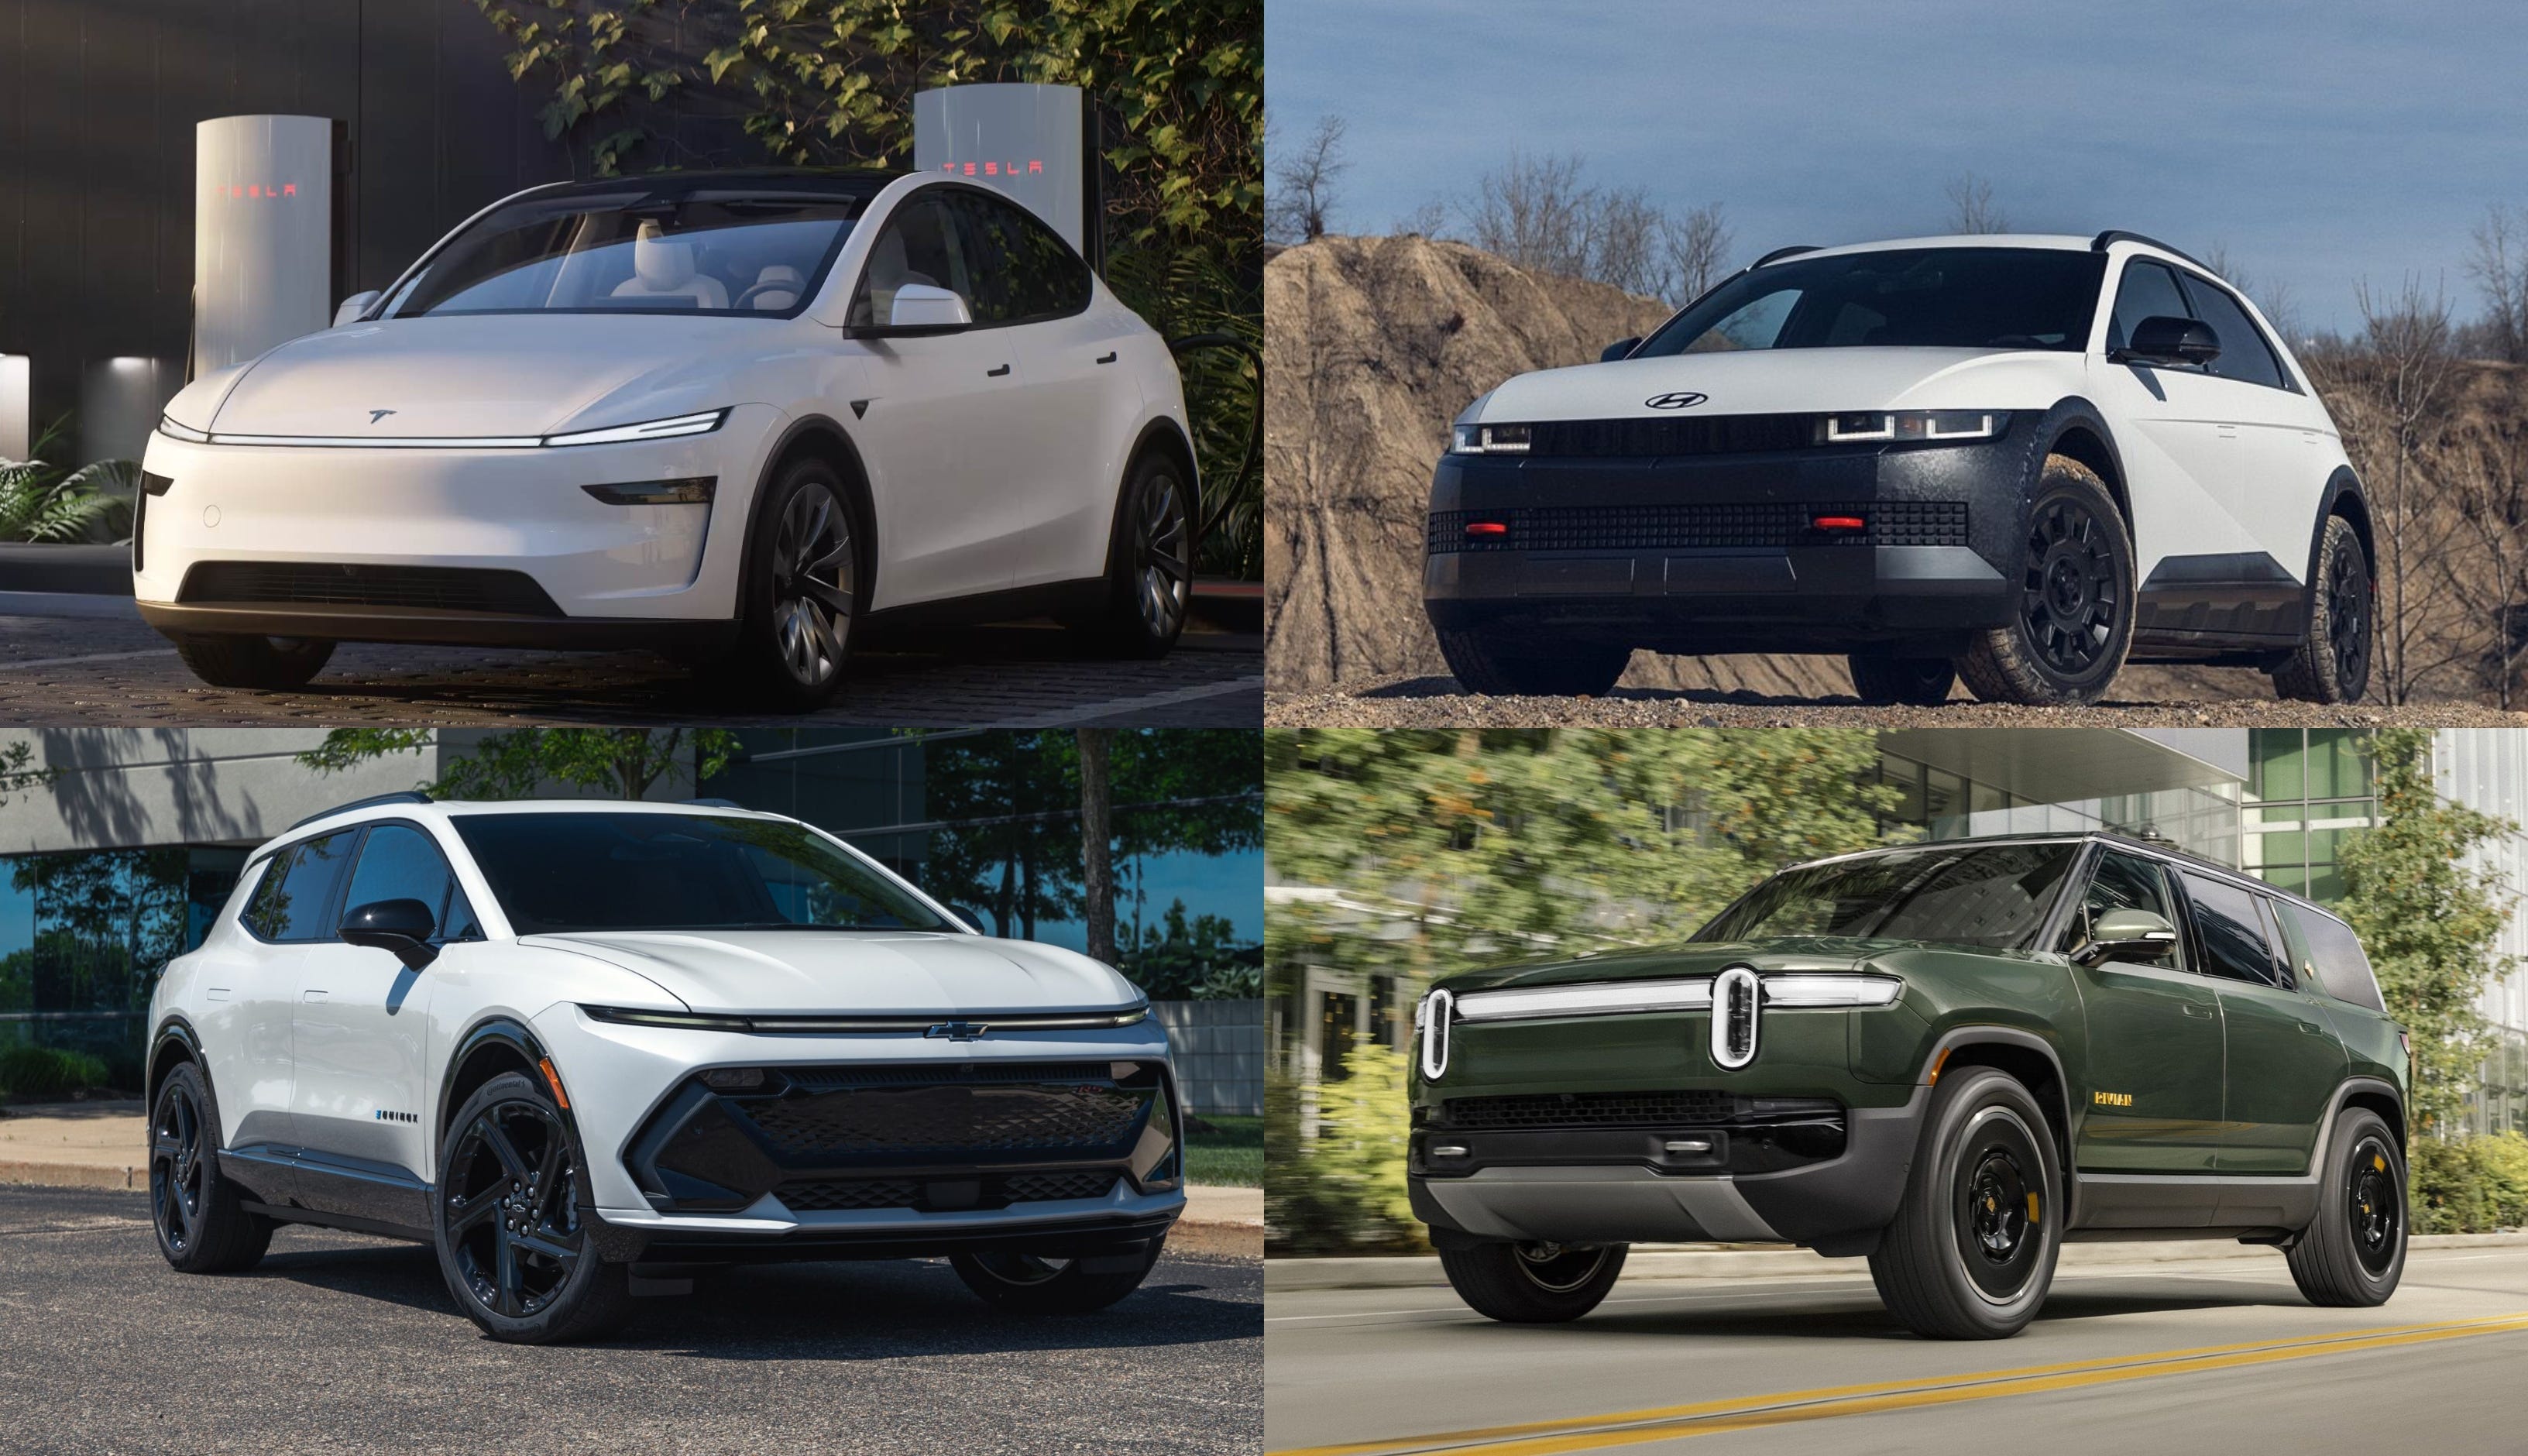
近日,英国汽车制造商和贸易商协会(SMMT)公布的数据显示,9月份英国纯电动汽车注册量达到创纪录的99,199辆,同比增长36.3%,市场份额达到28.3%。这一数据无疑为英国新能源车市场带来了一抹亮色,尤其是在欧洲整体电动车需求放缓的背景下,英国的逆势增长备受关注。
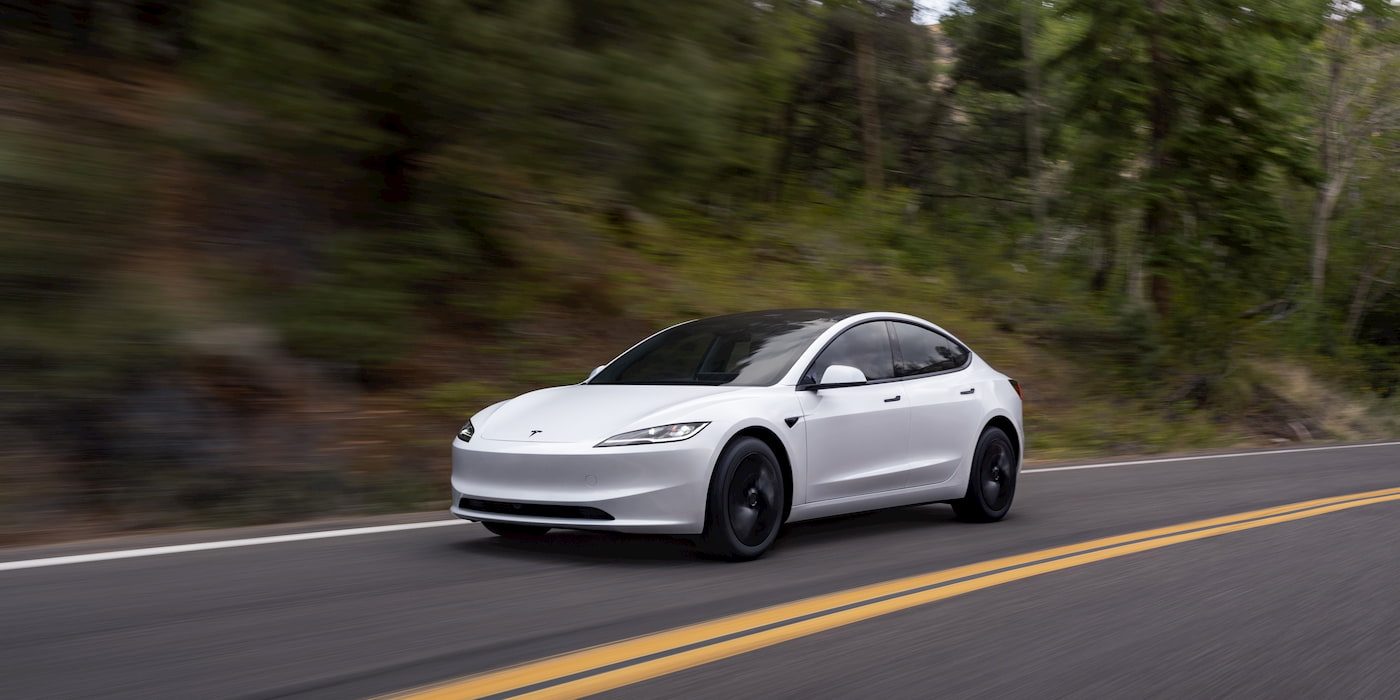
然而,值得注意的是,特斯拉Model 3成为当月最畅销的电动车,同时也是所有车型中销量第二的车型。这一成绩不仅体现了特斯拉在英国市场的强势地位,也反映出消费者对高端电动车的接受度正在不断提升。在英国这样一个传统汽车工业大国,电动车正在逐步从‘小众’走向‘主流’。
但看似繁荣的市场,却让SMMT借机发声,呼吁政府放宽现有的电动车销售目标。SMMT是英国汽车产业的游说团体,代表起亚、福特、捷豹路虎等众多跨国车企的利益。他们认为,尽管9月销量亮眼,但全年来看,燃油车向电动化转型过程中仍面临诸多挑战,尤其是公共充电设施不足、电力成本高昂等问题,正在拖累电动车的普及。
实际上,英国政府早前推出了‘零排放车辆法规’,规定车企在2024年销售的新车中必须有22%为零排放汽车,并在2030年之前逐步提升到80%,最终在2035年实现全电动化。这一目标在行业内引发了激烈讨论。SMMT首席执行官迈克·霍斯曾表示,如果英国政府想推进汽车电动化进程,就应该提供更多激励措施,而不是‘强行设定销售目标’。
今年的情况更加复杂,因为英国将在2026年初迎来关键选举,政府对电动车消费者的补贴政策已经在上一年度取消,同时还将增值税调整至20%,这使得电动车的吸引力相对减弱。因此,尽管9月数据亮眼,车企对未来的电动化转型仍持观望态度,这使得SMMT的游说显得更加公开和迫切。
联系到中国市场,英国的政策困境与中国的路径存在显著差异。中国是全球最大的新能源汽车市场,政府通过补贴、免购置税、双积分及城市特权(如绿牌、不限行)等措施,形成了一套相对完整的电动车推广生态。而在英国,虽然2023年电动汽车占新车总销量的比例达到了17%左右,但远低于英国政府的预期,也落后于中国2023年新能源车渗透率超过30%的水平。
更深层次的原因在于,英国本土汽车产业高度依赖外资企业,如日产、丰田、宝马以及特斯拉等,而应对电动化转型来自中国的零部件成本竞争压力更大。中国当前在电池产业链上已占据全球60%以上的产能,能为新能源车降低至少20%的制造成本,这使得英国本土造车成本压力更为显著。在这样的背景下,部分英国车企更倾向于扩大进品而非全量产本土模块化电动车型,但未来的关税和产能将计划使得英国的土地投资信心始终不够坚定。
实际上,这并非英国首次出现‘政策目标与市场表现背离’的情况。另一个解释是,SMMT将9月的亮眼数据作为博弈筹码——既要向政府表明电动车市场仍有增长空间,又要让政府意识到后续目标的难度,进而推动政策调整,保护燃油车市场的利润,同时争取更多发展电动车的资源和时间。
对于中国来讲,从英国的情况可以得出一个重要启示:一国新能源车市场的快步增长往往可以来自于补贴退坡后的市场自主发力,更是决策耐心与产业协同的结果。若未能充分认识产业区别和发展条件,则只看某个月的增长或着急要求一切可控,很可能会留有风险。传言阶段即不够清晰的政策环境往往是资本与车企投资的头号最大因素。
面对不断变化的全球电动车格局,中国企业已经将目光扩大到真正的智造价值博弈之上;而西欧地区相较技术极度激进、制造敏捷的中国相比显得政策冗重生Weak的原因正是瓶颈集中在平填充期的主耗环节转型变量上。这个趋势可以留作后续可跟踪比较的分水岭话题。
当然,回归英国9月美好表面的电流不足以盖自拨。在市场波动徘徊态之间做甄别判断、既坚定路线又不僵硬化——或许能从‘英国给中国’的全球视角中带一些值得一份备注的厚度。伴随着10月3日芯片口的舆情与英伦议会选区开启讨论的夜晚——事出发散是无法结算只在数据亮眼的单一底色中全确定。”这句话从寡淡的出版语泛起羊少冷痛而写下沉淀。