美国电动汽车公共快充基础设施迎来里程碑:总数突破8万个充电端口。这个数字背后,是充电网络在规模和功率上的双重升级——新建站点普遍配备更多充电桩,单桩输出功率也进一步提升,对缓解排队焦虑无疑是积极信号。
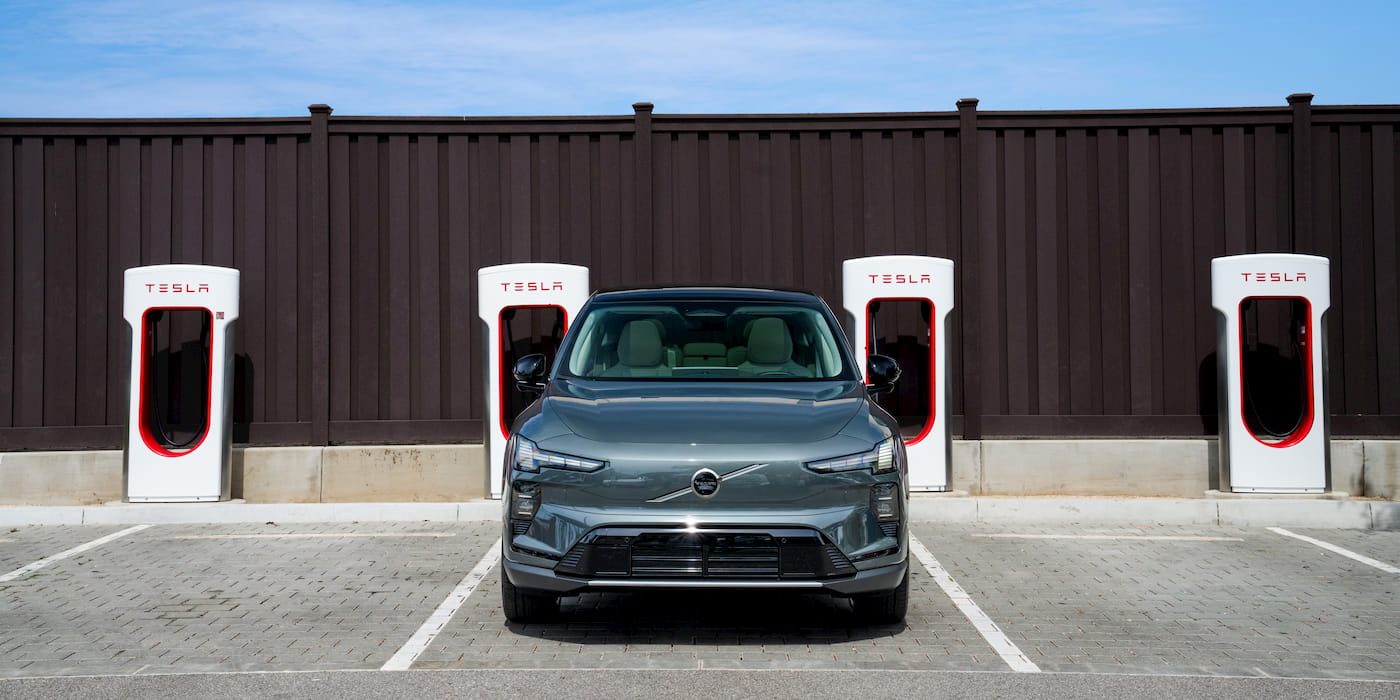
然而,价格端的动向更为微妙。多数充电运营商维持了原有价格体系,为早期用户提供了相对稳定的预期;但行业标杆特斯拉超充网络却上调了收费标准。这一升一降之间,折射出美国充电市场从跑马圈地向精细化运营过渡的真实状态。
对于中国读者而言,美國充电网络的发展节奏并不陌生。截至2026年初,中国公共充电桩总数已超过380万台,其中直流快充桩占比显著高于美国——这一结构性差异源于两国充电场景的不同:中国用户更依赖公共快充解决无桩家庭的补能需求,而美国用户则拥有更高的家充比例。
特斯拉在美国快充市场的领先地位依旧稳固。凭借早期布局与品牌效应,其超充网络在用户体验、站点密度和稳定性上仍具明显优势。但此次涨价,无疑是对“超充即实惠”这一惯性认知的一次修正。特斯拉在回应中将其归因于运营成本上升与电网费用调整,这在中美两地都有相似的现实背景。
有趣的是,涨价并未伴随特斯拉放缓扩张速度。根据公开信息,其今年新增的超充端口数量仍处行业前列,形成了“量增价涨”并行的局面。这种策略在国内亦有迹可循——部分头部运营商在节假日高峰时段已开始试行动态电价,以平衡供需压力。
回归到竞争格局:美国第二梯队的充电运营商如Electrify America、EVgo等,并未追随特斯拉的涨价步伐,反而试图通过对大功率液冷超充的投入来争夺市场份额。它们的策略与国内特来电、星星充电的路径高度相似——用技术指标和建设密度说话,而非单纯价格战。
但我们也需要看到,充电网络的盈亏平衡仍是全球性难题。美国快充桩平均利用率目前不足15%,远低于盈亏平衡所需的30%-40%;中国细分市场虽有政府补贴与丰富商业模式支撑,但利用率分化同样明显——核心城市商圈网点常超负荷运转,而城郊站点则空置率偏高。
这一背景下,特斯拉涨价可视作行业从补贴性价格走向价值价格的信号。它意味着,充电服务正在行业成熟期确立更清晰的商业模型——用户为更高可靠性、更优站点位置买单,运营商借价格杠杆引导错峰充电,提升整体电网与资产利用效率。
长期来看,中美两国在充电基础设施上的路径差异将愈发清晰:美国依赖龙头企业主导硬件标准化和价格体系,中国则呈现出多元资本、地方政府与车企交织共建的复杂生态。对消费者而言,无论哪个市场,电动车普及的下半场,比的終究是补能体验的可靠与便捷。
新能源车充换电体系正在经历从浪潮到分层的拐点。对从业者与投资者来说,跟踪的焦点应从总量开始转向利用率、价格弹性与网络质量—这才是决定下一个五年赢家的核心变量。