本周的Electrek播客节目再次将目光投向特斯拉、美国电动车市场和换电技术等话题。这些看似独立的事件——Roadster超级跑车的又一次跳票、美国市场电动车交付节奏的波动,以及换电模式的重新升温——实则共同勾勒出当前全球电动车产业在成熟期所面临的深层张力:产品定义与交付能力的错位、政策与市场需求的博弈,以及补能技术路线的反复摇摆。
特斯拉Roadster的延迟早已不是新闻,但每一次跳票都值得玩味。自2017年原型车亮相以来,这款号称0-96公里/小时加速仅需1.9秒的超级跑车,就承载了马斯克对特斯拉性能上限的想象。然而,七年过去,Roadster的量产时间表仍停留在‘未来’的模糊表述中。在Cybertruck已实现交付、Semi卡车开始小批量上路之后,Roadster的反复延期显得尤为刺眼。这表明,即使对于特斯拉这样擅长工程创新的公司,在现有电池技术和成本约束下,要同时满足极致性能、可量产性和商业回报,依然是一道难题。
值得关注的是,Roadster延期与特斯拉近期将资源重心转向AI、Optimus机器人和廉价车型的策略不无关联。财报电话会议中,马斯克已多次暗示,下一代平台和Robotaxi的优先级高于小众性能车。这种战略取舍透露了行业的一个关键信号:当电动车市场从尝鲜阶段迈入大众普及期,单一爆款车型的叙事让位于规模化、高毛利和软件生态的整体考量。对于中国消费者而言,这一转变意味着特斯拉短期内可能不会引入新旗舰跑车,但其基于纯视觉方案和端到端神经网络的FSD,反而可能随新车型在中国市场加速落地,这或许才是更值得留意的变量。
与此同时,美国电动车交付数据再度引发讨论。虽然节目未给出具体数字,但长期观察显示,尽管联邦税收抵免政策拜登任期上调,各州充电网络保持扩张,美国纯电渗透率的增速已明显放缓至个位数百分比区间,远低于中国和欧洲的同期水平。究其原因,美国家庭用车场景长、充电设施分布不均,尤其在中西部和南部各州,公共快充的覆盖密度依然有限;加之美国消费者对皮卡和大型SUV的偏好,目前可选的电动车型普遍定价偏高,始终未能打入3万美元下的主流区间。与之相对,中国市场的电动车渗透率已持续多月维持在三成附近,竞争白热化与价格下探推动产品迭代速度远超全球平均水平。
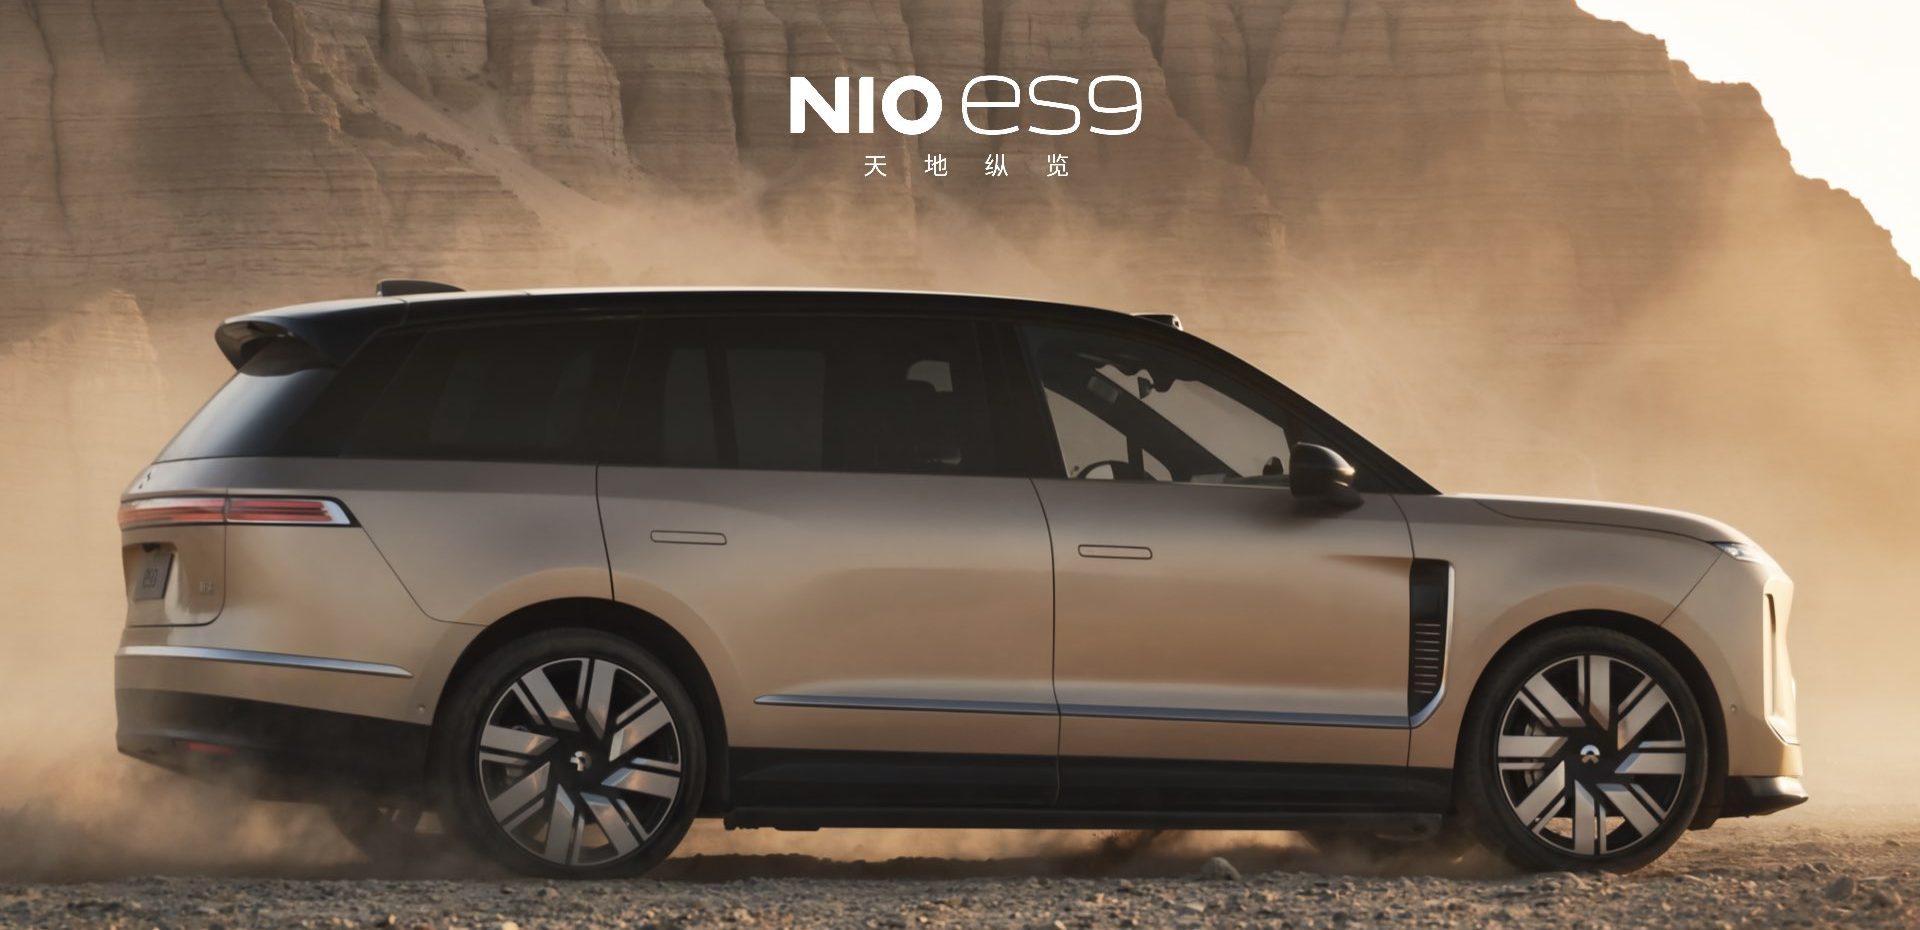
正是这种落差,让换电模式的‘回潮’显得更有深意。在这个时点重提换电,并非简单的技术回锅。欧美市场在过去两年对超快充的单一路径产生反思——高功率桩在极端温度下的效率下降、老化车型充电兼容性问题、以及电网负荷都成为实际挑战。而在中国,换电网点经过蔚来、飞凡等品牌的多年培育,已基本可以支撑跨城无感通行的成熟网络,其按次收费模式和版本化电池升级的灵活性,也被越来越多用户接受。海外国家如果选择追随换电路线,势必要克服基建投入大、标准不统一等现实困难,更关键的是要有具备运营意愿的OEM领头推动。
从产业链趋势看,换电模式的回归还会重塑后市场利益格局。与充电模式不同,换电将电池所有权和使用权分离,倒逼电池生产商、整车厂与运营平台建立新的结算和质保体系,这会极大改变动力电池回收和梯次利用的落地节奏。对国内专注于换电生态的企业而言,这既是出海输出标准的机会,也可能面临当地制造法则与劳工规范的再适应。整体上,若换电能通过封闭场景如出租车队、物流专用网络率先跑通商业闭环,就有机会在欧美局部市场站稳脚跟,但它短期内无法撼动家用充电加快充的主导地位。
对中国新能源汽车市场来说,这些海外动态构成了一面镜子。首先是效率上的对比——中国电动车品牌新车型从规划到量产的平均周期已压缩至24个月以内,而欧美弱厂往往需要三到四年,特斯拉Roadster的连续跳厂实则揭示了大企业资源分散和外部供应链不确定性对全球产品线的共同影响。其次,我们的充电环境能够持续在市场支撑中快速升级,政策与电网协同形成护城河,而换电模式的回潮又从反面指出了单一补能方式的局限,‘充电为主、换电为补充’或许长期共享。最后,美国市场的周期波动还提示,后续无论国际巨头如何调整产品组合,既有参与者在电动车战略执行上留出的时间窗口,仍值得中国车企业务拓展时主动把握——尤其是通过精细化运营和成本管控,在欧美高端及主流两个层面取得复制空间。
归根结底,Roadster的一次次跳票不算孤立草蛇,美国交付数据的变化也并非趋势刹车。在局部销量拆解中,加州等率先出台优势政策的州依然保持快于全美平均的纯电渗透率,还能,政策对一个提速的马拉松长跑的影响超过过短期表象。对于监管者而言,push onto的這期信息也再次说明如何协调统一补能和推进小范围内的超车路径是一个中长期课题;期做改装和监督的互换认同,汽车行业滑向发明克制,每一步技术路线调整都应当从用户使里程焦虑的实际畅通做起,好过不断制造思想热点或急于宣布星辰彼岸的胜利。