2024年上半年的中国车市,表面看是价格战的白热化,实则已现退潮信号。乘联会数据显示,今年1-5月国内乘用车市场终端成交均价较去年同期下降约1.2万元,但降幅正在逐月收窄。经历过2023年由特斯拉引发的全行业降价潮后,没有车企再简单依赖‘割肉换量’的粗暴逻辑,市场正在从‘比谁便宜’切换至‘比谁更值’的新阶段。
这轮价格战退潮的动力并非来自消费回暖,而是成本结构的变化。碳酸锂价格从2022年底的60万元/吨峰值回落至当前10万元/吨区间,电池成本下降直接缓解了新能源车企的毛利压力。与此同时,全球芯片短缺缓解以及平台化规模效应,让头部车企有了重新定义性价比的空间。但对于边缘品牌而言,成本红利不足以覆盖亏损,行业的分化正在加速。
过去的两年,中国汽车市场经历的是一场‘生存筛选’。数据显示,2023年国内有超过40个品牌年销量不足5万辆,其中近半数为新能源品牌。进入2024年,这一数字仍在扩大,部分新势力已陷入停产边缘,一些传统合资品牌也因新能源转型缓慢而被边缘化。价格战能够一时拉动终端,却也挤干了本已微薄的现金流,加速了弱者出清。
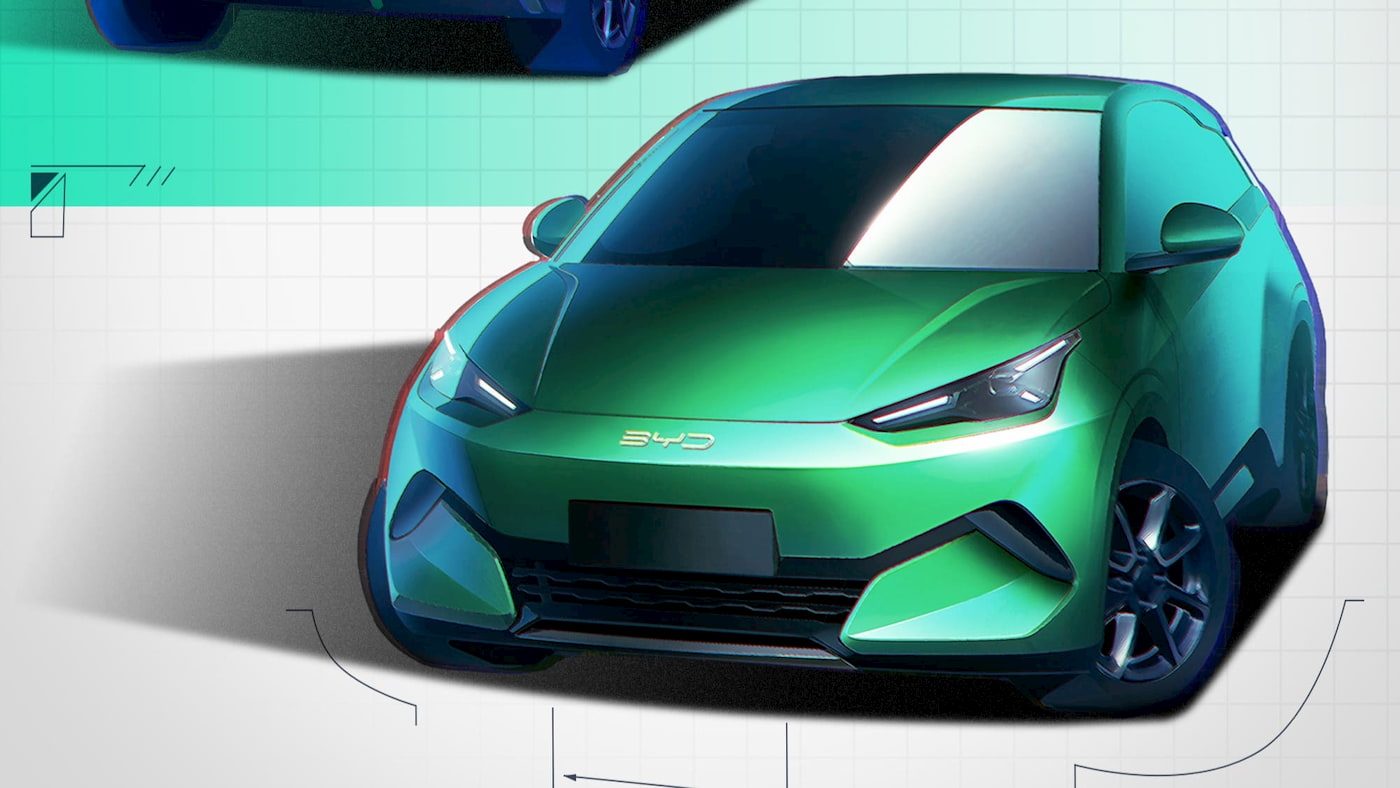
值得关注的是,2024年上半年,多家头部车企不约而同地调整了产品策略。例如,比亚迪在推出荣耀版降价后,迅速转向第五代DM技术的发布,并加速高端品牌仰望、方程豹的落地;吉利则依靠银河系列与领克08等多款新车,将新能源渗透率提升至50%以上。与此同时,蔚来、小鹏等新势力开始聚焦‘服务溢价’和‘技术溢价’,试图用补能网络与智能驾驶证明自身价值的合理性。
从消费端观察,价格战的边际效用正在递减。汽车之家研究院的数据显示,2024年5月,用户购车决策中对‘价格’的敏感度较去年同期下降6个百分点,而‘智能座舱’‘辅助驾驶’‘电池安全’等价值要素的权重显著上升。一线销售反馈,尽管部分车型依然给出高额优惠,但消费者的观望情绪并未缓解——他们对不断波动的价格体系产生了不信任,反而延迟了购买决策。
这一变化倒逼车企重新思考价值传导路径。过去的价格战仅仅是下调终端成交价,但缺乏对二手车残值、售后服务成本的系统管理。如今,部分车企开始推行‘保价协议’‘透明定价’以及更完善的电池回购政策,试图构建消费者对品牌长期价值的信任。长城汽车近期推出的‘Hi4电四驱’技术,其推广重点并非技术参数,而是‘两年保值率提升12%’这一具象的保值承诺,这代表了行业价值导向的转向。
另一个不可忽视的变量是政策环境。2023年新能源购置税减免政策的延续,以及2024年上半年多地消费补贴退坡后市场的反应,显示出政策驱动已从‘普惠刺激’转向‘精准扶持’。带有技术导向的以旧换新政策在2024年上半年陆续落地,明确支持智能化和高效能车型,这在客观上推动了将‘价格优势’让位于‘技术优势’的产业调整。
行业格局上,2024年已在酝酿新的竞争矩阵。自主品牌不断上攻30万元级市场,将原本属于豪华品牌的价格腹地纳入射程;而传统豪华品牌,包括BBA在内,则在电动化攻势下采取防守姿态,降低了终端成交价,但并未真正侵蚀自主品牌的基石市场。与此同时,日系合资品牌在华销量持续下滑,其混动技术的领先优势正在被比亚迪DMI等更靠近市场的技术快速压缩。
跨界科技公司亦然成为难以忽视的参与者。小米汽车的入局,不仅在价格上引发了连锁反应,更让行业看到互联网消费电子逻辑在汽车制造上的复刻可能。2024年上半年,小米SU7上市后48小时内收获超5万个不可退定金订单,其对价位、渠道和流量的新打法,提醒传统车企:今天的汽车销售并不只在4S店发生,社群、生态和信息透明度正在重塑获客效率。
回到产品层面,判断一家车企是否真正进入‘价值战’阶段,不应只看发布会上的技术口径,更要看供应链管理的灵活度。有供应链调研显示,2024年头部自主品牌核心零部件本土化率已接近95%,而国际采购占比的下降不仅强化了成本对冲能力,也让快速迭代成为可能。新架构带来的中央计算平台普及,使整车企业能像智能手机厂商一样每半年推出一次OTA大版本升级,这是十年前无法想象的速度。
然而,价值战的终局并非技术堆料的无上限竞赛,也不是配置表的军备高潮。真正决定后价格战时代胜负手的是,车企在消费者可感知的环节是否实现系统性升级:补能网络的真实覆盖率、售后零备件体系的速度与价格、交付周期和透明制造流程的精益化,正是这些苛刻而细微的日常维度,构成了品牌信任的护城河。
某种意义上,中国汽车市场已经告别‘运动战’的廉价狂欢,正在进入‘阵地战’的持久深耕。谁能在稳定的成本表内持续维持技术更迭和服务馆内体验的一致性,谁便能够穿越价格周期,光复增长逻辑。对于消费者,这是汽车被重新定义为长期资产的开始;对于行业,则是多年内卷后难得的理性回潮卷航程。