在能源转型的浪潮中,地热供暖因其高效、低碳的特性备受关注,但高昂的前期投入往往成为普及的拦路虎,尤其在 affordable housing 项目中。佛蒙特州的一家燃气公司提出了一种创新解决方案:由公用事业公司承担地下基础设施的安装成本,从而降低开发商和住户的初期负担。这种模式不仅解决了资金难题,更预示着能源服务从供给向综合方案的转变。
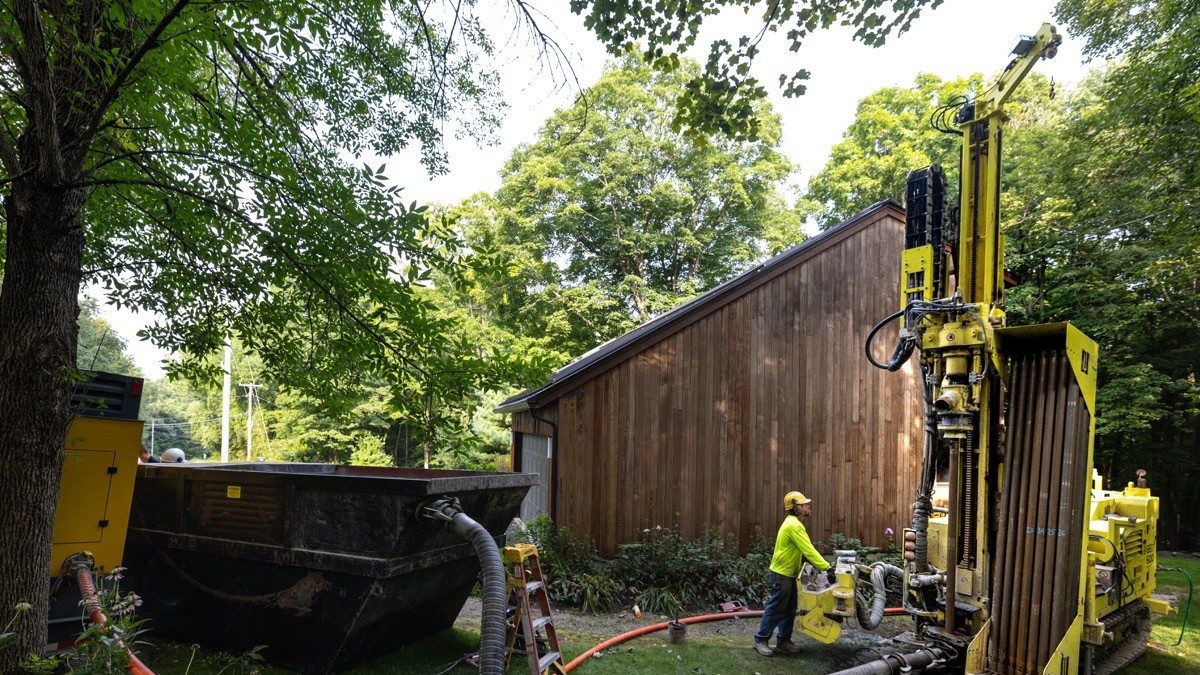
该燃气公司的举措并非孤立事件,而是美国东北部能源转型的一个缩影。佛蒙特州长期依赖燃气供暖,但清洁能源政策压力下,燃气公司亟需寻找脱碳路径。地热系统利用地下恒温特性,通过热泵实现采暖与制冷,运行阶段几乎零碳排放。然而,地埋管道的钻孔和铺设费用约占项目总成本的 30% 至 50%,这成为项目落地的最大障碍。
燃气公司的介入,相当于将传统的基础设施投资从用户端转移至公用事业端。这一做法的合理性在于,燃气公司拥有成熟的管道建设和维护经验,且能通过将成本分摊至费率基础(rate base)中,实现投资回收。用户侧则仅需支付热泵设备费用和运营电费,负担大幅降低。类似模式已在纽约、马萨诸塞州试点,被称为“公用事业级地热”模式。
值得注意的是,佛蒙特州的这个案例更侧重与住宅开发项目的结合,而非单纯技术示范。开发商无需预先投入巨额资本,即可在项目交付时提供低碳供暖服务,这提升了项目的市场吸引力。同时,燃气公司可将原有天然气客户逐步转化为地热服务的订阅者,探索新的商业模式。这种路径为传统化石能源企业提供了转型范本。
对比中国,地热供暖的推广依然面临类似卡点。雄安新区、北京城市副中心虽已建设大规模地热项目,但多依赖政府主导的财政补贴。民间资本和公用事业参与度有限,尤其是长输管网和钻孔成本“靠前”问题缺乏解决方案。中国部分城市燃气企业同样面临碳达峰压力,银行更愿意放贷给燃气公司而非小型开发商,这为借鉴佛蒙特模式提供了资金可作性。
不过,中美国情差异显著。美国燃气公司多为私有化运营,费率监管相对灵活;而中国燃气公司大多隶属地方国企,投资决策受政府约束更强。然而,电动汽车充电基建的发展经验表明,若能将地热改造与新建住宅的能源规划同步,由燃气企业担任“能源管网”运营商,将大幅降低成本。尤其是在北方采暖地区,热泵与燃气管网共站,可实现燃气峰值调峰与地热的双备份。
此外,该模式可与现有新能源基础设施协同。例如,地热热泵的电力需求可以平滑电网夜间谷付电,而燃气公司在电厂关闭之余,裸露的管网区域可作为共享储能基座。虽然尚无具体项目演示这一收尾环节,但行业共识是“碳回溯型”公用事业转型更需跨场景整合。
更深远的意义在于,传统燃气公司开始从汽油提供商转型为低碳热服务商,这一转折与车企从制造商向出行服务商转型异曲同工。对于中国新能源车读者而言,这提示了能源背后的整体消费矩阵——汽车充电、家庭供暖、商业制冷本质上都是服务镚,而持有极端试错的资本方将定义新规。
回到佛蒙特案例,该项目的落地细节尚未公布,例如板上业主只需租用地下元件,或需签署长期服务合同,这些将直接影响商业可持续性。但海外经验显示,若公众对核心预期的依赖从“买设备”转为“买温度”,公用事业运营与法规监护需要匹配。
总的来看,燃气公司为地热项目“垫资”是能源分散化与专业化交叉的里程碑。对中国而言,是护卫式地面采暖替代方案的可行警版。未来,建议相关部门推动试点,鼓励现有燃气企业将有限资源向整体供热管网升级倾斜,并结合配电网智能化,铺设中国式能源普惠道路。
最终,决定项目成败的仍是成本转嫁机制与监管智能。美国案例未尽完善,但生态积落的信号不容忽视。在全球碳排那算术愈发严格的节点,无论汽车还是供热,都将自证其绿色金融价值。