美国电动汽车市场在第三季度取得了今年以来的最佳季度表现,整体销量同比增长显著,表明消费者对电动车的接受度正在持续提升。根据行业统计,截至第三季度末,美国市场累计电动车销量较去年同期增长了约四分之一,渗透率首次突破10%关口,尽管仍远低于中国市场的近50%水平,但增长势头不容小觑。
在具体车型方面,特斯拉Model Y毫无悬念地稳居销量榜首,前三季度累计交付量超过25万辆,占美国电动车总销量的近三分之一。Model 3紧随其后,两款车型合计贡献了特斯拉在美国总销量的八成以上,显示出特斯拉在美市场的绝对统治力。Model Y的成功不仅得益于其均衡的产品力,还与特斯拉在美国的超级充电网络布局密切相关,这一点与国内蔚来、小鹏等品牌依赖换电和专属桩的路径略有不同。
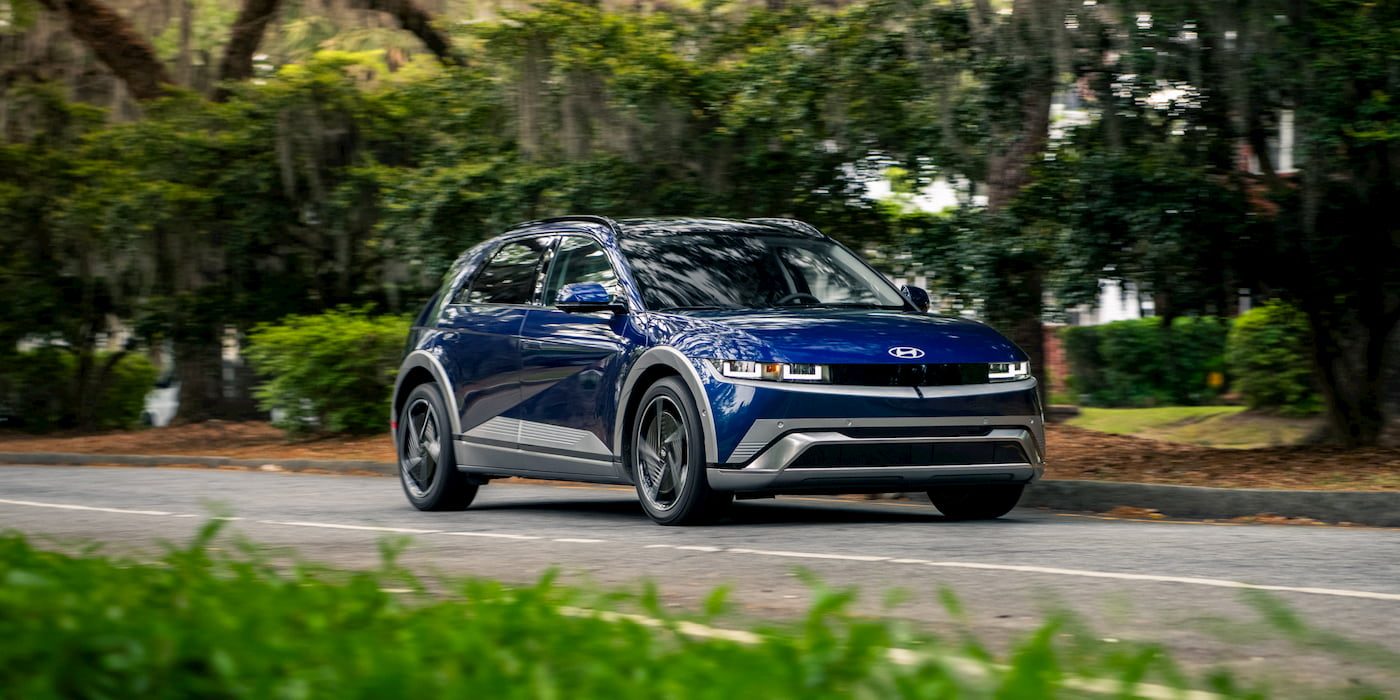
第三至第五名分别由福特Mustang Mach-E、现代Ioniq 5和起亚EV6占据,其中Mach-E成为非特斯拉阵营中销量最高的电动车型,累计销量超过4.5万辆。福特在北美市场的品牌号召力和皮卡文化背景为Mach-E带来了独特的优势,而现代和起亚则凭借较高的性价比和扎实的制造工艺赢得了家庭用户的青睐。值得注意的是,这三款车型均为跨界SUV或SUV造型,与国内热销的轿车如五菱宏光MINI EV、比亚迪秦等形成鲜明对比。
第六至第十名依次为雪佛兰Bolt EV/EUV、Rivian R1S、大众ID.4、日产聆风和福特F-150 Lightning。其中,Rivian R1S作为一款高端电动SUV,售价超过7万美元,却仍能进入前十,说明美国部分消费者对电动高端车型有着较高的支付意愿。雪佛兰Bolt的低价策略虽然奏效,但其销量较去年同期有所下滑,显示老款车型在市场竞争中逐渐失去优势。
从这十款车型的分布来看,美国电动车市场呈现出以下几个显著特征:其一,本土品牌占据主导地位,前十名中美国品牌占五席,日韩品牌四席,欧洲品牌仅大众ID.4入围;其二,车型销售结构偏重SUV和皮卡,有七款亦是如此,这与美国消费者偏爱大空间和多功能车型的喜好一致;其三,价格区间跨度大,从Bolt的2.6万美元到Rivian R1S的7万美元以上,不同价位段均有代表性产品,但销量集中在3-5万美元的主流区间。
对比中国市场,差异尤为明显。中国电动车市场在2026年前三季度份额最高的均为本土品牌,比亚迪独占约三成,特斯拉位居第二,月销量破万的阵营中有近半数是中国电动车新势力及传统品牌转型车型。车型方面,中国消费者更青睐紧凑型轿车和中小型SUV,价格区间集中在10-25万元人民币,约合1.5-3.5万美元,明显低于美国的平均成交价。这反映出两国在充电基础设施、消费文化和补贴政策上的差异。美国的居住分散性更强,长途出行需求更大,因此对续航和充电速度要求更高,而中国城市通勤场景较多,小微型电动车在特定市场(如五菱宏光MINI EV)广受欢迎。
美国市场增长的另一个驱动因素是政策补贴。《通胀削减法案》为在北美组装的电动车型提供最高7500美元的税收抵免,这直接提升了上述多款车型的竞争力。例如,现代Ioniq 5和起亚EV6因其在佐治亚州的工厂而享有政策红利,而此前因不符合规定而失去补贴的量产车型则在销量上有所回落。相比之下,中国自2022年国补退出后,更多依靠市场竞争和双积分政策推动电动车渗透,而行之有效的购置税减免和小城市下沉策略仍收效显著。
值得关注的是,即便福特F-150 Lightning排在第十位,销量也有约2.5万辆,但专业豪华品牌如Lucid、保时捷等车型并未挤进前十,说明美国主流市场仍以务实和经济性为导向。这与国内第三梯队品牌可能逐渐边缘化的现状类似,未来行业集中度或将进一步提升,小规模电动车制造商面临出局压力。
在行业趋势方面,多家车企已在2024至2025年期间推迟甚至取消部分电动车计划,转而宣布下调产能目标,反映出投资回报周期长和需求的不确定性风险。然而,第三季度的数据亮点或许会促使部分品牌再度调整生产节奏。与此同时,电池原材料价格稳定以及在美动力电池供应链的本土化进程,为未来价格下探创造了条件。不过,美国整体的汽车文化中,对大排量燃油车和插混车型仍有较强偏好,这也成为电动车渗透率提升的主要阻碍之一。
展望2026年第四季度及明年上半年,美国电动车市场的看点在于坪效更强的“低价版”车型供给是否增加。如雪佛兰即将推出售价更低的Bolt替代版车型,以及特斯拉下一代平台小车型的深入推进,可能会进一步固化头部阵营。同时,韩系品牌计划在2027年前在美国投产多款纯电动型号,丰田也在光伏和固态电池研发上加码,行业动态值得持续追踪。整体而言,美国市场的第三名至第十名销量均在1万至5万辆区间,销量链条相对均衡,但需谨防其受季节性波动的影响,最终全年排名或与当前顺序相仿。