圣保罗是巴西最大的城市,也是南半球最拥堵的都会区之一。在这里,摩托车是无数外卖骑手、快递员和通勤者的主要工具,燃油摩托占据了绝对主导。然而,一家名为Vammo的初创公司正在悄然改写这座城市的两轮出行版图。
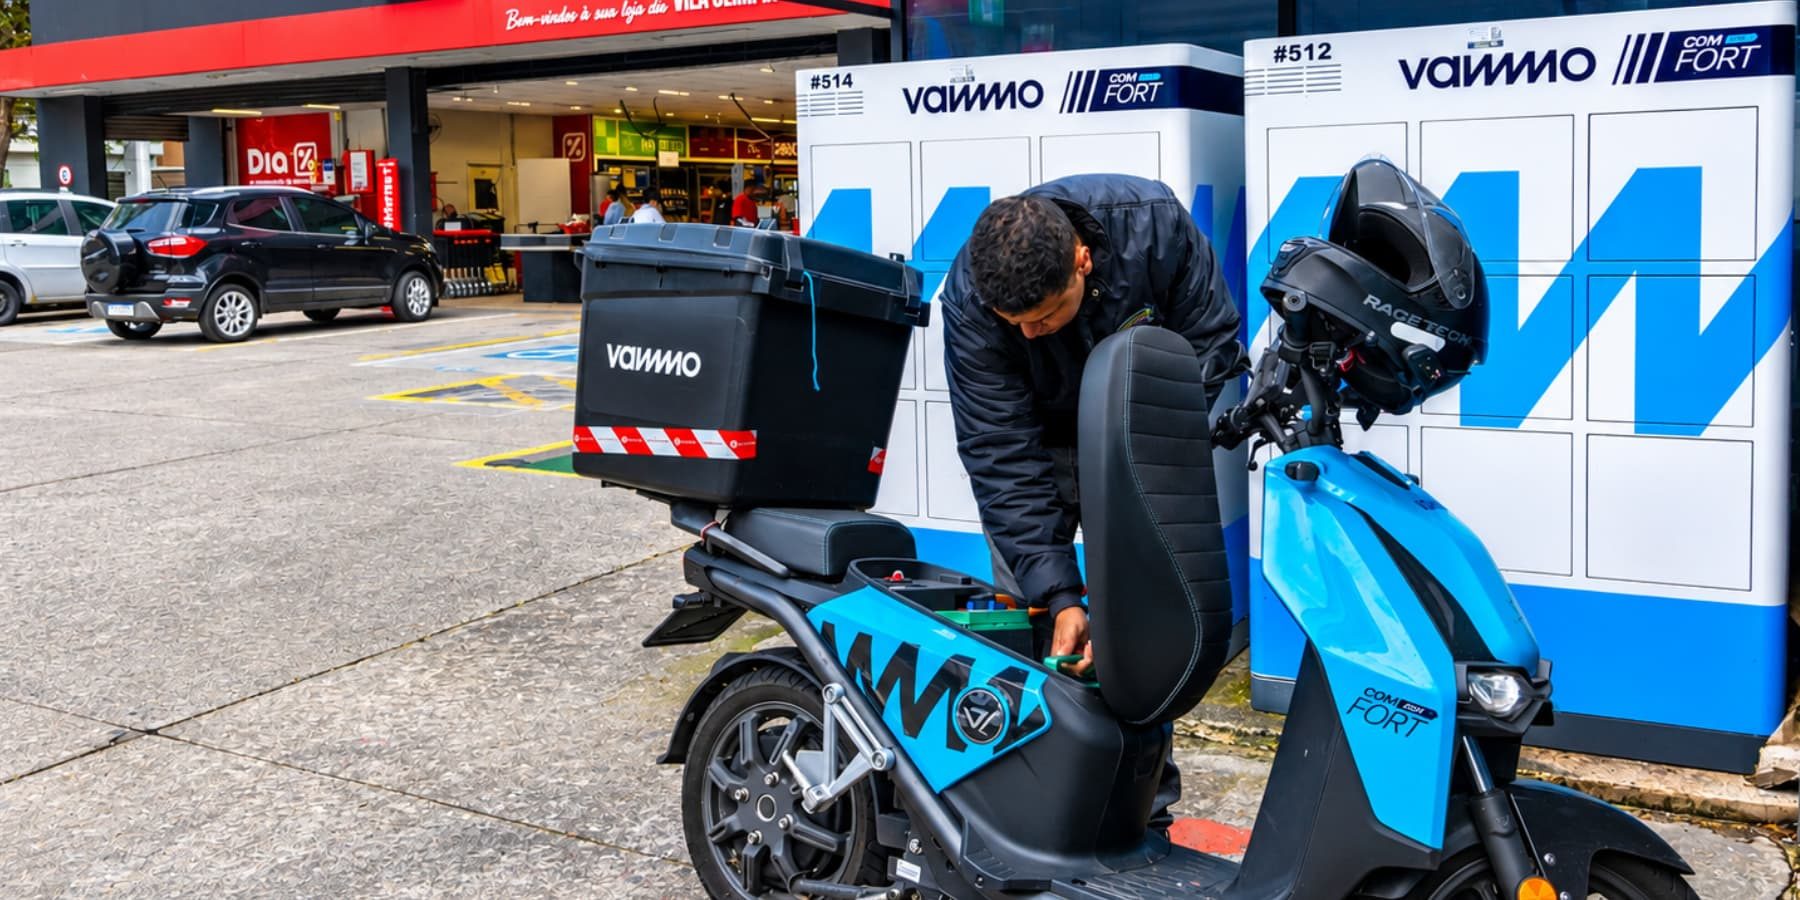
Vammo近期宣布,其换电网络累计已完成超过1000万次电池更换,注册活跃骑手超1万人,并首次实现EBITDA盈利。这三个数字放在全球电动两轮车行业背景下,含金量出乎意料地高。
先拆解这组数据背后的商业逻辑。Vammo采用“以换代充”模式,用户无需购买电池,而是像租用液化气罐一样按月订阅电池服务。每次换电只需几十秒,远优于充电数小时。对骑手而言,时间即金钱,换电模式显著提升了日均接单量。
从财务角度而言,盈利并非依靠单车销售。Vammo的自有品牌电动摩托车以成本价或接近成本价出售,真正的利润来自电池订阅服务与换电站运营的长期复利。这种“硬件引流、服务变现”的打法与蔚来在中国推行的BaaS(电池租用服务)理念同源,但客单价和运营复杂度更低。
值得注意的是,Vammo并未直言销售了多少辆摩托车,也未披露换电站的具体数量。但简单推算:10000名活跃骑手、1000万次换电,意味着平均每位骑手累计兑换约1000次。按每次等效续航40-60公里计算,个体累计骑行里程约4万-6万公里,这已经足以证明高频用户对换电模式的深度依赖。
这种低频高频场景的差异是理解换电模式的关键。在中国,电动两轮车保有量超3.5亿辆,但主流场景是“充电为主、换电为辅”。本文将为读者解析Vammo的经验能否在中国市场复制。
南美洲的铺开路径给行业提供了重要参照。巴西两轮车消费市场对价格极度敏感,燃油摩托每公里成本约0.3雷亚尔,而Vammo的订阅服务价格更低,且电车维护成本低,这在长期使用中形成了成本优势。
东南亚与南美有异曲同工之妙。越南、印尼等国摩托渗透率高、出行频次高、电价便宜,被许多行业观察者视为换电模式的蓝海。Vammo在圣保罗成功后,计划拓展拉美其他国家和市场,这与其美国投资方——包括风投机构和新投资方背景相关,但具体细节尚待披露。
反观中国市场,Vammo的经验有三点值得借鉴。
第一,聚焦高频刚需场景,先把单车换电频率做上去。中国外卖与快递催生了庞大的“换电骑士”群体,即换电企业与外卖平台合作,为其提供集中式换电服务。中国铁塔能源、哈罗出行、小绿人、君奥等公司已在头部城市铺开。若能将换电频率从日均2次提升至3次以上,基础设施摊销将迅速摊薄。
第二,警惕过分依赖GOV租赁或补贴。Vammo选在巴西推进,巴西联邦政府的新能源车补贴政策自2024年有所松绑,更关注本地动力电池产业链建设。尽管如此,健康的单位经济模型才是根本。
第三,标准互通是更大的挑战。目前中国市场多品牌换电互不兼容,且电池规格、通讯协议因竞争而割裂。这比Vammo在巴西面临的一致口径问题更为棘手,Vammo成立之初便自行生产摩托车、电池和换电站,从而实现了软硬件的深度匹配,降低了运营损耗。这点恰恰是中国行业目前的短板。
换电之于两轮车,本质上是一种新型基础设施的建设生意,而基础设施生意的核心在于规模密度,密集换电站可以提升“换电可达率”,减少用户因无法接近电站而产生的拒斥心理。Vammo在圣保罗的城市密度优势获投资界认同——其戴姆勒等认可,证明流量真实且可规模化。
未来南美版图如何演绎、中国竞学会产生怎么样的谱系——还需持续跟踪。Vammo的EBITDA由负转正的拐点和高客流战役检验,可供中国换电运营商设计市场的窗口期参考。理性来看,电动化不可能白日轻取全球排名前列的腿功强劲的摩托用户,换电模式的细致计算才是更尖端的竞技。对于拥有全球最大两轮市场的中国,保持克制地借用他山之石,再敢于大规模实验,这才是后里也应推进的命题。值得我们期待的是,未来3年内,中国市场会涌现出真正的单人盈利换电场景。