驱车有道消息,日前,乘联分会9月国内乘用车零售榜在10月12日前后放出,最扎眼的变化不是Model Y再拿第一,而是8月前十被新能源包圆之后,燃油车又占回两个座位。一汽丰田卡罗拉锐放16865辆排第六,RAV4荣放16738辆排第八,其余八席全是新能源;前三为Model Y 50359辆、吉利星愿44275辆、比亚迪元UP 22767辆,后面跟着零跑A10、长安启源Q05、海豚、小米SU7、Model 3。单看席位像燃油反扑,看全量数据会发现,这更像是少数头部燃油/混动车型在新能源高渗透环境里抢到的阶段性空隙,不是油车整体回暖。
把时间轴拉平更清楚。5月、8月该零售前十都无燃油车,8月是年内第二次清零;6月回榜的是凯美瑞、朗逸两款轿车,9月换成两台丰田SUV,且都提供双擎版本。乘联分会9月全国乘用车零售161.8万辆,同比降28%、环比增5%,1—9月累计1333.4万辆、同比降21.7%;新能源零售108.4万辆、同比降16.7%但降幅小于燃油,零售渗透率67.0%、批发渗透率65.4%,均处历史高位。同一口径下,纯燃油乘用车零售近乎腰斩,普通混合动力车零售同比增25%,两相对照,锐放、荣放回前十的主因不能只归为“品牌号召力”,双擎把市区和综合油耗压下来是关键变量。卡罗拉锐放双擎WLTC约4.56L/100km,和同级别部分插混亏电油耗接近;在油价年内累计上调、92号部分地区站上8元区间的背景下,无桩家庭、长途频次高、对电池衰减不敏感的用户,会把“不插电混动”当作折中方案。
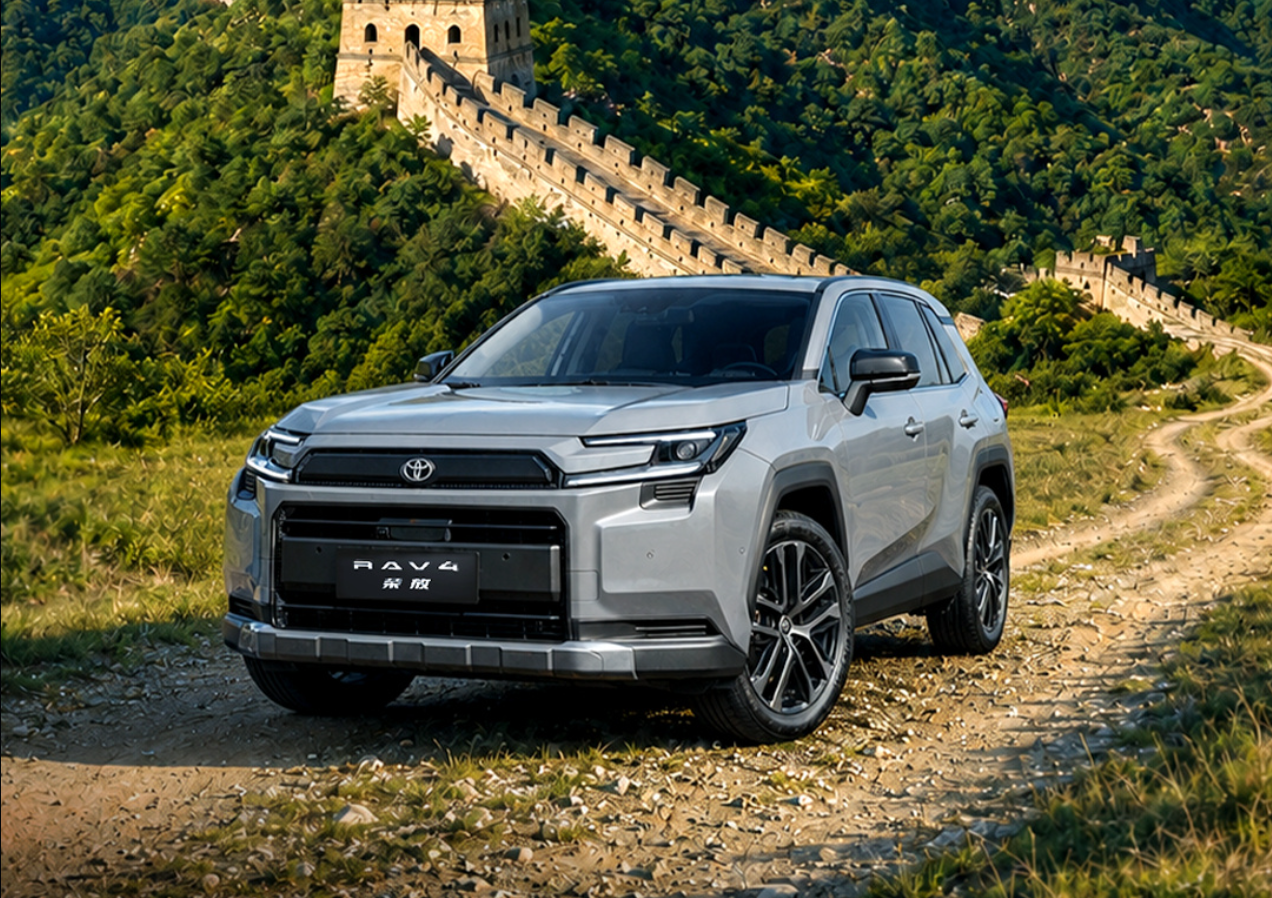
终端价格也推了一把。锐放、荣放近一年在合资紧凑SUV里本来就有较大让利,9月临近国庆和四季度冲量,部分区域门店把双擎与燃油版打包做置换补贴、金融贴息,配合以旧换新国补地补,到手价和自主纯电、插混形成重叠。乘联分会提到行业库存持续低迷、经销商进新车更谨慎,金九银十成色弱于往年,说明这次回榜不是渠道压货放量,而更靠成交价下探和混动版本走量。不过要注意,6月回榜的凯美瑞、朗逸以传统燃油为主,9月回榜的两台丰田SUV靠双擎,两次性质不完全一样;把“燃油车回前十”理解成“纯油复苏”会误读数据。
更宽一点看,燃油大盘仍在收缩。9月自主燃油、主流合资、豪华燃油均同比下挫,乘联对当月主线概括为“燃油加速萎缩、新能源韧性领跑”;高油价、以旧换新节奏、经销商信心三者叠加,纯油新品投放也少于混动和纯电。但燃油并未在所有场景失守:无固定充电桩的二三线和县城用户、年长途里程高、对保值与维修网点敏感的首购/增购群体,仍会选油车或HEV。吉利、长安近几年把星越L、CS75PLUS、中国星等主力燃油车往i-HEV、蓝鲸超擎等不插电混动延伸,也是同一逻辑——纯油逐步退,少油混动接棒。全球层面内燃机也没到退场,上半年全球燃油车销量占比仍在五成附近,纯电份额约17%,国内高渗透和海外低桩率会形成不同产品策略。
对车企来说,这起“两款回前十”更该看成预警而非喜报。新能源占8席、渗透率67%说明榜单中枢已转;燃油车若只靠老款降价,回榜次数会越来越少,回榜质量也会越来越薄。丰田靠双擎把锐放、荣放重新送进前十,给合资的启示是把HEV做成标配而非选配,并把车机、智驾、保值体系一并更新。对消费者,单月排名别当购车铁律:市区有桩、年里程高,纯电使用成本仍低;无桩、常跑高速、在意二手折价,双擎燃油SUV比纯油更稳,比插混省去充电依赖。后续看10月以旧换新补贴落地、油价调整和四季度终端价,若锐放/荣放能连续两个月守在1.5万—1.7万辆,才算混动基本盘真正企稳,否则9月更像是新能源高基数回调下的一个波动点。