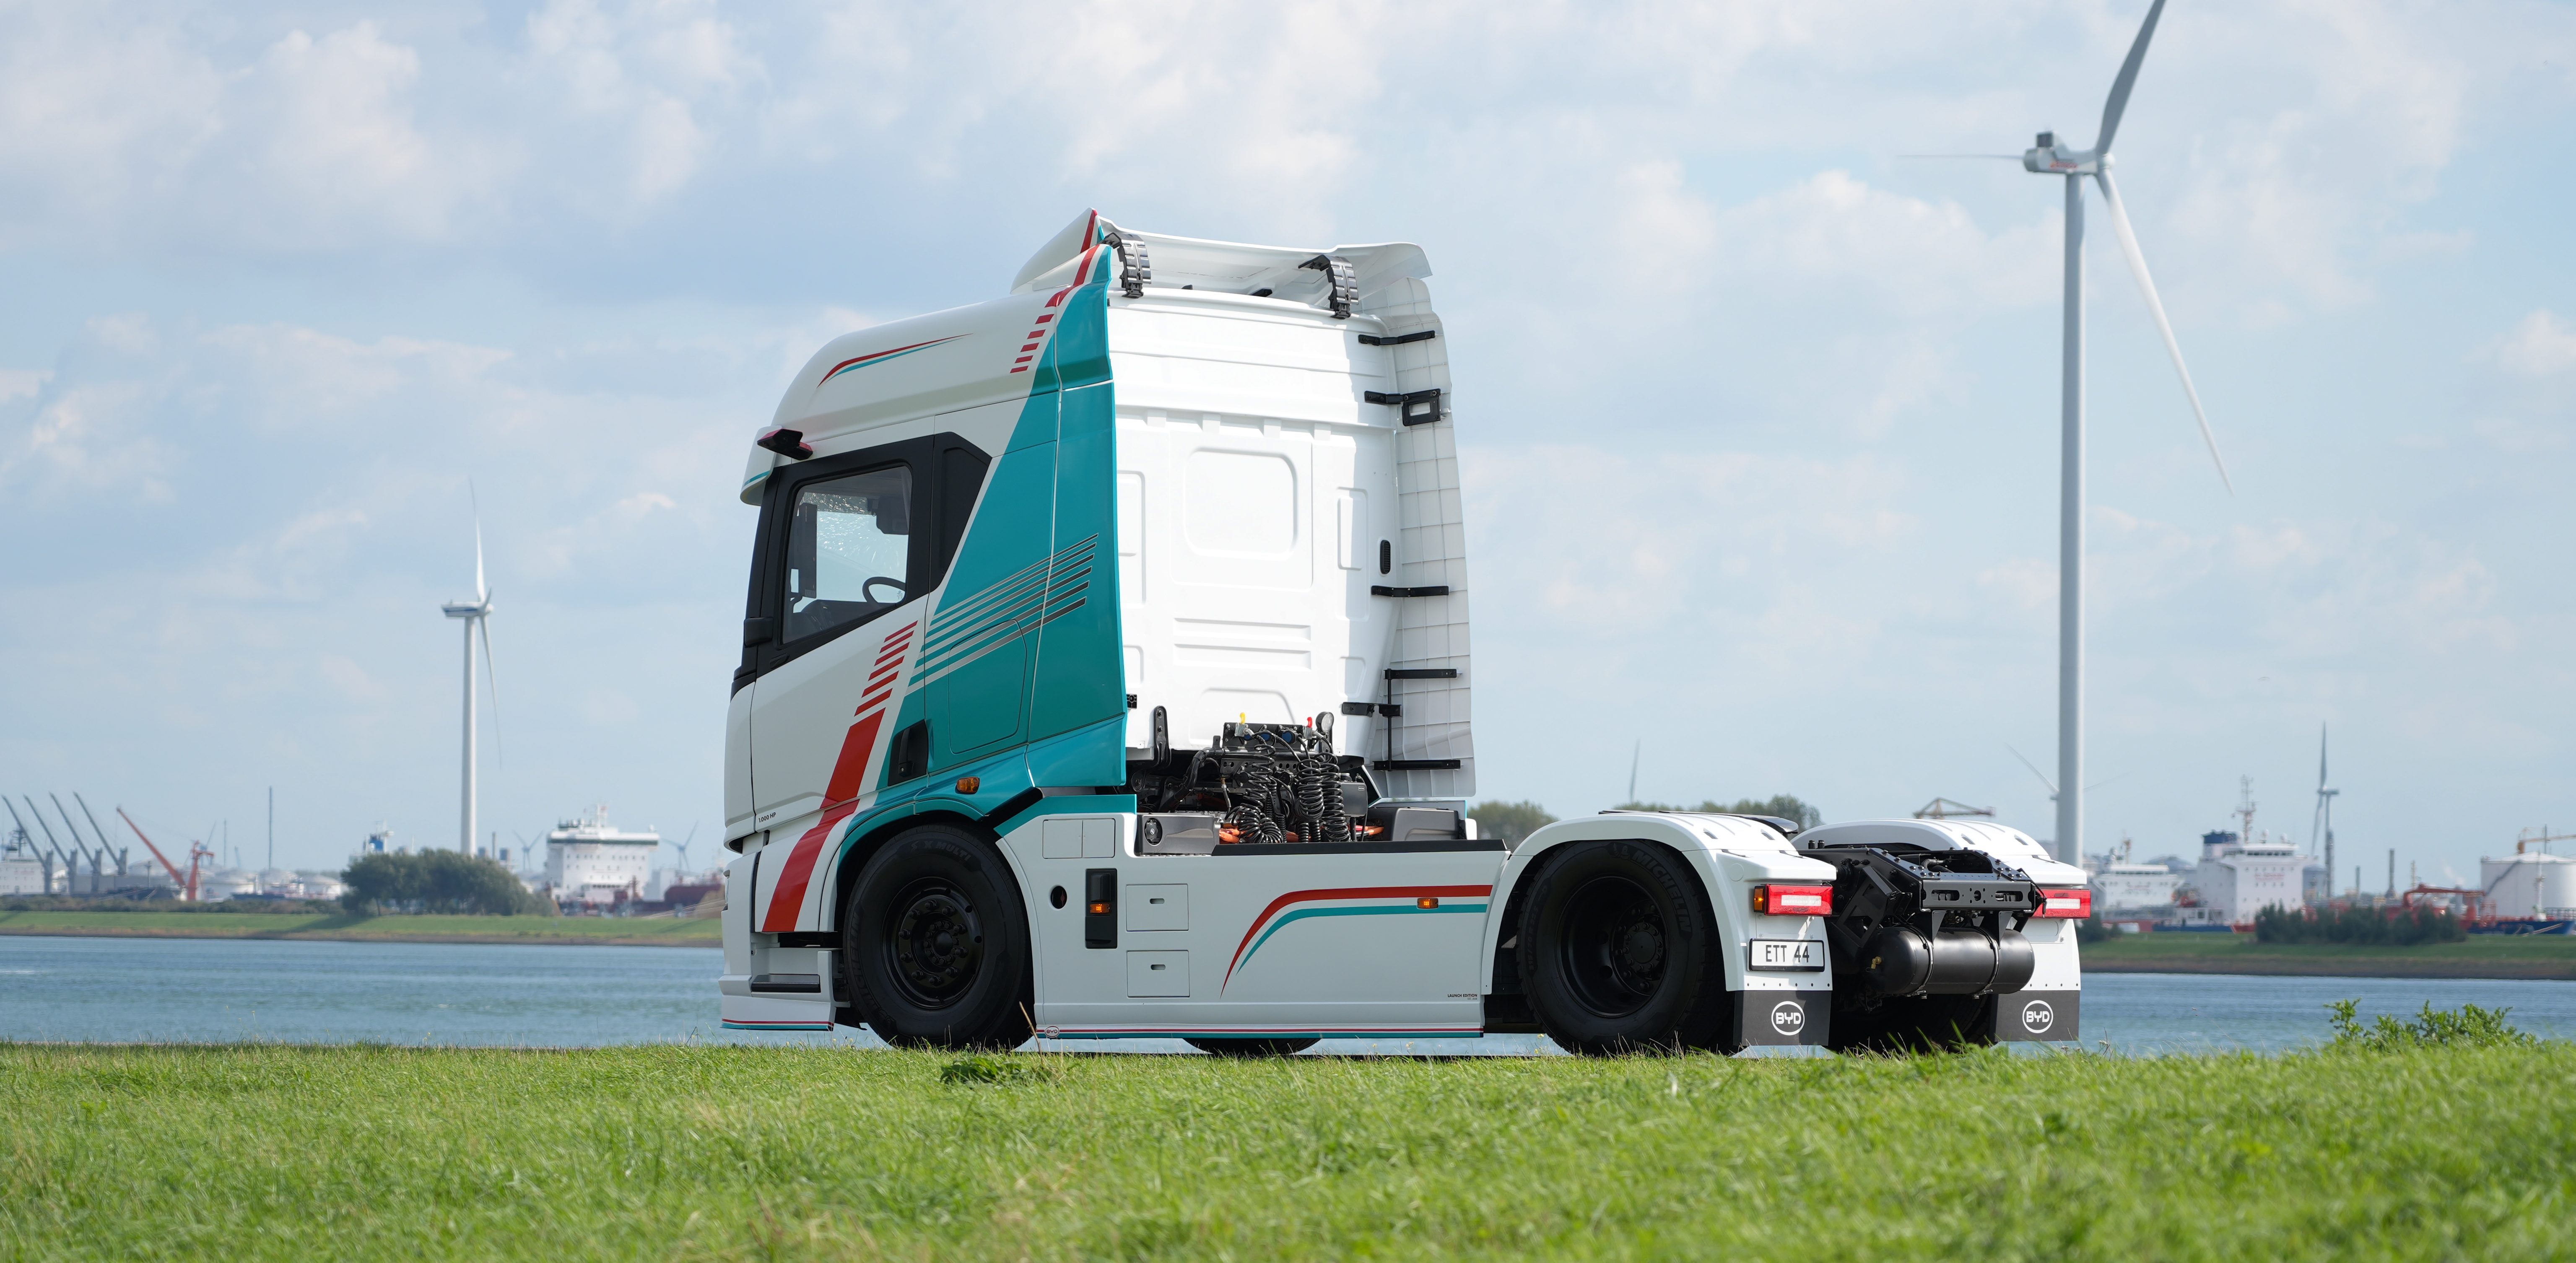
特斯拉Semi卡车的量产交付,是本周海外新能源领域最受关注的事件之一。经过多年的跳票和技术验证,这款Class 8级别电动半挂卡车终于真正进入用户手中。更重要的是,它的实际运营表现将反过来验证特斯拉在电芯、热管理和补能网络方面的整体能力,而这恰恰是国内商用车电动化绕不开的共性课题。
国内的电动重卡市场已经走过了早期验证阶段,但在干线物流这个场景上,里程焦虑依旧是真问题。现阶段高密度电池组和高功率充电换电设施相继落地,不过干线运输对长达数百公里的补能节奏要求仍然苛刻。特斯拉Semi给出的路径是高压架构+Megacharger专用充电桩,设计目标是在30分钟内恢复大部分电量。这种思路相比起扩散换电站网络来说,显得更偏集中式基础设施,但同样面临场地、电力容量和投建节奏的硬条件限制。
本周另一项值得国内读者关注的技术新闻是吉利发布的电池自愈技术及配套的超快充方案。这项技术的叙事重点在于,在电芯微观结构层面增加自修复功能,减少循环过程中的容量衰减,同时配合全新的电解液体系,实现更高的充电倍率。虽然具体的详细性能参数尚且需要等后续官方数据,但行业常识性判断中,这类体系对快充场景的长寿命表现确实有正向意义,若能规模化落地,对运营商和C端用户都会直接产生持有成本上的好处。
中国的新能源供应链在快充领域的推进速度很快,主流动力电池厂的超快充产品已陆续搭载到部分量产纯电车型上,800V甚至900V高压架构也不再像几年前昂贵稀罕。只是消费级应用与商用车或特殊场景需求之间横着安全套件、质保设计和总线控制等一系列商业化成熟度问题,这也凸显了吉利的这项实验室亮点从样品到量产装车之间存在的现实距离。未来一年内能否进入配套量产,将是一把值得观察的标尺。
Rivian R3这款面向大众市场的小型纯电SUV也在本周播客中被高频提及。相比Rivian早年面向豪华皮卡与大型SUV的产品序列,R3的推出明显是下探目的的一种谋略,希望借助更紧凑且相对亲民的车身尺寸,扩大销量基盘。北美市场上的小型电动车竞争并不像中国这样密集雷同,但Model Y等对手的高性价比无疑还是给R3带来了压低定价的压力。
国内小尺寸纯电SUV已经发育出一套高度细分且内卷明显的产品矩阵,头部车型依靠比国外新势力更短的产品更新周期和更接地气的智能座舱体验赢得用户。Rivian要在这个市场中分得一杯羹,除了打造有辨识度的外观和保留越野基因的动态调校,还需要把制造成本控制到能与泛用性产品对抗的位置,这比单纯讲品牌故事更现实吃重。
再把视线拨回顶层战略。海外这几家公司的动态,实际上共同指向了当前电动化竞争从早期的参数竞赛,转向了运营效率和全场景适配能力深水区。特斯拉用Semi验证商用车闭环,吉利以技术创新拉动路权快速落地,Rivian则用新平台适配新价格带,不管体量大小,决赛圈里拼的都是规模化的安全运维和成本纪律。
放在中国语境下,这种趋势其实更早地渗透进了主干道:电池价格逐步走低给了很多企业重新设计方案的空间,末端物流充电、昼夜连续运营、泛出行租赁等具体场景数据开始成为新研发布局的锚点。面对越来越相似的核心硬件框架,先进封装工艺和材料体系的差异化又会重新拉开阵营之间的代际鸿沟。
值得强调的是,直播里还零星提到了欧美补能政策的不确定性以及持续性投资压力,国内虽然起步早、覆盖面广,但也逐步暴露出高速服务区繁荣度不均、乡镇充电资源稀缺等刺点。未来扩大中国特色补能服务体系的互联网化运营,可能比单一堆高单桩功率更容易逼近目标用户真正的痛处。
这一批海外新车及事件会刺激国内关注供产品迭代节奏的朋友再次讨论一个问题:在价格战反复冲击的市场里,是否还有余钱细心打磨像电池自愈这类长周期正向技术?就目前观察,头部几家依然在各座上加大研发投入,说白了,构筑周期壁垒才有可能走出三年后的最终洗牌局。
高管播客讨论中也顺势提到了资本市场的新变化,特别是Rivian后续新车型能否顺利用更低门槛盘活订阅服务,以及商用车制造商与发电企业一起绑定可再生能源的模式。对国内玩家而言,放大风光电配储结合重卡充电站的创新,同样是可以复制的路径,也是促使LR大客户降低TCO的新动能。
至于受众最关心的购车时机问题,谁也无法精确预测政策补贴窗口接下来的演变节奏。但不妨把眼光稍微放长远——把注意力投在那些能在整车全生命周期内真正降低电耗、改善保修表现的技术制高点上,对于刚准备入手一台电车的家庭来说,本轮信息里的最大学习点并非某一款车长得更好看,而是接下来三年补能和电池健康管理即将成为智能电动化的“新底盘”。