欧洲汽车业正陷入一场自我矛盾的博弈。据外媒报道,欧盟可能在未来数周内就放宽乘用车二氧化碳排放标准达成新协议,这将是自2024年以来第三次在减排目标上向传统车企妥协。消息人士称,新方案可能将2025-2027年的减排合规期限延长,并允许车企在更长周期内平均计算排放,等同于变相降低‘禁燃令’的推进力度。
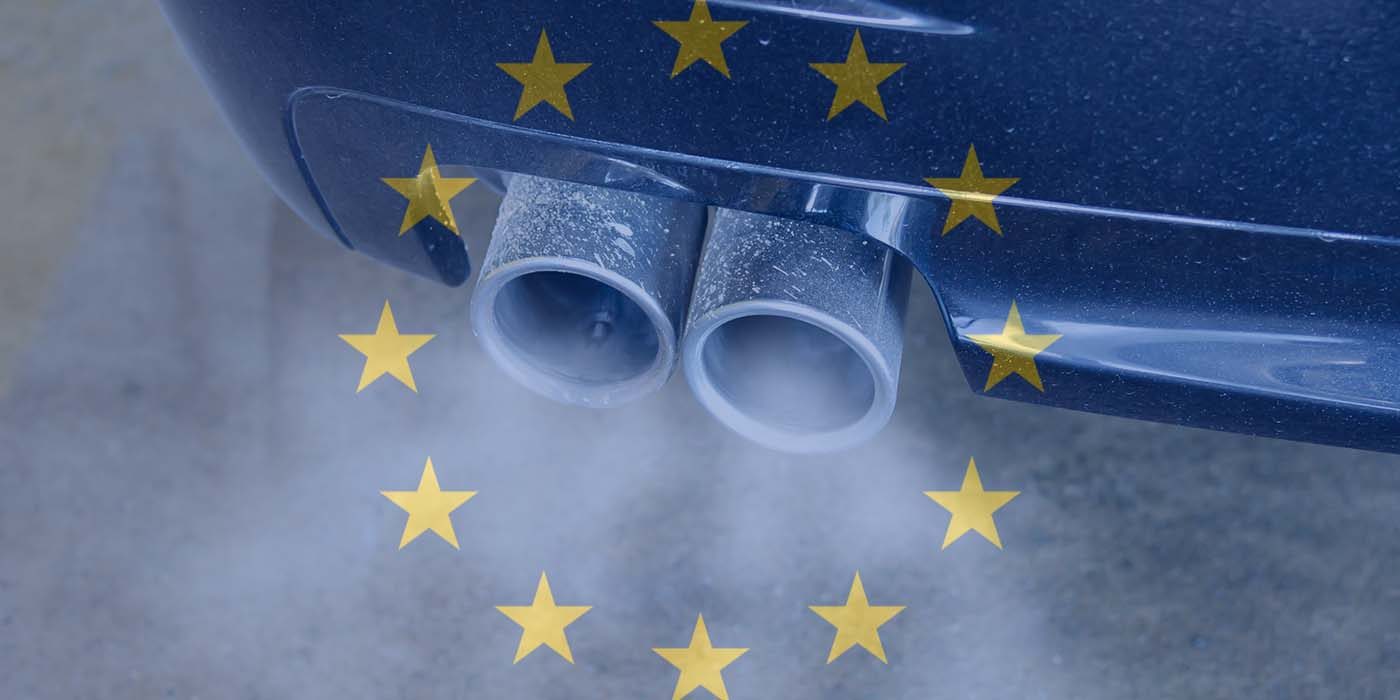
此次政策松动,背景颇为讽刺:今年夏季,南欧多国遭遇极端热浪,葡萄牙、西班牙等地山火导致超过5万人死亡,气候科学家明确将此类极端天气与化石燃料燃烧挂钩。而过去两年,欧洲经历了油价飙升和多次能源供应危机,柴油和汽油价格一度翻倍,民众生计与产业成本遭受巨大冲击。欧盟的应对手段,竟然是从其主导的‘绿色新政’上倒退回为内燃机续命,这与欧盟委员会主席冯德莱恩曾宣称的‘欧洲是气候行动的全球领导者’形成强烈反差。
从产业逻辑看,这一改口并不意外。欧洲传统汽车制造商——大众、斯特兰蒂斯、雷诺在前三季度财报中普遍遭遇利润暴跌,尤其是电动车业务线性增长乏力,部分企业已宣布削减电动车投资、裁减电池工厂岗位。意大利和德国政府更是多次游说布鲁塞尔,要求‘务实看待转型节奏’,分化出‘容忍燃油车再卖几年’与‘坚守2035年目标’两大阵营。
对欧盟来说,放宽规则的短期账可解:车企不必立即支付巨额排放超标罚款(据估算,若严格执行,大众等企业明年罚款或超百亿欧元),生产线可以继续引擎轰鸣,保住上千万个直接就业岗位。但长期算,这更像一剂‘致惰毒药’。欧洲正在丢弃自己在减碳技术上的先发优势,眼睁睁看着世界三大汽车硝烟战场——中国、美国、亚洲——重新划分新能源版图,而欧洲则退居为‘老技术’的生产者和出口商,其汽车业未来将面临战略边缘化。
同一天,中国方面传来另一条数据:9月国内新能源车零售渗透率首次突破52%,纯电车型销量同比上涨43%。这背后的推力,不只是补贴退坡后的市场自我消化,更是中国在电池、电驱、芯片与算力全域布局形成的新能源相对成本优势。在资本开支强度上,欧洲车企新能源相关的年度投资总额约为600亿欧元,而中国仅宁德时代一家在电池研发上的年投入就超过100亿欧元,两者并非同一量级。
务实点看,欧盟的‘反复横跳’对中国而言是典型的‘他助人不如自助之’。曾有观点认为,2025年后’欧盟严碳限‘将挤掉部分中国低质电动车的利润,但现在,若法案软化,欧洲车企在技术和成本上加紧补位的压力变小,转型节奏再度关口后移;相反,中国保持全环节效率升级,渗透率会在竞争倒逼下持续上行。换句话说,中国每一万辆的有效增长,都会把欧洲转换成安全型,若后者再到2030年再重启强目标,则‘反应过来’时,二线供应链早已被吃透。
中国企业不必把优惠政策早光燕子,绳索是始终交汇的国际贸易战红利窗口有限。与其指望欧洲政策继续重俞,最佳策略仍是抢先建立出海产能并以本地化供给深度融入欧洲供应链——既回避潜在碳关税壁垒,也便于融入当地认证与消费文化。长远而言,中欧之间围绕标准与规则的摩擦不会减少,反具升级的可能:一旦欧盟发现自己降低标准反而让OPPO、比亚迪们快速打入本地市场,贸易翻脸的压力将再度飙升。
目前,欧洲智库普遍反思,‘再平稳过渡’的战略本质上是用缓慢的下跌缎负载来缓解产毒业的就业政治,而不是真正押注新技术。一辆车要在2040年之后真正完成零排循环,技术迭代几乎要求每三年重挺一代平台,一直延脊必遭穷途所革。迟一天或早一年改变的权重低下,真正的差异是土壤的系统性革新。这恰好是中国跃向汽车第一强国的背后根本:一致性的长期政策与民企的传记。
回望两个秋天:两年前,欧盟委员会在那一届车展上雄心勃勃展示‘欧洲联合电池计划’;今年,总能气体弄成一件外交笑话,‘第三度放宽’几乎算得上‘明守暗退’。留给中国的不是在掌声中作法,而是一次背景镜像检验自己的领先位,开着纯电向下游愈宽的市场方是中国续航的方向。