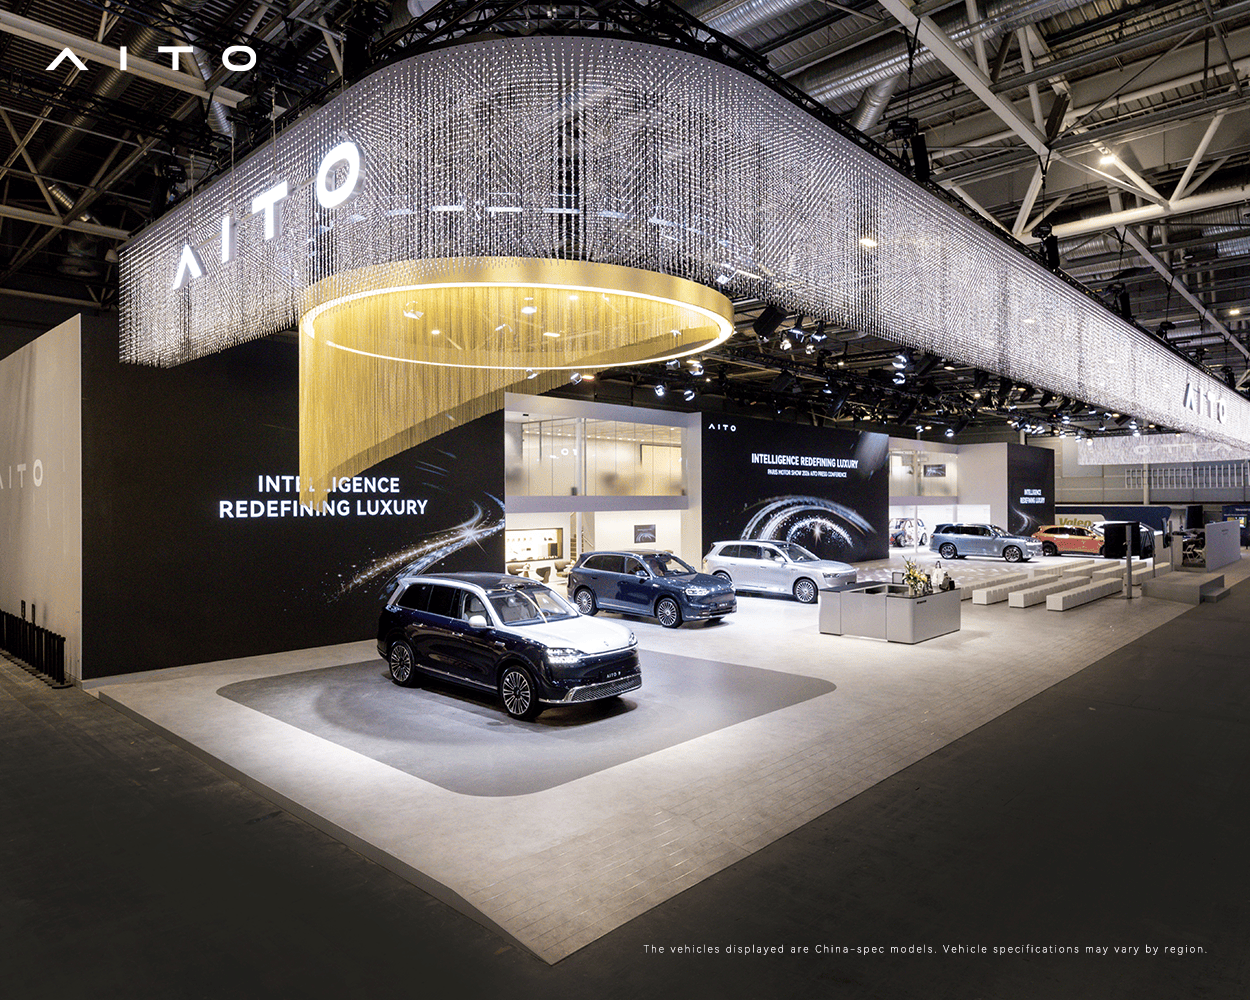
巴黎车展上,AITO正式对外确认,欧洲市场上市时间定在2027年秋季,首批车型为AITO 9、8、7、6四款豪华SUV。这是继蔚来、小鹏、比亚迪之后,又一家把欧洲作为核心出海目的地的中国高端新能源品牌。与许多新势力“先试探、再扩张”的策略不同,AITO一出手就是一套覆盖多个尺寸级别的SUV产品矩阵。
AITO(即国内消费者熟悉的问界品牌)在2025年共交付42.6万辆新车,在中国豪华品牌中排名第一。这个数字不仅放在新势力阵营里相当亮眼,也超过了多数传统二线豪华品牌在中国的年销量。对于欧洲市场来说,AITO不缺产品力,真正的问题是:能否把中国市场的成功逻辑,平移到一个品牌认知度几乎为零的新市场。
巴黎发布会现场有一个耐人寻味的细节:AITO的新闻资料里通篇没有出现“Huawei”字样。尽管AITO的技术底色很大程度来自华为,但考虑到欧洲对华为的敏感态度,品牌方主动选择了“技术隐身”。这是一种务实做法——在传播上强调赛力斯的制造身份与AITO的独立形象,但在智驾、座舱等核心能力上,依然依赖华为的底层方案。
2027年秋季这个时间节点并非偶然。欧洲针对中国电动车的关税壁垒在2024年前后显著抬高,碳排放法规也将在未来几年进入更严苛阶段。AITO把入场时间定在三年后,既可以避开当前政策博弈最激烈的窗口,也为自己留出完成欧盟认证、渠道谈判、充电合作和本地化适配的时间。
从产品命名看,AITO 9、8、7、6分别对应从旗舰到入门的SUV序列,9是品牌天花板,7和8是主力区间,6负责扩大市场覆盖。这套打法与欧洲豪华SUV市场的主力价格带高度重合,明显有追击BBA核心阵地的意图。值得注意的是,AITO没有先拿一款纯电轿车试水,而是直接用SUV矩阵正面压上,说明其对自身产品体系有足够的信心。
在中国市场,AITO竞争力很大程度来自鸿蒙座舱与高阶智驾体验。但欧洲消费者对智能化的敏感度远低于中国用户,他们更关心车辆本身的安全性、续航表现、做工品质和售后服务。AITO需要把国内那句“豪华智能SUV”的叙事,翻译成欧洲语境下的“安全、舒适、可靠”。这是一项文化层面的重新包装工作,难度不亚于工程适配。
渠道与补能是更具体的挑战。AITO在中国依赖华为线下门店与生态触点,但在欧洲没有这样的现成网络。与当地经销商集团合作将是大概率路径,同时还要解决售后维修、备件物流和二手车残值管理。补能方面,欧洲第三方充电体系相对成熟,AITO需要完成跨品牌支付与充电协议接入,如果后续部署品牌超充站,又是一笔重投入。
在欧洲,AITO并不缺对手。比亚迪已经借助成本和车型广度打开局面,蔚来以换电和用户服务立足高端,小鹏主打科技先锋形象。AITO最大的弱势是品牌基础薄弱——欧洲消费者对“AITO”这三个字母没有太多感知,而“华为”又不能出现在台前。它需要尽快建立一个简单清晰的品牌定位,比如“来自中国的移动智能空间”或“更懂电的豪华SUV”,否则很难在车标认知阶段就被欧洲用户选入备选名单。
到2027年,欧洲纯电市场预计将进入新一轮增长周期,碳排放法规会迫使更多传统品牌加快电动化投放。豪华SUV市场是传统车企利润最丰厚的领地,也是中国品牌迄今最难突破的阵地。AITO选择这个时间点进入,既是看到了窗口期,也意味着要面对电动化更加成熟的BBA和大量同行的双重挤压。
对中国新能源行业来说,AITO的欧洲计划更具象征意义。过去的出海主力是中低价车型,靠规模与成本说话;AITO则试图在豪华SUV价格带建立存在感。如果它能站住脚,说明中国智能电动汽车的竞争力已经从“性价比”升级到“品牌溢价”。如果失败,也会为后来者提供一份重要的避坑样本。
华为的角色并不会因为巴黎资料里没有出现而消失。赛力斯负责整车制造与供应链,华为提供智能动力、座舱与智驾方案,这种“Huawei Inside”模式在技术和地缘政治层面都绕不开。AITO需要在不触碰欧洲敏感神经的前提下,让消费者感知到这套技术系统的价值。这是一场品牌公关层面的走钢丝,也是决定其欧洲口碑的隐藏变量。
2027年秋季,AITO将迎来真正的全球级考验。四款SUV上市只是第一步,渠道运营、本地化服务、软件合规、充电生态的长期投入,才是决定成败的根本。对于中国新能源车产业而言,AITO的欧洲之行值得关注的不只是卖多少车,而是中国豪华电动车有没有可能在世界主流市场赢得一席之地。