近日,英国朴茨茅斯国际港启用了国内首个高压、多泊位岸电系统,允许靠港船舶接入电网供电,从而关闭船载发电机。这一举措旨在减少船舶靠港时因怠速运转产生的空气污染,理论上可将排放降至零,同时大幅削减燃料成本。但报道指出,现实情况远非如此简单,岸电的实际利用率可能成为关键瓶颈。
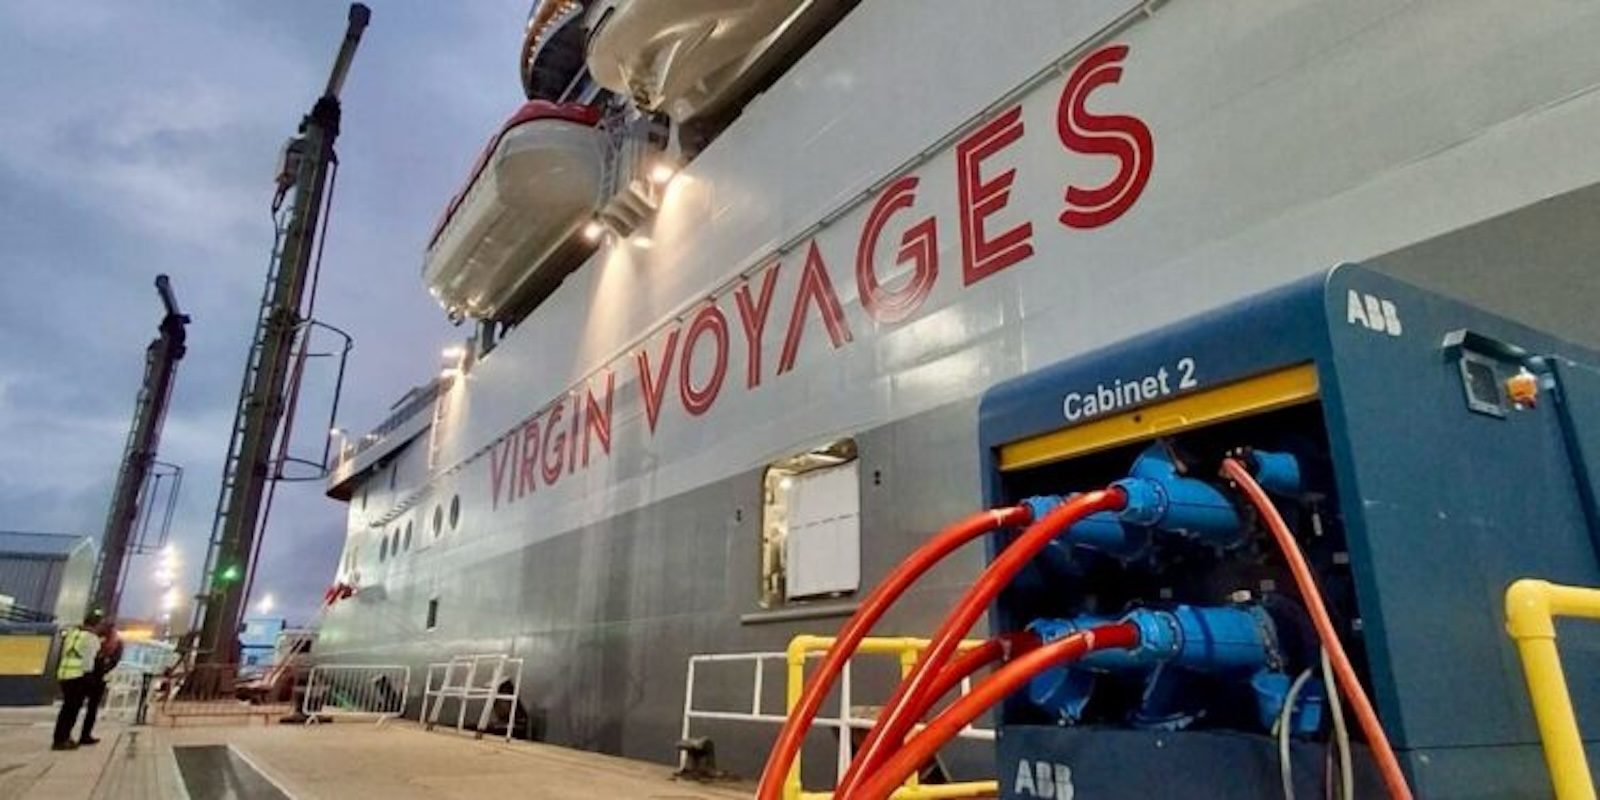
对于中国读者而言,这一新闻并不陌生。中国早已在多个港口推广岸电技术,并出台了一系列鼓励政策。然而,正如朴茨茅斯港面临的问题一样,岸电在中国的应用同样遭遇了“建而不用的”尴尬。
岸电技术的减排效果毋庸置疑。根据国际航运组织的数据,船舶靠港期间的排放可占港口总排放的60%至80%,而岸电能够将这部分排放减少90%以上。但问题在于,船舶是否愿意接驳岸电,以及港口是否愿意投资建设。
从经济角度看,岸电对船东而言未必划算。尽管电价通常低于船用燃油成本,但船舶需要加装受电设施,这是一笔不小的投入。尤其对于老旧船舶,改造费用可能高达数十万美元,而短期内难以通过节省燃料费收回。
对中国而言,情况类似。虽然国家电网在港口岸电设施上投入巨大,但船东的接驳意愿普遍不高。部分原因在于,中国港口电价与国际油价波动相比缺乏吸引力,而船舶改造的初期投资也让中小船东望而却步。此外,靠港时间短的船舶,接驳岸电的边际效益更低。
朴茨茅斯港的案例显示,即便提供了高压多泊位岸电,船东也可能因时间成本、操作复杂性而拒绝使用。报道援引行业观察称,部分船东认为接驳岸电需要额外协调船岸通信,延长装卸时间,影响班期。这种“最后一公里”的运营阻力,在中国同样存在。
政策方面,中国已要求新建港口必须配备岸电设施,并对使用岸电的船舶给予电价优惠和补贴。但补贴带来的杠杆效应有限,尤其是在内河航运和沿海短途航线中,船舶周转率高,岸电使用率依然偏低。
从全球趋势看,欧盟已将岸电纳入碳排放交易体系,2024年起部分停靠欧洲港口的船舶必须接驳岸电或使用替代技术。这或将倒逼全球航运公司加速改造船队,间接推动中国市场。但中国尚缺乏强制性的时间表。
另一个关键挑战是电力来源。岸电虽能减少船舶排放,但若港口电网依赖化石燃料,其全生命周期减排效果将打折扣。中国港口多位于东部沿海,电网清洁化程度较高,这也为岸电提供了较好的减排空间,但仍需电力部门进一步联动。
对于中国新能源车读者而言,岸电与电动汽车补能场景有相似之处:硬件建设先行,但使用率依赖用户习惯和运营机制。正如充电桩需要车端协议适配和支付便利性,岸电也需要船岸接口标准化和简化操作。
值得注意的是,朴茨茅斯港的岸电项目并非全无亮点。其总投资约1950万英镑(约合2500万美元),预计年减排二氧化碳1.4万吨。而中国港口如上海港、深圳盐田港也已建成多个泊位具备岸电服务,但实际接驳船舶次数仍占比较低。
未来,随着国际海事组织减排新规及中国“双碳”目标深化,岸电使用率或将得到强制提升。但正如业内人士所言,单纯的“皮毛”改造不够,需要构建从电价、监管到服务的闭环机制,才能真正让岸电“用起来”。
对中国港口和船东而言,朴茨茅斯港提供了一个警示:硬件的亮相不等于环保成就,数据的漂亮不代表减排实效。提高岸电使用率的突破口,或许在于建立类似充电服务的用户激励机制,而非依赖行政命令。
总之,岸电是航运脱碳的重要一环,但其效果取决于“用了没有”,而不是“装了没有”。中国在推进岸电的过程中,若能借鉴国际经验并针对本国痛点优化政策,将更有可能让绿色港口从“示范”走向“常态”。同时,新能源车领域的快速充电网络建设与用户运维经验,也可为港口能源转型提供跨界参考,最终意义不仅在于港口环保,更在于构建可持续的清洁交通能源生态。