沃尔沃近期宣布,计划在未来数年内推出多达13款全新车型,这一规模在品牌历史上堪称空前。更令外界关注的是,官方在描述产品阵容时特别提到了“低车身与高车身”两种形态,这被普遍解读为对传统旅行车细分市场的再次押注。在SUV旋风席卷全球的当下,沃尔沃此举显得有些逆流而动,但也透露出其对多元出行需求的深度思考。
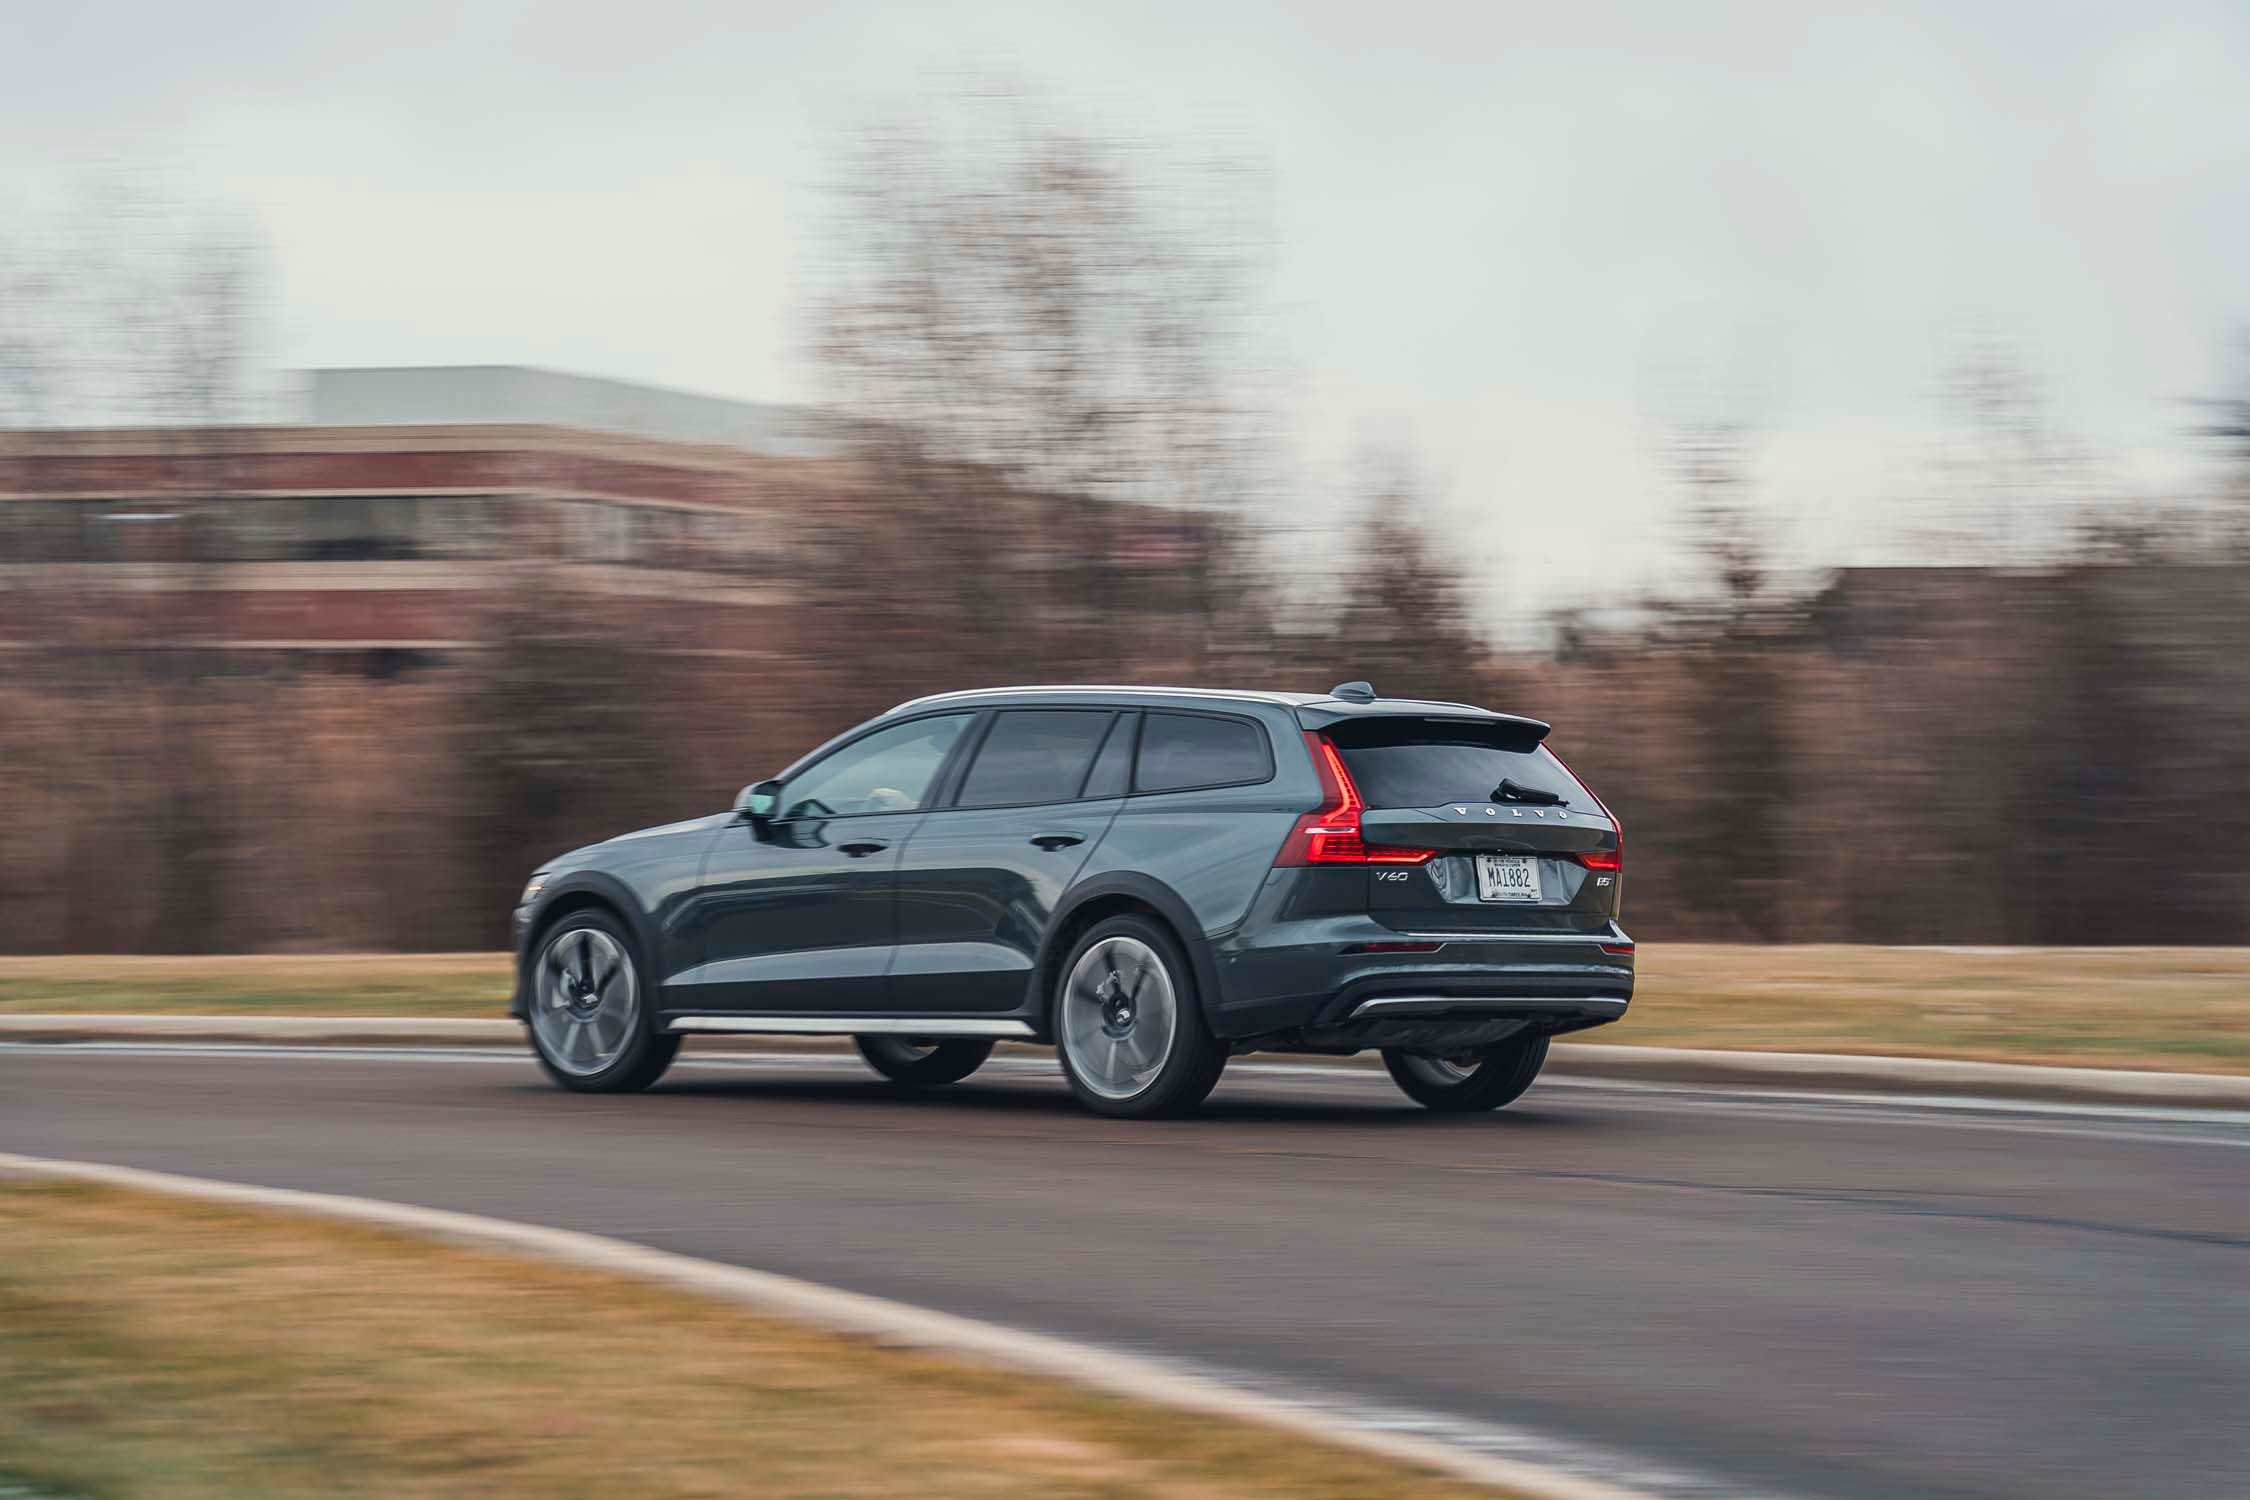
事实上,沃尔沃并非首次在旅行车领域试水。早在2018年,V60 Cross Country就曾以跨界姿态进入中国市场,虽然销量平平,但独特的北欧设计语言与实用性让它在车迷心中保有特殊地位。而此次规划中明确提到的“低车身车型”,很可能就是V60或V90的纯电后继者,甚至可能以全新命名体系登场。沃尔沃近年已注册了多个与现有产品线关联度不高的商标,似乎在为新产品线铺路。
从行业趋势看,旅行车在中国市场的存在感长期偏低。数据显示,2023年主流旅行车在华年销量仅占乘用车总销量的0.2%左右,远低于欧洲市场约10%的份额。然而,随着纯电架构的普及,旅行车所特有的低风阻、大空间优势被重新放大。例如,极氪001就凭借猎装造型在中国市场取得了意外成功,2020年上市后月均销量稳定在5000辆以上,这证明中国消费者并非排斥“非SUV”的大空间车型,而是对设计感与功能性融合提出了更高要求。
沃尔沃此次的大规模产品攻势,显然与背后的电气化战略密不可分。按照计划,到2025年,其纯电车型销量比例要提升至50%,而到2030年则将全面转为纯电品牌。要实现这一激进目标,单一产品线显然不够,必须依靠多形态阵容覆盖不同价位与使用场景。沃尔沃早在2022年推出的EX90、EX30等车型,就已展示了其在纯电SUV领域的技术储备,而未来两年内,我们有望看到更多基于SPA2或下一代纯电平台衍生的低车身产品。
值得注意的是,沃尔沃北美区相关负责人已在近期海外访谈中透露,新车型的研发将优先考虑用户真实使用情境,“既要有SUV的通过性,也要有轿车的操控与油耗表现”。这一表态,给出了一种新型跨界旅行车可能出现的信号——它会融合旅行车的装载能力与SUV的底盘高度,形成介于沃尔沃V60 CC与XC90之间的全新细分定位。这种思路并非天马行空,实际上,标致408X、雪铁龙C5 X等法系车型已在中国试探过此市场,尽管销量有限,但在造型辨识度与用户口碑上收获颇丰。
对于中国市场,沃尔沃需面临的挑战更为具体。一方面,品牌长期以来“高价值、高安全”的标签在电动化语境下逐渐被稀释,消费者更关注智能座舱、辅助驾驶、充电体验等与电气化直接相关的能力。另一方面,本土品牌在20万至40万元纯电市场已形成密集的产品壁垒,从蔚来ET5旅行版到极氪007旅行概念车,都已在同一区间布局,留给传统豪华品牌的窗口并不宽裕。
尽管挑战重重,沃尔沃仍有可能凭借差异化定位打开局面。若新旅行车能继承沃尔沃在安全与环保材质上的传统优势,并在三电系统中采用如双电机四驱、快速充电等主流配置,同时辅以独特外观语言,其切入“有品位的低调实用派”用户群体并非没有可能。海外媒体也在评论中强调,沃尔沃此举“不是做粉丝生意,而是提前十年布局未来的审美变化”。
从近入的2024年至2030年,全球电动车渗透率将大概率跨过30%门槛。在此背景下,车型形态的多样化将成为品牌竞争的胜负手之一。沃尔沃选择在此时祭出13款新车的庞大规划,不仅是为兑现绿色承诺的应急之举,更是对“下一代北欧出行体验”愿景的系统性表述。旅行车只是其中一环,新平台、新电子电气架构以及更强大的软件生态都将在规划车型中逐步落地。
回到旅行车本身,它的吸引力并不只在造型,而是在人与物品之间建立了一种低噪、从容的生活方式。就像沃尔沃设计总监马克森·德诺在一场访谈中说过的:“汽车不应该只是一个工具,它应该有情绪,有性格,甚至能打动你那种想要去远方的心思。” 这或许就是为什么,即便它一直难以成为多数国家的主流,却始终未曾被真正遗忘。
总而言之,无论沃尔沃这一轮产品攻势最终会呈现为纯粹旅行车,还是Smartwill式跨界物种,其推出都代表着传统豪华厂商对市场细分的再思考。而从本期计划、市场反应以及潜在用户画像来看,大刀阔斧的车型扩充或许比单车基于参数竞争更有胜算。对于中国新能源消费群体而言,也意味着在这一轮技术造车竞赛中增添了一份并非为抄近路而来的欧式选项。