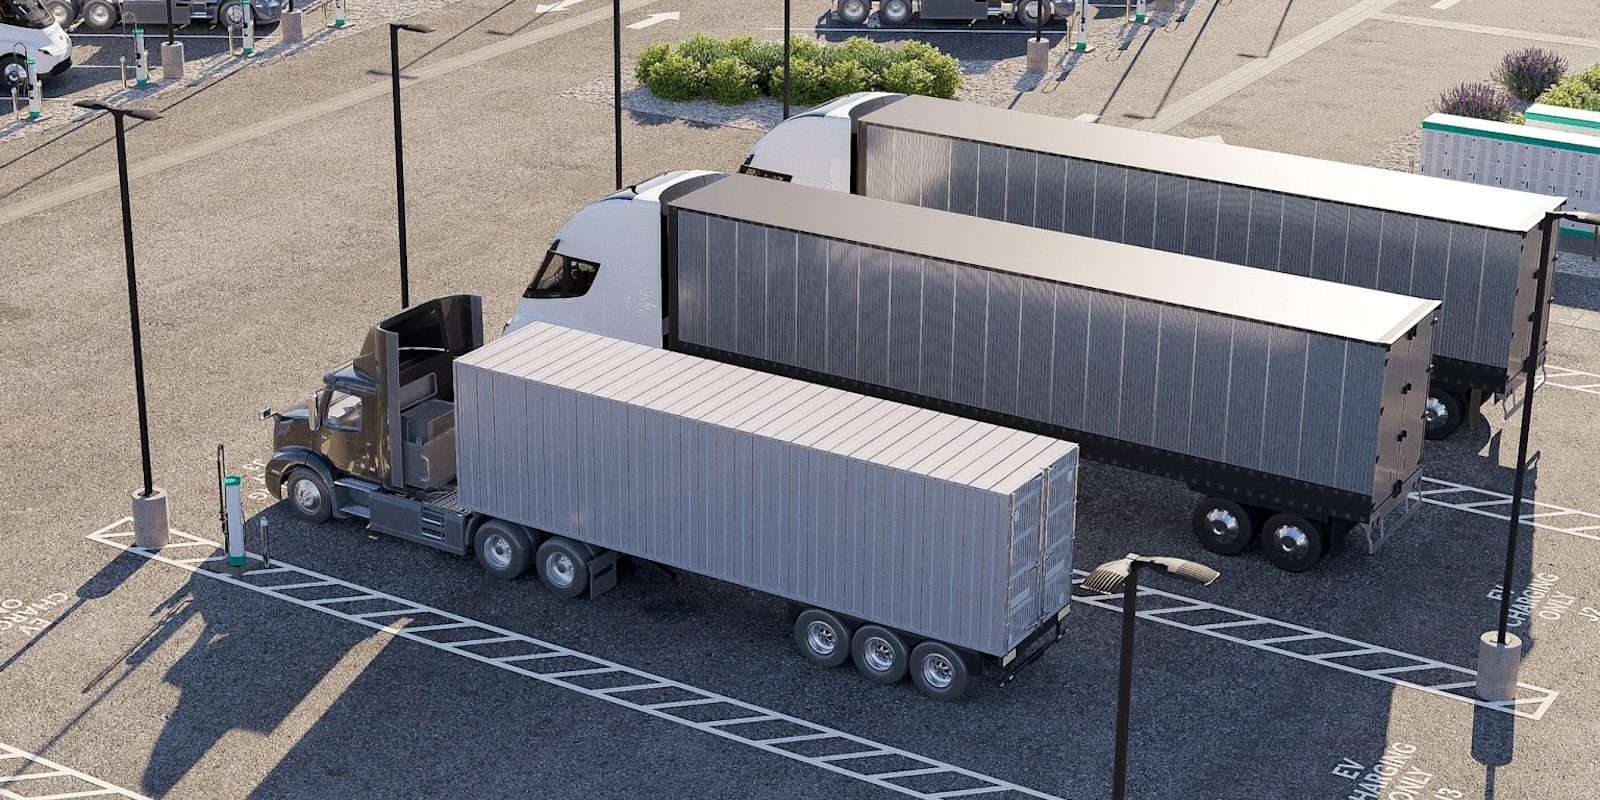
在美国南加州,一场围绕电动半挂卡车的竞赛正在升温,而充电基础设施的布局成为关键战场。当地时间10月11日,EV Realty公司宣布,将在加州的内陆帝国地区新建一座电动半挂卡车充电枢纽,这已经是该公司在该地区的第二个此类项目。
这座新充电枢纽的选址颇具战略意味。内陆帝国(Inland Empire)位于洛杉矶以东,是连接加州港口与全美内陆物流网络的重要咽喉。每天有数以万计的货运卡车穿行于此,将来自长滩港和洛杉矶港的集装箱转运至各地仓库和配送中心。
推动这一布局的直接原因,是柴油价格的持续攀升。美国汽车协会数据显示,近期美国柴油均价已突破每加仑5美元,创下历史新高。对于运营重型卡车车队的企业来说,燃油成本通常占总运营成本的30%以上,电动化转型因此显得愈发紧迫。
EV Realty并没有披露该充电枢纽的具体容量和服务商家数,但根据其首个项目的信息,类似充电站通常配备多个直流快充终端,足以同时服务数十辆电动重卡。这些设施通常还配套有专用停车位、休息区和维护车间,以满足长途卡车司机的实际需求。
在中国市场,电动重卡的推广路径与美国有所不同。中国更侧重于短途运输和港口、矿区等封闭场景,而美国则更多关注州际干线上的长距离运输。这导致美国充电枢纽优先选择建设在高速公路和服务区附近,而中国则倾向于在大型物流园区和枢纽港内部署集中式充电站。
此次EV Realty的项目,也反映出美国在电动卡车充电网络上的一种新模式——不再单纯依靠单一车企自建网络,而是出现独立的第三方充电基础设施运营商。这些运营商专门服务于多家卡车制造商和车队客户,类似于国内特来电、星星充电等企业开创的市场化路线。
事实上,美国电动重卡市场正进入群雄逐鹿阶段。特斯拉Semi在跳票多年后终于开始量产交付,短短数月就宣布停产,引发行业质疑;沃尔沃VNR Electric和Freightliner eCascadia则在中短途场景赢得部分订单;新兴势力如Nikola甚至推出了氢燃料电池版本,与纯电路线分庭抗礼。
在这种“技术路线多线并行,市场竞争异常激烈”的背景下,充电基础设施成为自动驾驶之外,另一大决定电动重卡能否大规模落地的核心变量。美国能源部曾估算,要满足2030年30%的重型卡车电动化目标,全国将需要超过80万根端口充电桩,这一数字是目前建设量的数百倍。
EV Realty CEO在一份声明中表示,新充电站将于明年开工建设,预计2028年投入运营。这将覆盖从南部港口群到内华达州、亚利桑那州甚至更远地区的干线走廊,未来还将接入全美充电网络。其对标的是欧洲《ChargeEU》规划中为公路长廊布置的充电密度要求。
这一系列的充电桩布局背后,潜藏着一个更深层的产业竞合逻辑:卡车轮载大、行驶时间长,单次充电需要补充数百度电,对电网的冲击远超普通私家车。因此,大规模充电枢纽必须与电网扩容、储能部署以及电网调度策略协同布局。从未来看,充电站模式很可能会向“发电、储能、充电一体化”方向演进。
对中国读者而言,美国市场的动作同样具有参考价值。国内目前在大力发展换电重卡,动力电池能源供给方式侧重点各有不同。尤其中美卡车电动化的用户需求同源,都有强烈的成本诉求和TCO(全生命周期成本)考量,不过在中国续航更为厚重的优势下,可开发的场站注入式“车电分离”商业想象力仍在不断释放。
南加州这一充电站的建成,或许并非什么实质性的“里程碑事件”,其实际规模扩张仍属于逐步探索阶段,但它标志着一个显性信号:电动重卡的竞争阶段已从单纯产品技术参数的比拼,升级为产品与充能生态共同推进的全局博弈。对于整个新能源商用车行业而言,谁能掌握补能高地的制空权,谁才可能在持续升温的行业化市场中赢得最后的筹码。