驱车有道消息,10月29日晚间,欣旺达的一纸公告揭开了新能源产业链上下游深度绑定的新篇章。小米科技通过全资子公司瀚星创投,斥资17亿元人民币入股欣旺达旗下动力电池主体欣旺达动力,持有其5.34%的股份。交易完成后,小米成为继欣旺达母公司、理想汽车之后的第三大股东。这场资本联姻的背后,并非简单的财务投资,而是整车厂与电池厂在利润、技术与供应链安全之间的一场精密算计。
此次交易最核心的看点在于控制权的让渡。公告显示,欣旺达动力董事会将进行换届,欣旺达在其中的席位将不超过半数。这意味着,欣旺达将丧失对这家动力电池子公司的控制权,后者由控股子公司变为参股子公司,不再纳入合并报表。这一会计处理的调整,将为欣旺达2026年度净利润带来32亿至45亿元的账面增益。
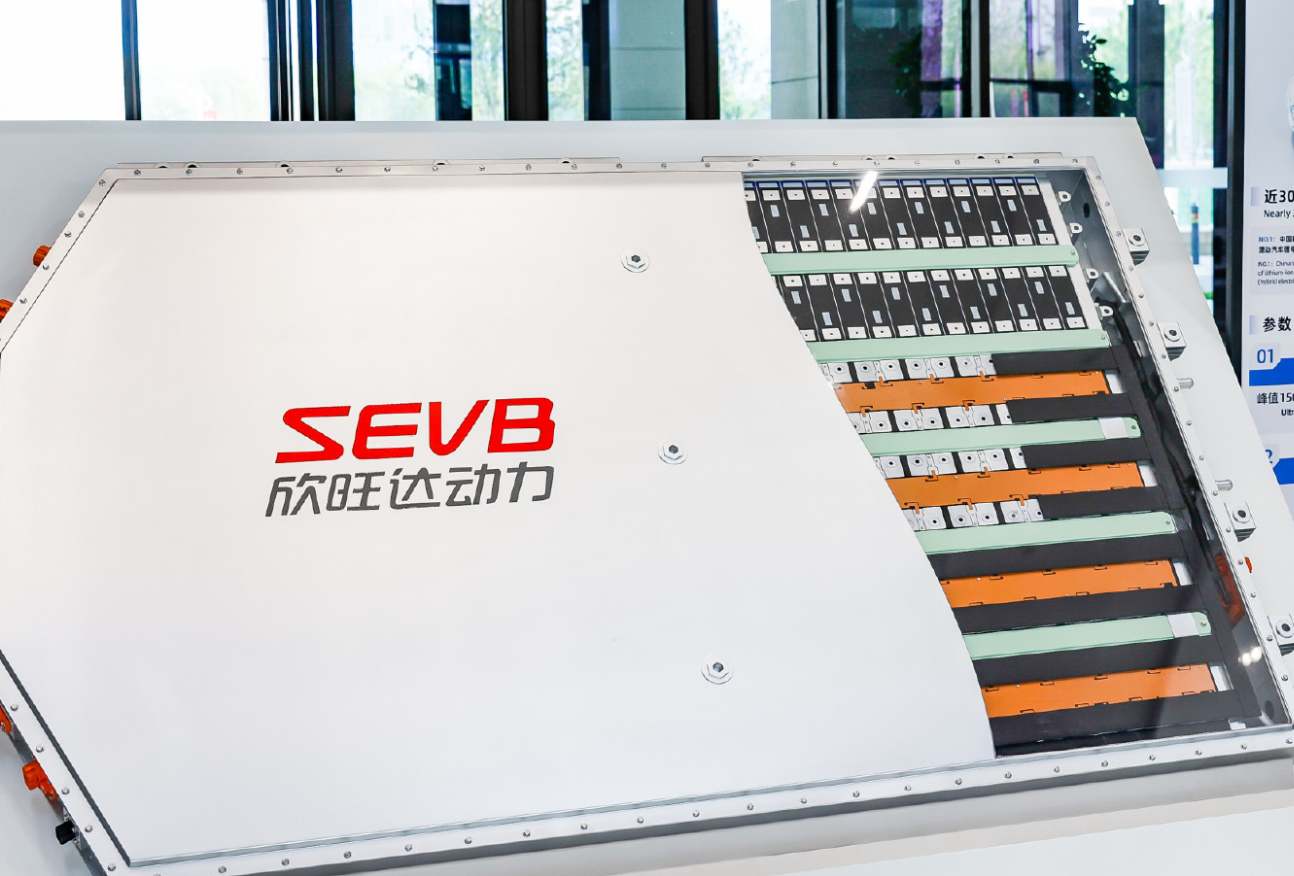
这并非巧合,而是欣旺达急需的“财务大挪移”。就在同一天披露的三季报中,欣旺达前三季度营收虽创同期新高,但归母净利润同比大跌56.37%,第三季度单季归母净利润更是仅有1056万元,同比下滑超98%。更严峻的是,其动力电池业务长期处于亏损泥潭,2025年净亏超31亿元,2026年上半年仍亏损3.24亿元,资产负债率高达84%。通过将这块“烫手山芋”出表,欣旺达不仅甩掉了亏损包袱,还通过股权重估获得了一次性巨额利润,得以将资源重新聚焦于盈利更稳定的消费电池与储能业务。
对于小米而言,17亿元买下的不仅是股权,更是对核心零部件的“话语权”。早在今年9月,小米汽车便已与欣旺达动力联合发布“龙甲电池”,后者作为核心电芯供应商,为小米即将上市的澎程系列车型配套定制电芯并建设专属产线。此次入股,标志着双方从单纯的供需关系升级为深度战略协同。在动力电池成本占据整车成本大头的当下,通过资本纽带锁定产能、参与电芯研发与质量管理,是小米保障供应链安全、控制成本并提升技术壁垒的必经之路。
值得注意的是,欣旺达动力已成为国内少有的同时获得小米、理想两大造车新势力投资的动力电池企业。理想汽车此前已斥资26.5亿元持股8.32%,如今小米入局,进一步稀释了老股东权益。这种“车企入股电池厂”的模式正在成为行业趋势。面对宁德时代一家独大的市场格局(9月市占率超42%),车企们急需扶持“二供”、“三供”以增强议价能力。欣旺达9月动力电池装车量市占率约为3.6%,排名第六,正是车企们理想的扶持对象。
然而,这种合作并非没有隐忧。欣旺达动力的持续亏损和高负债率(总负债超572亿元)是其最大的短板。小米和理想的入局虽然带来了资金,但也意味着车企将直接分担电池业务的亏损风险。此外,随着车企对电池环节介入加深,原本独立的电池供应商是否会逐渐沦为代工厂,双方的博弈才刚刚开始。
与此同时,欣旺达当晚还公告主动终止港股IPO计划。在动力电池业务出表、引入车企战投的背景下,收缩资本战线或许是其面对当前市场环境做出的务实选择。这场17亿的交易,看似是小米扩张版图的一步棋,实则是欣旺达在业绩承压下的一次断臂求生。对于小米汽车而言,能否将这笔投资转化为产品端的绝对优势,仍需市场检验。