美国电池储能市场刚刚跨过一个标志性门槛:累计装机量超过200吉瓦时(GWh)。据行业数据,仅2026年前三季度就有近50吉瓦时的新增并网,速度远超往年。这一数字背后,不仅是美国能源转型的加速,更折射出全球储能竞赛进入新阶段。
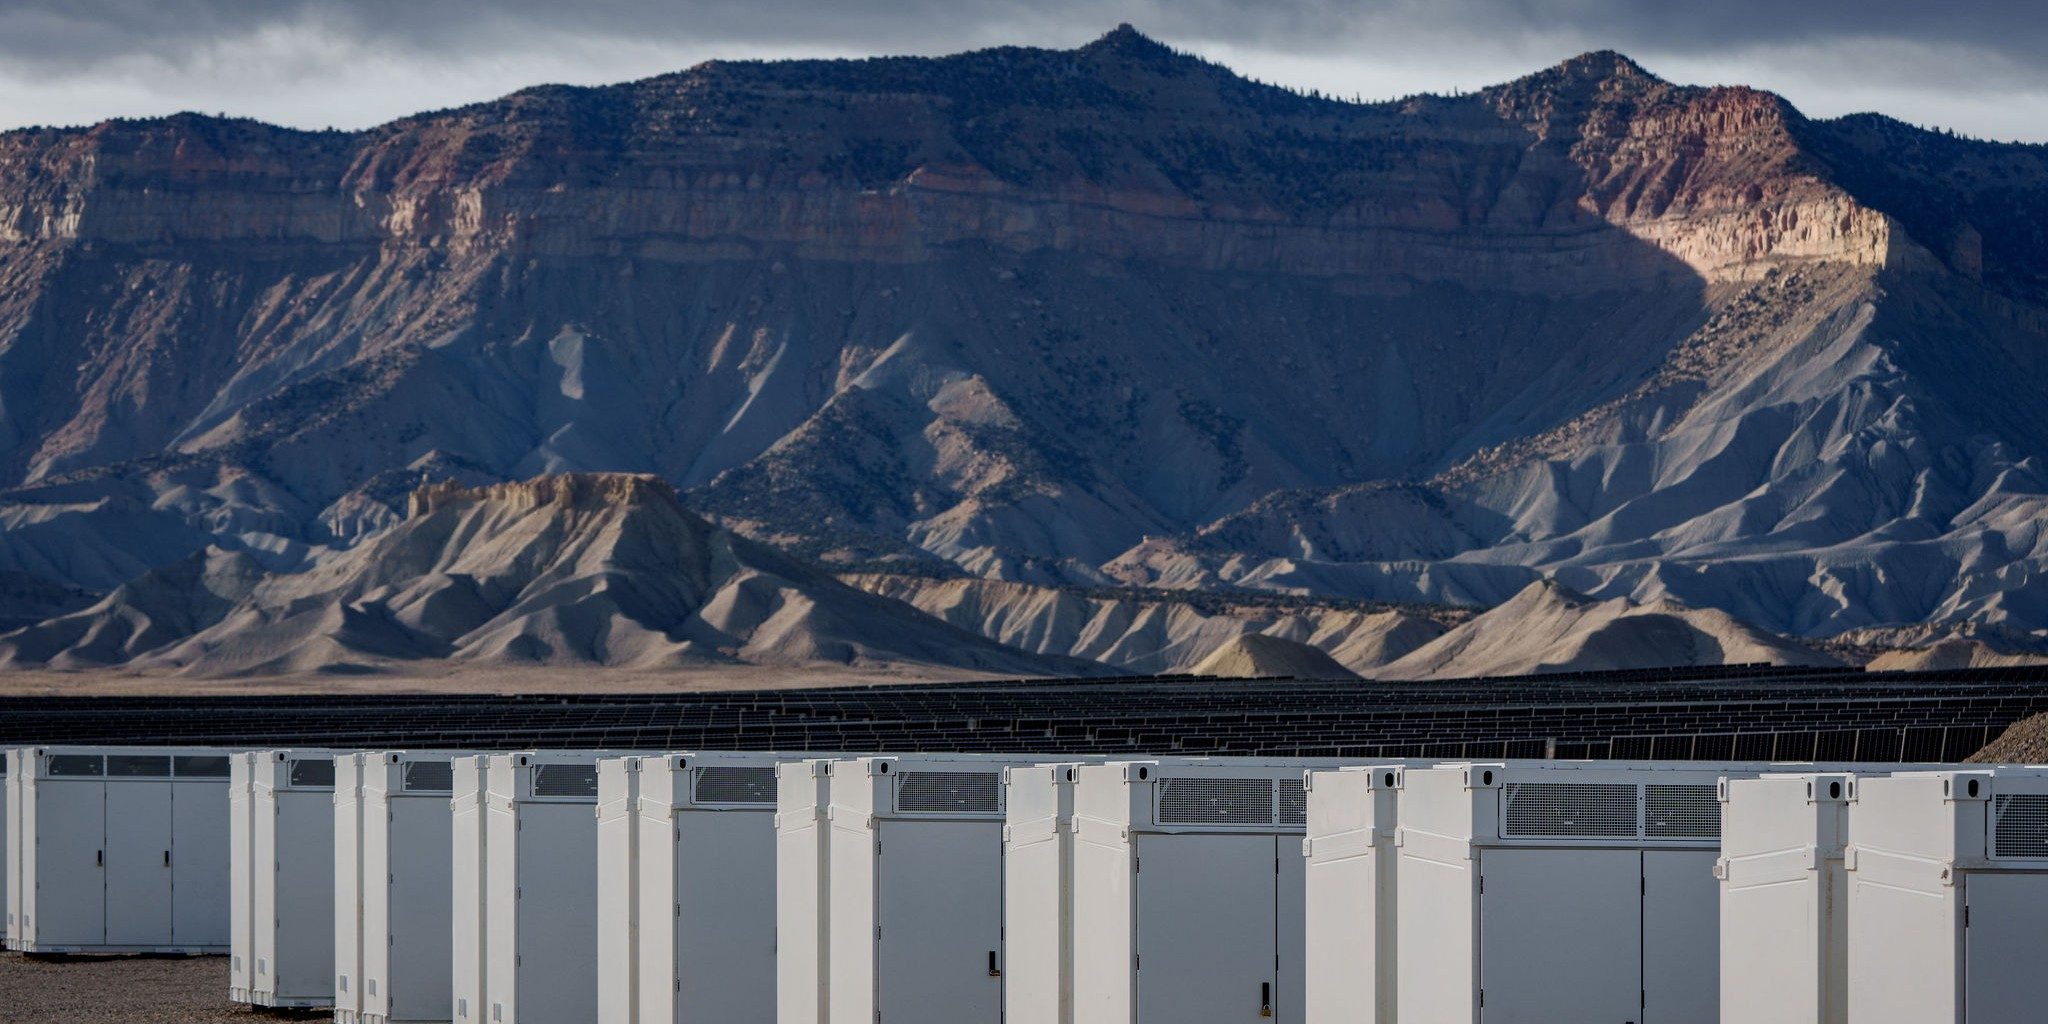
200吉瓦时是什么概念?以主流电动汽车电池包容量约75千瓦时计算,相当于可装备超过260万辆纯电动车;若以中国2025年储能新增装机约80吉瓦时的行业预估相比,美国在过去九个月新增的量已接近中国全年的一半。尽管中国仍是全球最大储能市场,但美国的增速正在缩小差距。
从区域分布看,美国储能项目高度集中在加州和得州。加州依赖太阳能资源,傍晚光伏出力骤降时需要储能平滑曲线;得州则因独立电网(ERCOT)的实时电价波动,让储能套利空间极具吸引力。这种片区集中化与中国的政策引导式分配形成鲜明对比,中国更强调新能源基地的配套储能,比如西部大型风光基地。
政策是美国储能崛起的核心推力。联邦层面的投资税收抵免(ITC)延长,叠加多个州的可再生能源配额和储能目标,降低了项目融资成本。相比之下,中国虽在2025年推出储能容量电价机制试点,但尚未全面铺开,收益模式仍依赖调频辅助服务或峰谷套利。这也导致部分中国项目利用率偏低,投资回报周期拉长。
值得注意的是,美国200吉瓦时中,约一半来自电站级项目,用户侧工商业储能占比不足三分之一,户用储能更是小众。这与中国工商业储能爆发的现状形成反差——中国东南沿海工厂密集,峰谷电价差拉大,使得工商业储能的经济模型快速走通。两者在不同价差结构下各得其所。
更深刻的趋势在电芯环节。美国储能装机激增,但电芯供应高度依赖中国产业链。据统计,全球储能电芯约八成产能在中国,美国项目对宁德时代、比亚迪、亿纬锂能等供应商的依赖度超过六成。尽管美国通过《通胀削减法案》(IRA)鼓励本土制造,但堡垒式贸易壁垒短期内难以撼动成本优势。
储能设备的成本曲线同样值得关注。中国生产的储能电芯价格在2025年已下探至0.3元人民币/瓦时左右,美国的本地制造电芯成本仍高出30%以上。这种价差意味着,即便加征关税,中国电芯的综合成本优势依然明显。而美国2026年新并网的近50吉瓦时中,采用中国电芯的比例预计高达七成,隐形依赖一目了然。
对于中国从业者而言,美国市场的爆发既是机遇也是警讯。机遇在于,出口需求能缓解国内产能过剩压力,尤其随着碳酸锂价格稳定在8万至10万元/吨的区间,头部电池企业毛利率有望回升。警讯则在于,地缘政治风险可能随时掐断供应链,IRA对“敏感实体”的条款限制可能进一步收紧,2027年以后美国项目可能被迫转向高成本的本土或韩日电芯。
回看美国200吉瓦时进程中,一个关键差异是储能并网周期极快——加州的大型项目从招标到投运平均仅18个月,而中国一些基地项目因电网扩容滞后,平均并网等待时间超过两年。这种效率鸿沟使得中国部分地区光伏配储的利用率不足25%,而美国典型项目的利用率普遍在50%以上。
当然,美国路径并非全无隐忧。市场高度自由化导致储能盈利高度依赖电价波动,若极端天气减少、价格波动收窄,部分项目的收益率将明显下滑。行业咨询机构预估,2027年得州可能出现储能收益均值回归下探20%至30%的风险。中国则以容量租赁和现货市场双轨运行,抗波动能力稍强。
从全球视角看,200吉瓦时只是中间站。国际能源署(IEA)预测,2030年全球储能装机需达1200吉瓦时才能满足净零路径。这意味着未来五年还需再扩产5倍以上,而中国企业任重道远。谁能在此轮扩张中平衡产能、成本与地缘风险,谁就能占据下个十年的话语权。
中国电力系统正在推进现货市场全面覆盖,甚至日内多次出清,这将重塑储能收益模型。如果政策能进一步放宽独立储能参与现货交易的限制,同时完善辅助服务补偿细则,那么中国储能资产利用率有望对表美国水平。而经过2024至2025年一轮去库存、反内卷后的中国电池厂,出海重心也该从单纯卖产品转向EPC、运营等全生命周期的能力输出。
最终,美国突破200吉瓦时的故事再次揭示,储能是新能源的“吞金兽”也是“缓冲垫”。对中国读者而言,与其羡慕或焦虑,不如从中汲取他对冲、效率与市场机制的设计智慧。毕竟,储能这场长跑,拼的不只是存量,更是谁能让每一瓦时电都卖得干净利落。