Aptera日前对外宣称,启动其太阳能电动车生产所需的资金已从此前预估的4000至4500万美元降至约2500万美元。表面上看,这是一条好消息——融资目标收窄,意味着公司离量产更近一步。但资本市场的反应却截然相反:消息公布后,Aptera股价下跌约15%,市值缩水至约6900万美元。
这种“利好”遭市场冷遇的现象,在近两年的美国电车初创公司中并不罕见。投资者早已不再轻信PPT上的数字,而是更关注现金流、交付时间表和工厂实际的设备调试进度。Aptera这次主动调低启动资金门槛,反而让人怀疑:此前说4000多万美元才能干的事,如今2500万美元就够了,到底是压缩了成本,还是在向现实妥协?
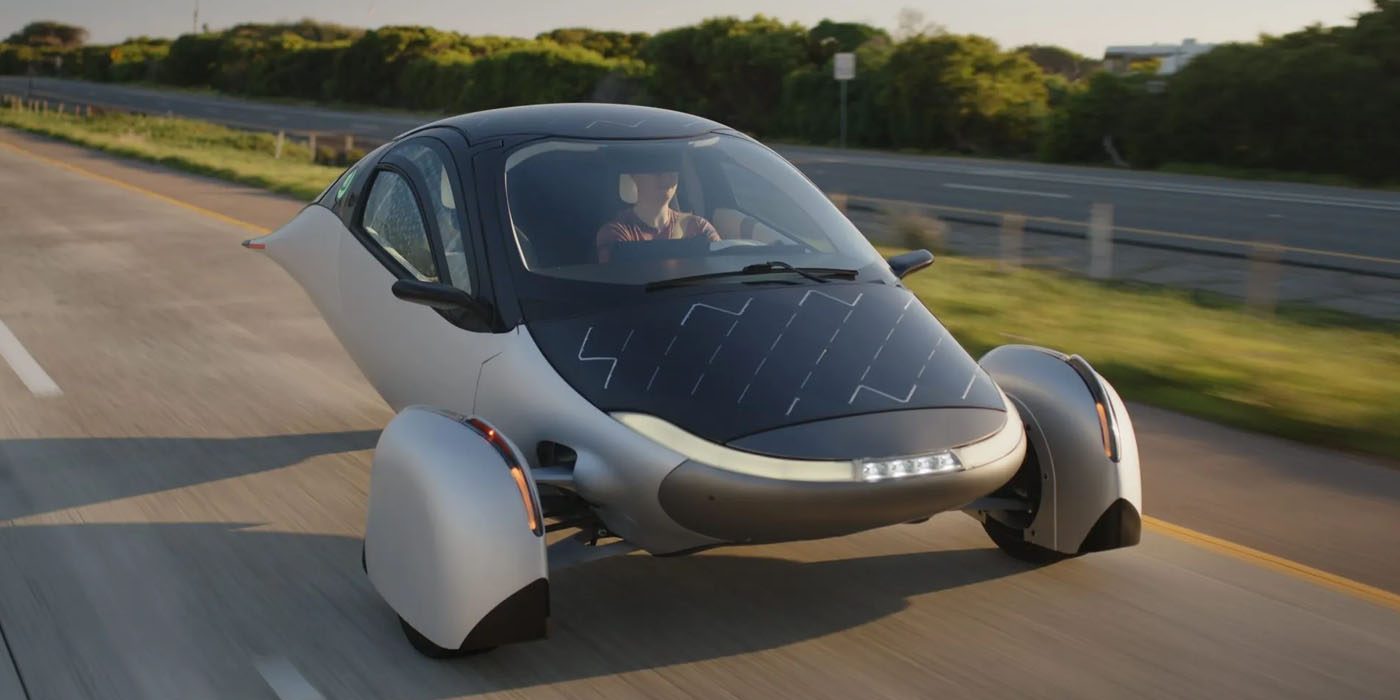
成立于2006年的Aptera,是电动车领域最具辨识度的“异类”之一。它的车型设计成水滴状,拥有极低的风阻系数,车身上覆盖太阳能电池板,主打“不插电也能开”的愿景。据该公司介绍,其车型在理想天气下每天可从阳光中获取数十公里续航,这成为其差异化卖点,也是吸引早期投资者和预订用户的核心标签。
但理想与量产之间,始终隔着巨大的资金鸿沟。Aptera历史上曾多次因资金短缺而波折重重,甚至经历公司重组。此次将启动生产所需资金调低至2500万美元,理论上降低了融资难度,但市场反而用脚投票,说明投资者更担心的是交付能力和后续持续运营成本。造车不是一次性买机器设备那么简单,供应链周转、质检体系、售后网络和后续车型开发,都需要源源不断的资金。
从更大的行业背景看,美国电车初创领域的融资环境在近两年急转直下。此前靠SPAC上市的车企们,多数仍在亏损泥潭中挣扎,股价长期低迷,流动性紧张。投资者对“先讲故事再融资”模式的容忍度大幅降低,更倾向于用传统汽车产业的估值逻辑来审视新势力。Aptera目前约6900万美元的市值,在汽车制造领域几乎可以被忽略不计,这反映出资本对其极端技术的商业化前景仍信心不足。
对比中国市场,造车新势力的成长路径虽也充满险阻,但蔚来、小鹏、理想等企业至少在产品交付和用户规模上已建立起一定壁垒,加之中国在供应链、电池产业和智能驾驶生态上的协同优势,使得后续融资和成本控制相对有更多抓手。而Aptera所在的美国加州市场,虽然创新氛围浓厚,但缺乏成熟的新能源产业链配套,尤其是在小批量制造环节,成本控制难度更高。
太阳能电动车的技术可行性,在行业内一直存在争议。光伏转化效率、车顶面积限制以及实际天气条件,都使得太阳能只能作为辅助补能手段,难以完全替代电源接入。Aptera的太阳能车身设计虽能提升续航经济性,但距离“永不用充电”的营销理想仍有很大距离。在充电基础设施逐渐完善的今天,消费者是否愿意为这种折中方案支付溢价,仍然存疑。
更现实的问题是,即使Aptera拿到了这2500万美元,它能否真正启动大规模生产?汽车行业是一个需要巨额资本沉淀的行业,从模具开发、产线调试到零部件采购,每一项都需要真金白银。尤其对于产量可能只有几千辆的小众车型,单车摊销成本极高,2500万美元恐怕只能撑到试生产阶段,距离稳定交付和盈利还有相当距离。
资本市场对Aptera的冷淡,也可能与其过往的跳票记录有关。多年前该公司曾通过预订金模式吸引用户,但多次推迟交付,终于在一次资金耗尽后被迫延期项目,直到最近几年借助新的融资渠道才重新激活。这种历史阴影,使得投资者对重大利好的信任感非常脆弱,股价下跌可能更多来自对管理层公信力的折价。
Aptera并非唯一押注太阳能车赛道的企业,像荷兰的Lightyear等公司也曾尝试类似路线,但最终因量产成本过高而停止或转向。太阳能整车在全球范围内尚未跑通商业模式,更多是作为技术试验或特定市场的小众产品存在。Aptera此次降低启动资金门槛,可以看作是它在现实压力下的一次主动收缩,试图用更小的目标换取有限的生存空间。
从市场策略看,Aptera可能希望先以极低产量实现“已量产”的标签,再通过用户口碑逐步拓展。但这种策略在汽车行业里往往风险极高,因为供应链体系不会为小批量订单提供足够支撑,任何单一零件出现问题都可能导致停产。此外,售后和质保问题也会因为公司资金薄弱而放大,一旦车辆发生质量问题,初创公司可能面临难以承担的责任成本。
回到中国市场,虽然太阳能车不被主流车企视为主流方向,但一些公司尝试在天窗、车身覆盖件上集成太阳能薄膜,作为低压辅助电源,用于车内通风或小功率电器。这种更务实的渐进式路线,或许比一开始就追求“太阳能整车”更具市场可行性。Aptera的困境反过来提醒行业,创新技术要想走向量产,除了极限设计,更需要遵循工业化规律。
未来一年,Aptera能否真正筹到这笔钱并迈过量产门槛,将决定其存亡。若成功,它可能成为小众爱好者的收藏品;若失败,也只是美国电动车初创浪潮中又一个未能穿越死亡谷的样本。无论结果如何,太阳能车的故事都会继续,但资本市场更相信:没有规模化订单和稳定现金流支撑,任何炫目的“零排放愿景”都只是空中楼阁。