雅迪与Spiro的合作,表面看是一次普通的跨国企业签约,实则牵动两条清晰的主线:一条是中国两轮车产业从产品出口转向技术、网络与服务整体出海,另一条是非洲在能源转型压力下,正在寻找适合本地土壤的电动化路径。这两条线在此交汇,意味着非洲电动两轮车市场进入了新的竞争阶段。
雅迪是全球电动两轮车领域的真正巨头。根据官方信息,其全球累计销量已经超过一亿辆,制造规模、供应链整合能力和成本控制水平在行业内处于领先位置。对于非洲市场而言,雅迪带来的不仅是整车,更是中国过去十几年在两轮电动化领域积累的工程经验和产业链配套能力。
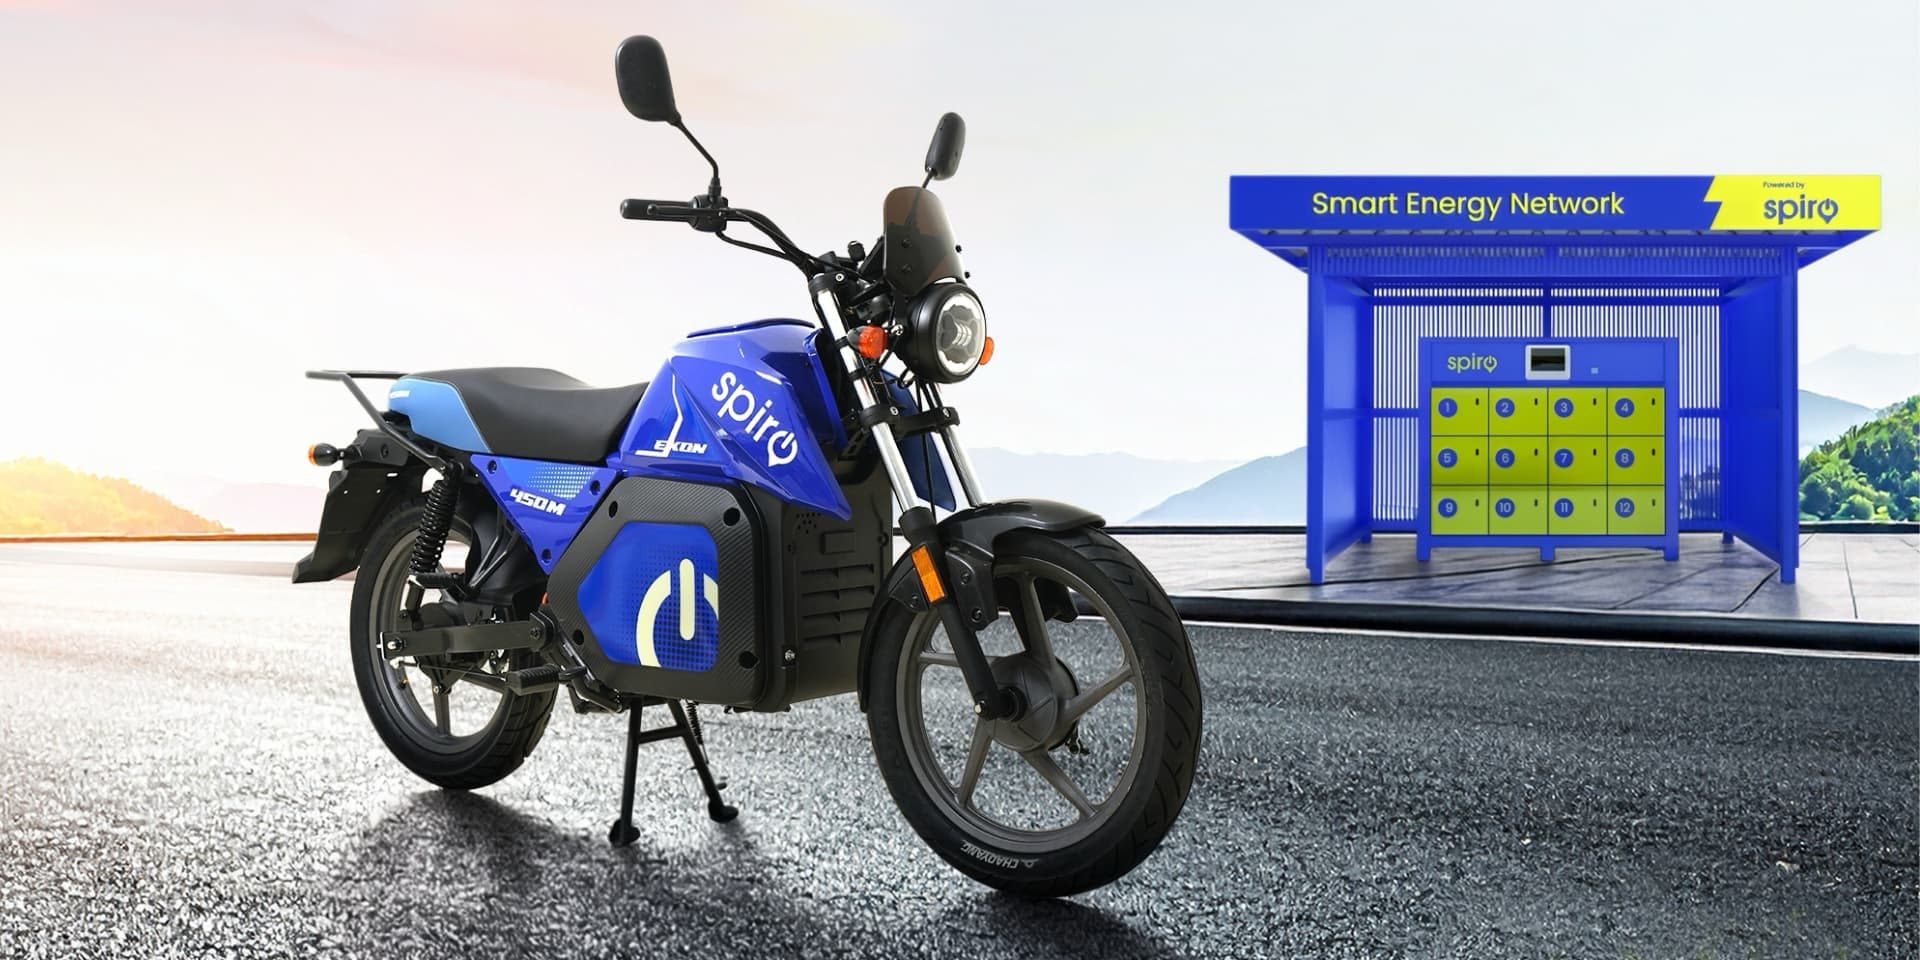
Spiro则是非洲本土成长起来的电动出行公司,核心业务之一就是部署和运营换电网络。非洲许多国家的电力供应并不稳定,公共充电设施匮乏,直接充电的电动摩托车往往面临续航焦虑和补能时间过长的问题。Spiro的换电模式,试图绕过充电基础设施的短板,用更接近传统加油站的服务逻辑来解决能源补给难题。
根据合作协议,雅迪与Spiro将专门针对非洲市场开发电动摩托车和踏板车,并把这些车辆接入Spiro的换电体系。这意味着车辆设计从一开始就要考虑电池可快速拆换、换电站兼容性以及非洲复杂路况下的耐候性,而不是简单地把国内车型照搬过去。这种深度定制,恰恰是过去很多外来品牌在非洲市场折戟的教训所在。
非洲是两轮车的重要市场。在不少撒哈拉以南国家,摩托车既是私家交通工具,也是摩托车出租车行业的生产工具,直接关系到大量司机的生计。燃油摩托车的使用成本随油价波动剧烈,尾气排放和噪音污染在城市中日益突出,电动化替代的呼声在近些年明显升温。
不过,非洲电动两轮车市场的门槛并不低。多数目标用户对价格极其敏感,新车售价、电池租赁费用、换电服务资费都必须设计到普通人负担得起的区间。同时,非洲各国道路条件差异巨大,从铺装良好的城市道路到尘土飞扬的乡村土路,车辆需要具备比国内主流车型更强的通过性和可靠性。
换电模式在非洲的适用性,很大程度上要归功于中国市场的验证。国内两轮车换电在快递、外卖等商业场景中已经跑通,雅迪等企业也积累了丰富的换电运营经验。虽然国内换电标准尚未完全统一,但中国供应链在电池Pack、换电柜、BMS电池管理系统等方面已经形成了成熟的成本方案,这为非洲市场的规模化落地提供了重要参照。
此次合作还有一个值得注意的信号:中国企业开始愿意与本地运营商分享角色。以往出海往往是整车出口,或者由中方主导建厂,而这次雅迪更像是扮演技术供应方和产品定义方,把本地化运营交给更了解市场的Spiro。这种分工有助于降低试错成本,也更符合非洲各国日益强调本土参与的政策导向。
当然,挑战同样明显。非洲市场碎片化严重,不同国家的关税政策、电力标准、货币稳定性和售后服务体系千差万别,一个统一的换电网络要跨越国界并不容易。Spiro的换电网络虽然增长迅速,但覆盖密度仍集中在特定城市和区域,距离形成全非洲网络还有很长的路要走。
另外,电动摩托车的初期购置成本仍是拦路虎。即便换电模式降低了使用成本,很多非洲摩托车司机依然难以一次性支付较高的车价。未来能否结合电池租赁、金融分期、以旧换新等模式,决定了市场渗透的速度。这也是雅迪和Spiro在合作中必须共同解决的问题。
对于中国两轮车产业来说,非洲是继东南亚之后最具想象空间的增量市场。国内电动两轮车保有量已经趋于饱和,价格战此起彼伏,出海不再是可选项,而是必选项。雅迪选择与Spiro联手,等于是用换电基础设施绑定整车销售,试图构建软硬一体的生态壁垒。
这场合作最终能走多远,取决于两端。一端是中国供应链能否针对非洲场景做出足够耐用的产品,另一端是Spiro能否把换电网络从概念变成可持续的生意。如果这两点都能落地,非洲的两轮出行电动化将不再只是环保口号,而会成为普通人真正用得起的出行方式。