据外媒报道,中国电动车正在以一条意想不到的路径攻入西方汽车市场——二手车。原价不菲的新能源车型,如今以比厂商建议零售价(MSRP)低约四成的价格出现在欧美经销商的展厅和二手车平台上。这不再是过去那种边缘化的灰色贸易,而是一种正在改变市场预期的结构性力量。
这一现象的背景之一,是中东的地缘冲突。报道援引一个带有讽刺意味的说法:“愚蠢的石油战争”推高了从能源到物流的几乎一切成本,新车生产与销售的价格也随之水涨船高。燃油车使用成本上升之际,电动车的全生命周期成本优势被进一步放大,而中国电动车在技术先进性上已不落后,甚至局部领先于西方老牌产品。
对西方“传统”汽车品牌来说,这堪称雪上加霜。它们本就面临电动化转型迟缓、产品定价过高、软件体验平庸的批评;当大量价格远低于新车的中国品牌准新车进入市场,它们的既有价格体系受到直接冲击。消费者不必再为一辆大众、丰田或福特的新车支付高价,因为同样的预算可以轻松买下一台配置更全、续航更长、智能化水平更高的中国电动车。
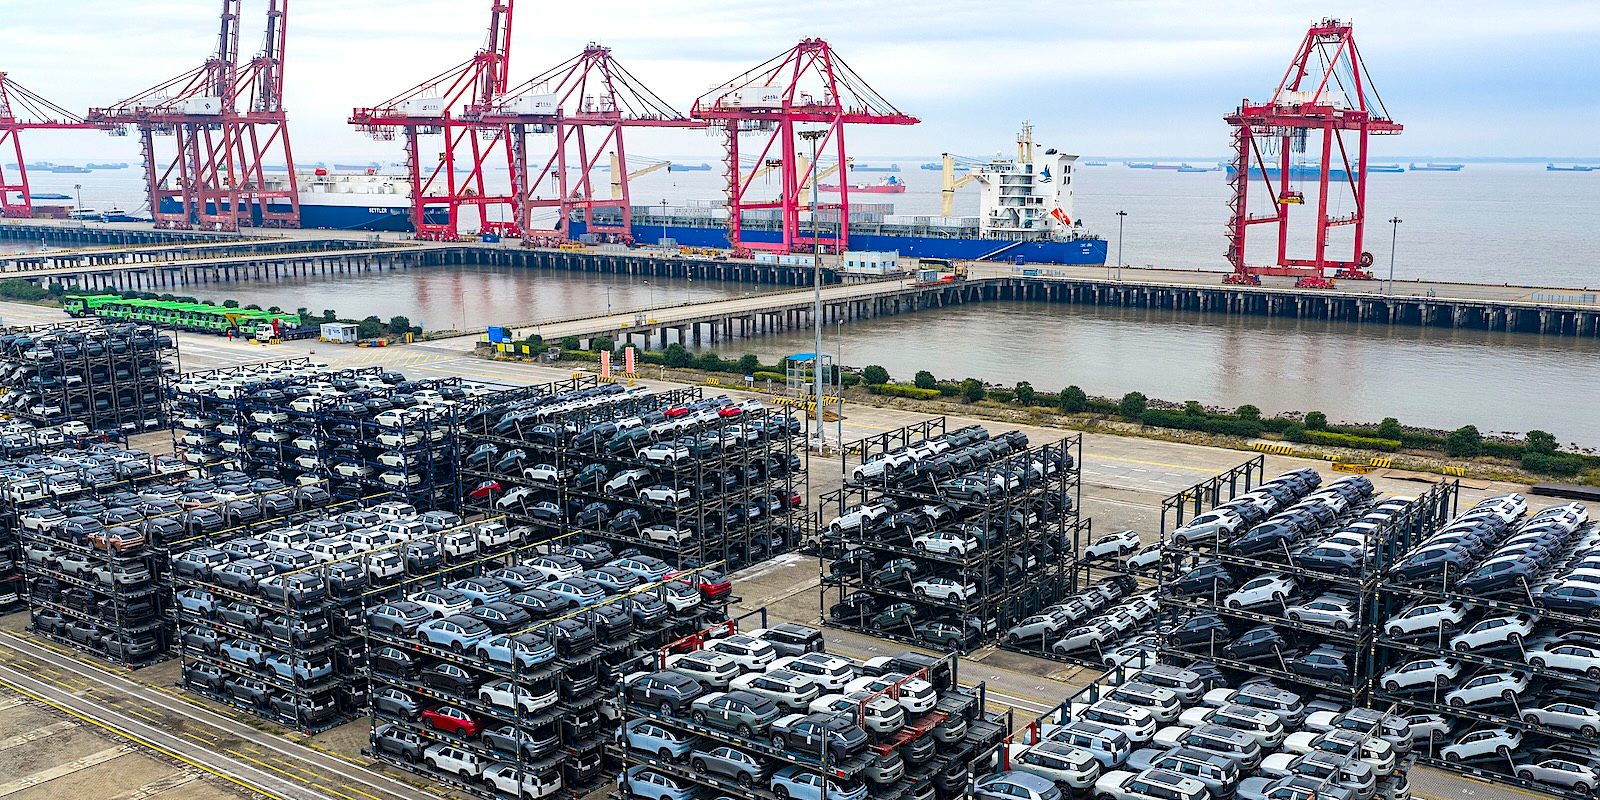
所谓“后门”,关键在于渠道。中国电动车以整车形式出口西方,往往面临关税与政策壁垒,但二手车的流动则相对隐蔽和分散。一些贸易商利用跨境转售的规则空隙,将中国国内车龄极短、里程极低的“准新车”批量运往海外,以极具竞争力的价格变现。这种模式绕开了针对新车的限制,成为一条事实上的灰色入市通道。
从中国本土看,这场“出海潮”有着坚实的供给基础。国内新能源市场竞争白热化,新车迭代快,大量车源在数年内便流转至二手车市场。头部企业销量基数庞大,加上换购周期缩短,二手车供给早已超出国内消化能力。将价值相对较高的准新车输往海外,既能缓解国内价格倒挂和库存压力,也能为品牌打开海外声量,可谓一石二鸟。
然而,这种模式对西方传统车企的杀伤力,远不止几个百分点的销量分流。更关键的是“价格锚”效应——当一辆配置不输新车的中国电动车,在二手市场上只卖到新车指导价的六成,消费者的参照系就会被改写。传统品牌的新车定价、老款清库、置换评估,都需要在这些低价车面前重新校准。
另一个被忽视的影响是残值。二手车是汽车定价体系中的重要一环,大量低价准新车涌入,直接拉低了同类车型的保值率。对于依赖融资租赁和里程租赁等金融产品销售新车的欧美市场来说,残值预期下调意味着月租金上升、金融方案恶化,进而抑制整个市场的正常换购节奏。传统车企和金融公司都会感到痛。
当然,这样的趋势不太可能被坐视不管。西方监管机构已经注意到中国电动车从不同渠道进入市场所带来的产业与安全争议,下一步大概率会收紧二手车进口的政策缝隙。但贸易政策调整需要程序和时间,而消费者的选择是即时的。在潜在的限制落地之前,这一轮价格冲击已经影响到经销商的定价策略和消费者的购车决策。
对于中国企业而言,这是一次难得的全球化试炼。二手车出口成本低、见效快,但挑战也直接:海外充电兼容性、地图与语音服务的本地化、软件OTA升级和售后零配件供应,都会直接影响用户体验。如果只卖车不管服务,短期的销量增长可能反噬品牌长期信誉。那些已经建立欧洲或北美生态体系的中国厂商,显然更有条件把这条“后门”走成“正门”。
从趋势看,未来两三年,中国电动车在西方市场的竞争,将不再局限于新车展厅。准新车与二手车会成为渗透率增长的主要变量之一。传统车企必须意识到,自己在新技术上追赶的窗口期,已经被一个意想不到的“敌人”进一步压缩——中国电动车的价格竞争力,正在通过全球二手车市场完成二次释放。
这或许是一个令人不太舒服的结论:西方老牌车企熟悉的是产品对产品的竞争,而中国电动车正在用它们最熟悉不过的二手车逻辑,反向冲击其战略腹地。当“后门”越走越宽,“正面”防守也就越来越失去意义。