驱车有道消息,美东时间9月28日盘后,法拉第未来FFAI对外披露资本交易方案,计划将成立尚不足一年的机器人业务,以约2亿美元估值注入纳斯达克壳公司AIxC,交易完成后主体更名为FF EAI Robotics Ecosystem Inc,股票代码更换为FFR,原AIxC的加密相关业务也将同步剥离。消息释放之后,FFAI盘后股价一度出现超过60%的涨幅,迅速引发美股市场与国内科技圈讨论。
从交易架构来看,这并非传统意义上全新IPO。AIxC前身是一家肿瘤药物研发企业,早在2025年11月,FFAI就已经通过PIPE融资完成对这家公司的控股,FFAI连同贾跃亭关联方合计持股约63%,也就是说买卖双方实际处于同一控制体系之下,2亿美元的业务估值为体系内部给出,交易全部以股票对价完成,还设置18个月股份锁定期,最终落地还需要走完董事会审议以及SEC监管审批流程。交易落地之后,FF体系在新上市公司持股占比有望接近九成,外部原有股东股权会被明显摊薄。
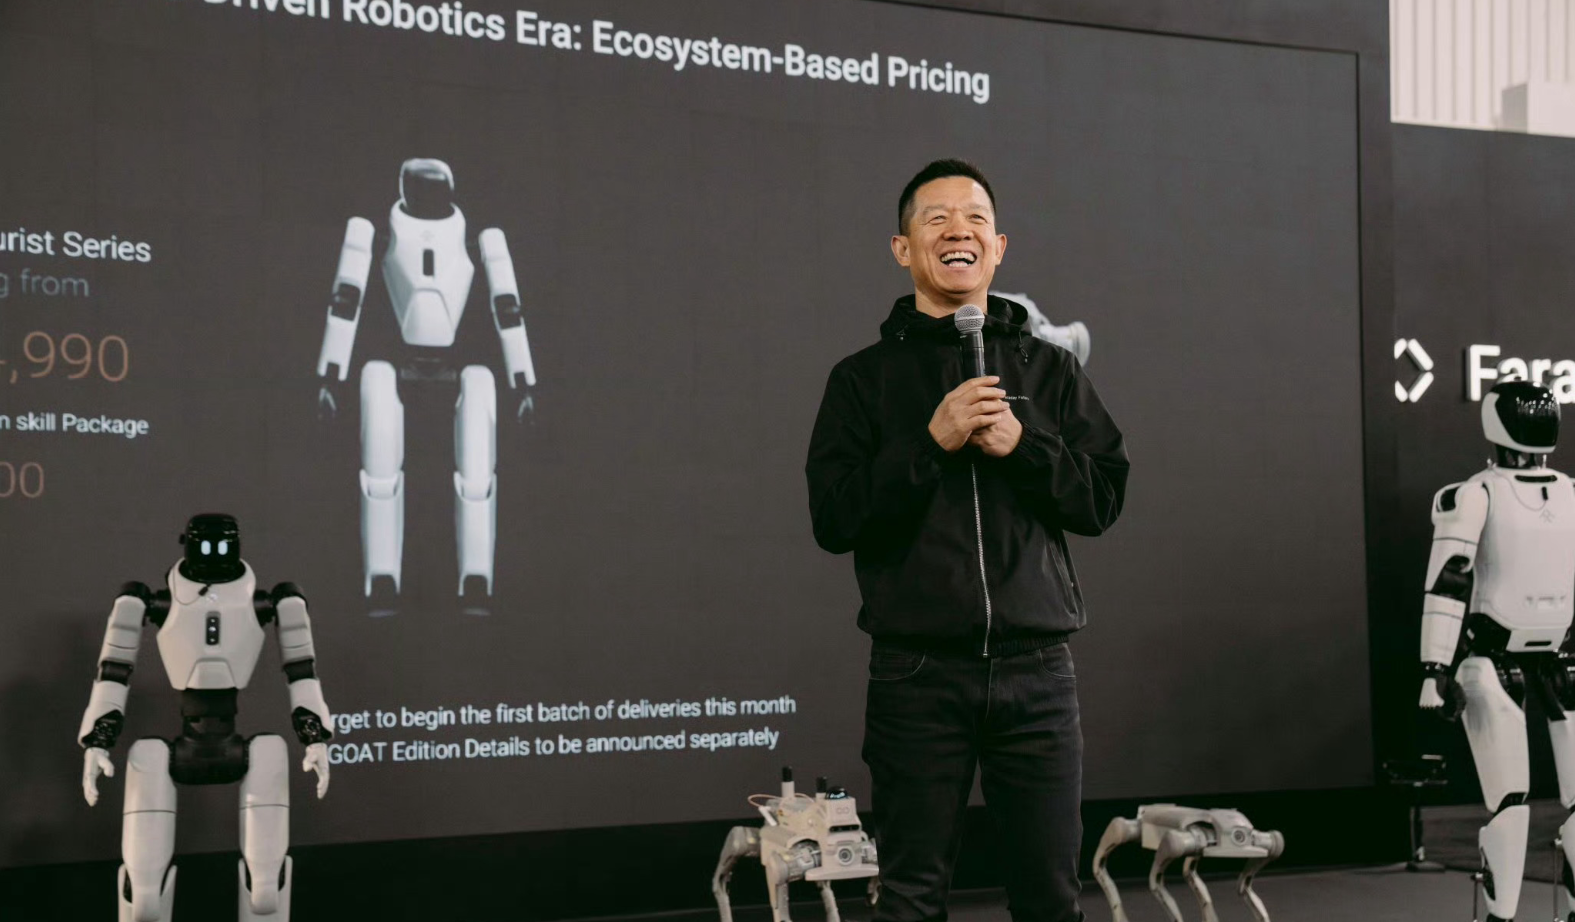
按照官方披露,机器人业务运行不到一年时间,已经形成人形、四足、轮臂多硬件产品矩阵,截至8月底,累计出货552台设备,对应累计营收约152万美元,二季度业务毛利率超过30%。同时管理层给出远期经营目标,希望2028年第三季度达成单季经营性现金流转正,五年累计收入目标19.8亿美元。贾跃亭对外解读这笔交易时表示,把机器人业务拆分出去独立上市,能够脱离汽车业务历史包袱束缚,拿到独立估值体系,同时车端的EAI技术也可以和机器人业务双向赋能,反哺FF整车项目推进,母公司FFAI自身也将转型成为实体AI投资控股平台,重心转向Robotaxi网络与智能座舱运营。
放在整个具身智能赛道横向对比,同行通过SPAC上市的人形机器人企业估值普遍远高于2亿美元,FF机器人业务目前还处在小批量出货验证阶段,距离大规模商业化还有不小距离,SEC备案文件也提示相关风险,产品制造高度依赖国内代工厂,同时需要面对海外潜在进口政策变动的不确定性。而母体FF的整车业务长期承压,造车周期漫长,资本层面一直寻求新的故事对冲整车业务压力,机器人业务也就成为新的叙事载体。
市场争议点同样集中在资本操作层面,在同一个实控人的上市主体之间做资产划转,很容易带来估值公允性质疑。虽然对外定义为独立上市,但新公司的绝大多数股权依旧攥在FF体系手中,二级市场投资者真正可以博弈的空间有限。贾跃亭方面也提及个人债务处置安排,计划将AIxC部分股权的半数划入债权人信托,用于偿还过往国内债务,不过相关兑现条件依然绑定资本市场后续表现,存在较强变数。
驱车有道分析认为,目前交易只是非约束性框架,距离真正完成合并还有多个环节,9月30日仅仅完成股票代码更名,市场还需要等待正式协议落地,以及后续财报验证业务的真实增长能力。对于FF而言,机器人业务如果能跑通融资,会缓解集团层面的资金压力,但同样也要面对人形机器人行业普遍存在的量产、成本、落地场景等现实难题,资本故事最终还是要落到产品与订单上。