社区追踪机构Robotaxi Tracker的最新统计显示,特斯拉在奥斯汀运营的自动驾驶出租车活跃车队,过去七天内已回落至仅有8辆。这个数字与2025年6月特斯拉在当地开启Robotaxi服务初始阶段的规模大致相当。换句话说,十五个月过去之后,特斯拉的Robotaxi车队几乎回到了原点。
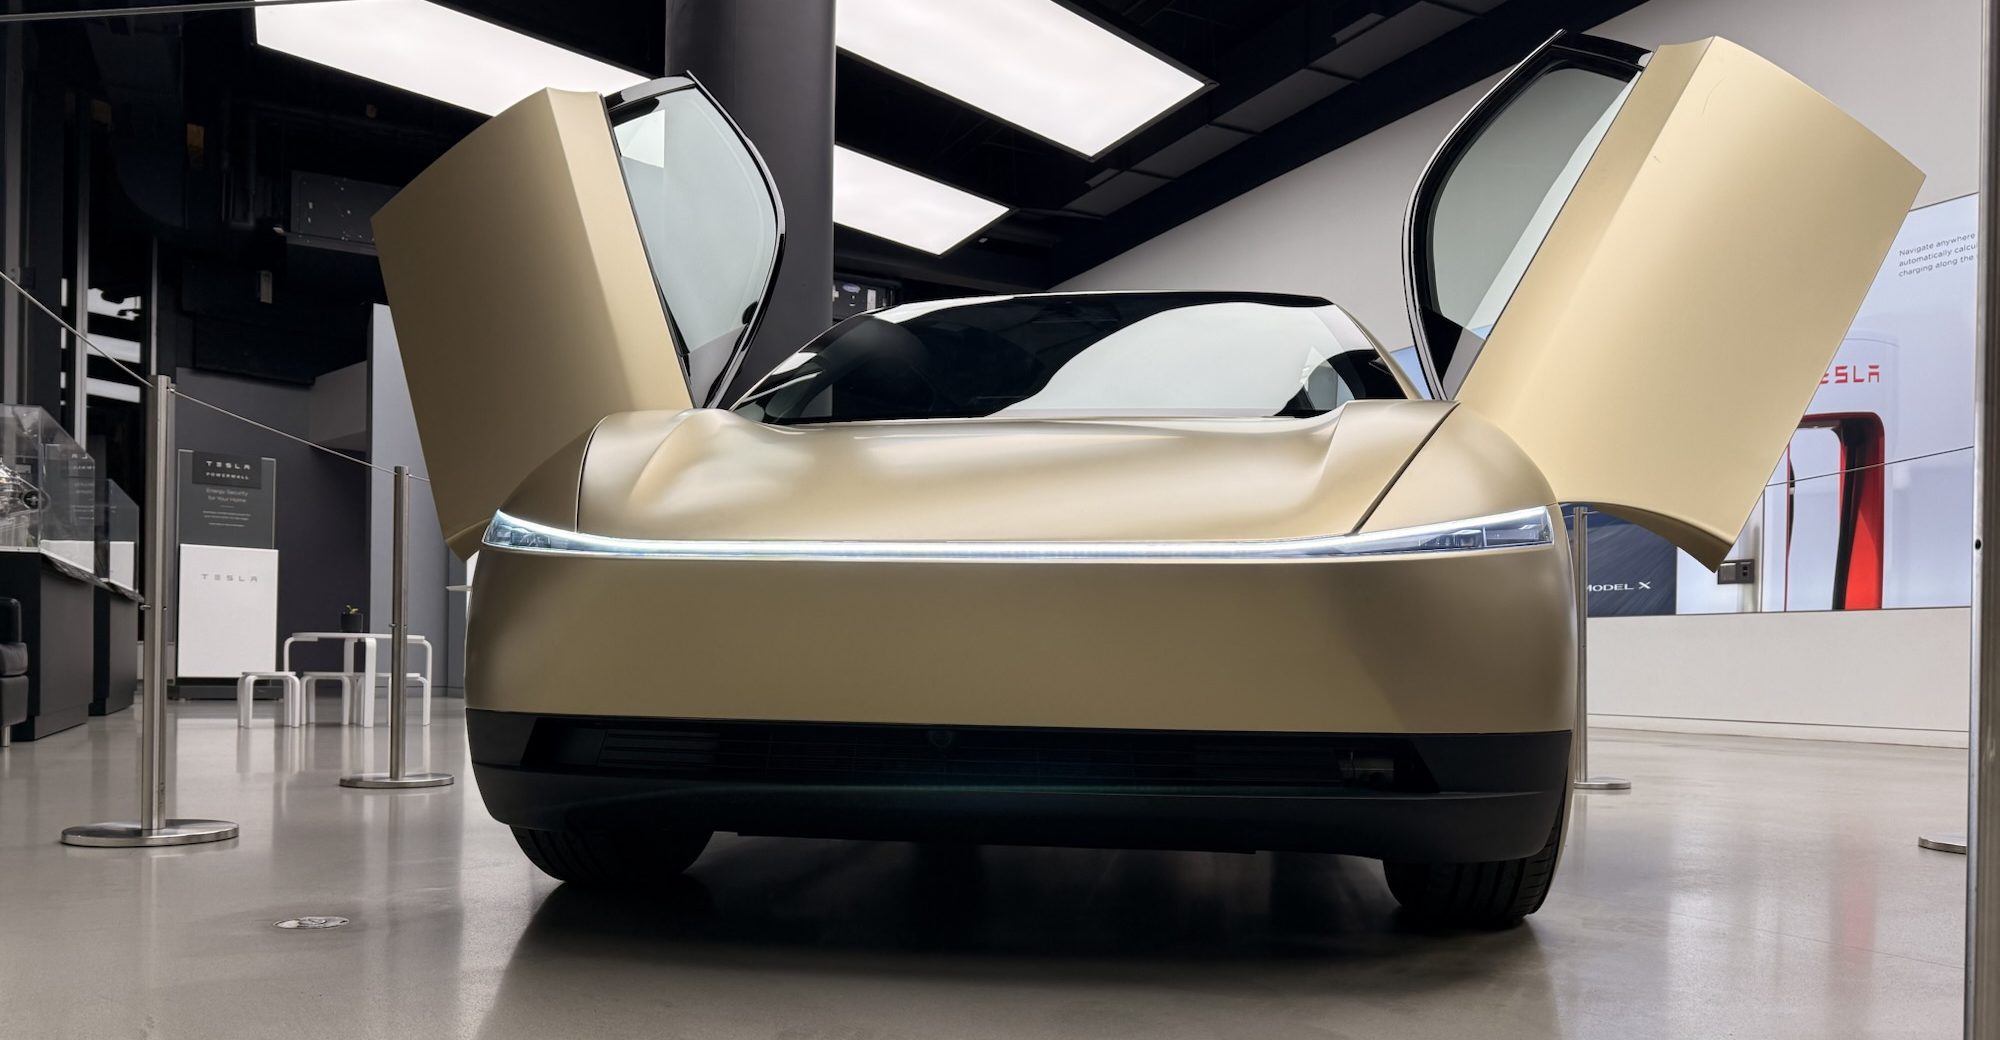
消息来源于社区志愿者的数据聚合,并非特斯拉官方口径,实时监控本身可能存在漏记或误判,但趋势并非孤证。在2026年年中的一个时段,这家公司曾因“Cybercab发布”而引发一轮车队激增,随后又快速下滑。说明演示性质的热度并未转化为可持续的运力扩张。
对熟悉特斯拉节奏的观察者来说,这个曲线并不意外。马斯克多年间反复承诺自动驾驶网络即将上线,但每次演示、发布会和媒体活动之后,运营数据都没有形成足够支撑。Cybercab项目更像是一个移动的广告牌,而真正承担出行服务的仍只有个位数车辆。
需要指出的是,活跃车辆数只是矛盾的一角。特斯拉在奥斯汀的Robotaxi服务原本依托Model Y等量产车型加装FSD硬件,用“自有车辆+自有算法”切入出行市场。这种模式省去了专用车队开发的成本,却受限于安全监管、区域划定和远程介入能力。车辆少,能覆盖的区域和服务时段自然有限。
另一个关键问题是责任与监管。奥斯汀所在的得克萨斯州对自动驾驶采用相对宽松的自认证机制,特斯拉得以在没有准入审批的前提下上路。但一旦发生事故或投诉,整个项目就会暴露在舆论和司法风险中。这也是车企在推进类Robotaxi服务时最脆弱的环节。
相比之下,中国自动驾驶出行市场的路径显得更加“重”。百度Apollo Go、小马智行、文远知行等玩家大多采用专用车型、多传感器融合方案,并配备安全员或云端远程接管。虽然成本不低,但在监管沟通、公众接受度以及复杂城市路况的适应性上,积累更多实际运营数据。
中国城市对自动驾驶商业化试点通常要求牌照、测试里程、安全员配置与保险方案。这种高门槛意味着起步慢,但运营体系相对完整。一旦获批,车队可以按批次铺开,而不是依靠网络舆论热度决定投放节奏。特斯拉若想在中国复制其奥斯汀模式,短时间内并不现实。
从行业格局看,Robotaxi不是单纯的车辆智能化,而是城市出行基础设施服务。它涉及政策许可、保险体系、交通管理、运营调度、车辆维护和事故处理。车企擅长造车,不等于擅长运营车队。特斯拉目前呈现出的状态,恰恰说明软件定义汽车与出行服务规模化之间存在巨大鸿沟。
投资者原本期待特斯拉以较低的边际成本,把卖出去的汽车转化为“车队资产”,通过空中升级唤醒每辆车的赚钱能力。但现实是,车队规模没有增长,车主自发加入共享车队的机制也未形成。马斯克所说的“你的车为你赚钱”,依旧停留在演示幻灯片上。
对于中国消费者而言,这场差距并不遥远。过去两年,国内部分城市已能通过应用程序打到真正无人驾驶的出租车,车内可能没有安全员,服务价格逐步走向商业区间。而特斯拉Robotaxi在奥斯汀仍停留在几辆车、固定路线、有限时段的状态,这种对比比任何发布会都有说服力。
当然,把特斯拉Robotaxi的回落直接解读为“失败”并不客观。特斯拉拥有在消费端验证过的大规模辅助驾驶数据,以及成本优势明显的纯视觉方案。只要能跑通一个城市并实现正向经济模型,后续复制能力不容小觑。但就奥斯汀的数据而言,“跑通”这个门槛还远没有跨过。
接下来一年,值得观察的是Cybercab的量产进度和特斯拉是否会在奥斯汀之外开辟新的运营城市。如果活跃车队数继续保持在个位数,那说明特斯拉的自动驾驶网络战略仍处于“演示阶段”。若出现某个区域明显爬坡,则可以视作商业模式开始进入规模化验证。
归根结底,Robotaxi行业拼的不是发布会尺寸,而是车辆下线数量、安全运营里程和每单成本结构。特斯拉在技术和品牌上都有优势,但优势必须落在车队数据上才有效。八辆车所承载的,不应该只是马斯克的一句承诺。