当一辆自重超过250吨的挖掘机以纯电驱动运转时,它的意义远超产品本身。德国利勃海尔集团刚刚发布的新一代电动矿用挖掘机,正是这样一台庞然大物——它用实际动作表明,重型工程机械的电动化不再是概念,而是可交付的工业现实。
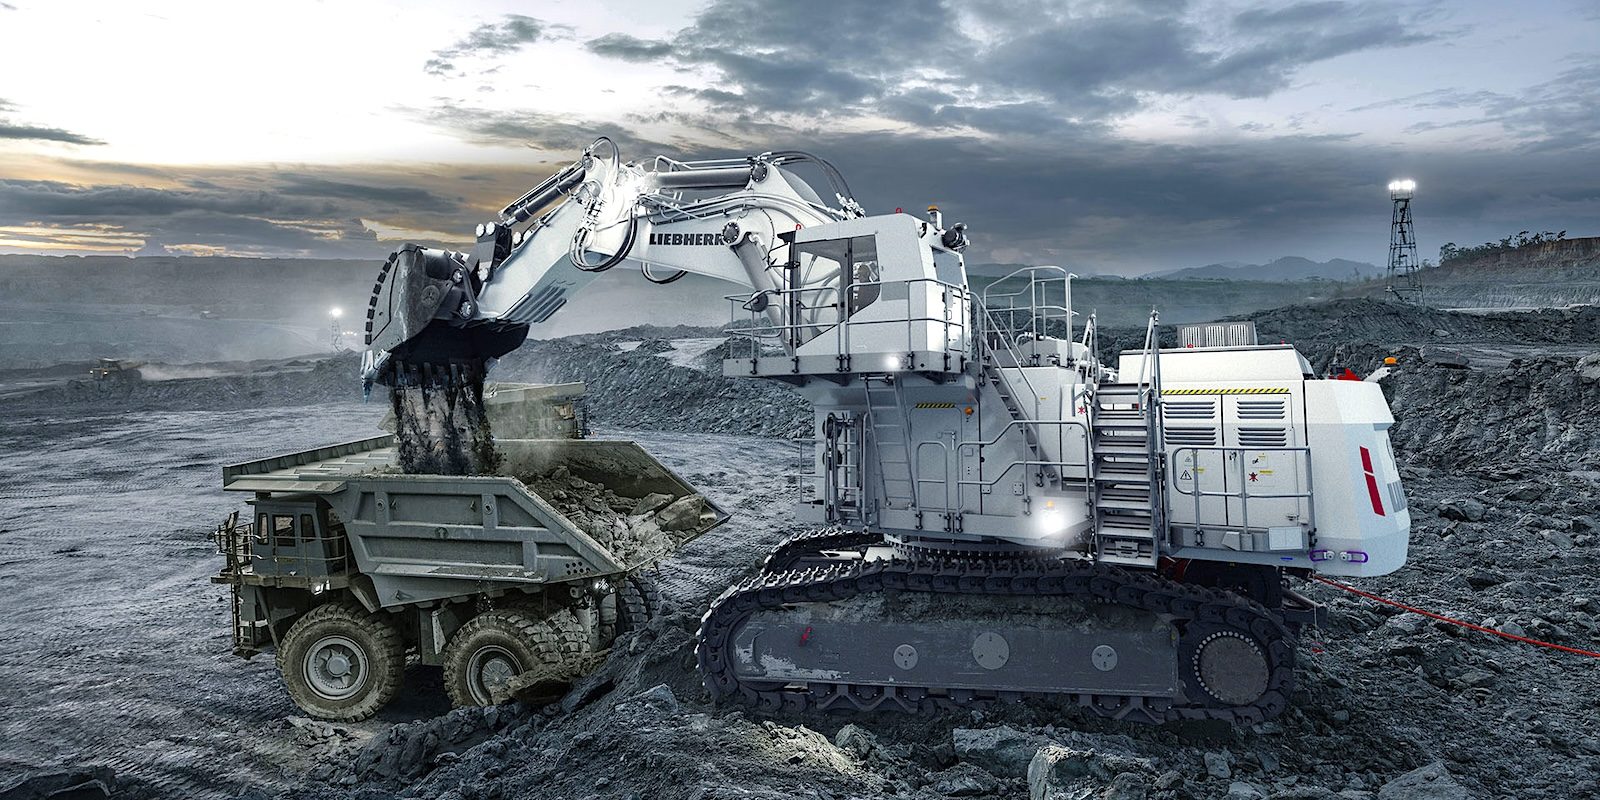
这款新型号面向超大型露天矿作业,整机工作重量达到250吨级别,与利勃海尔旗下旗舰液压挖掘机R 9100系列同属一个平台,但动力系统完全由电力驱动。据官方资料,其电动系统旨在实现零排放运行,同时保持与传统柴油机型相当的挖掘力和作业效率。
在矿业场景中,"电动化"的驱动力很直接:矿山往往配备独立的电力基础设施,甚至部分矿山已经使用光伏或风电补充能耗,这为纯电设备提供了天然的应用土壤。相较之下,公路运输领域充电基建的痛点,在矿区反而是优势——设备作业范围固定,充电桩可以精确规划,能量补给窗口更容易与换班周期对齐。
利勃海尔并非首家布局电动矿卡的制造商。此前卡特彼勒、小松以及中国的中车时代电气等已推出矿用电动自卸车,但挖掘机作为矿山剥离、装载的核心装备,电驱化的技术挑战更高——它的液压系统动态负载波动剧烈,对电驱动单元的扭矩响应和能量回收提出了严苛要求。
从产品线看,利勃海尔的选择体现了"渐进式"路径:并非直接跨入全电动码头、无人化矿山等激进模式,而是在已有成熟机型的液压和结构基础上,以纯电动力总成替换发动机,降低用户适应成本。这种做法的风险更小,且能更快形成规模交付能力。
对国内市场而言,这是个有价值的参照。中国是全球最大的矿业装备消费地之一,内蒙古、新疆等地的露天煤矿、铁矿每年需要大量300吨级及以上的挖掘设备。过往该细分市场几乎由国外品牌和少数国内厂商寡头占据,而环保政策的收紧正倒逼矿业公司重新审视车队配置——四川、山西等多地已出台矿用车队电动化率目标。
不过,电动挖掘机的落地仍受限于高功率电力供应。一台250吨级设备峰值输入功率可能超过600千瓦,相当于一个大型商业体的用电负荷,在电网覆盖薄弱的偏远矿山,这必须依赖配套的储能或移动电站解决。利勃海尔没有公布该机的电池容量或连续作业时长,但按行业常识,纯电重型设备通常更适合“短周期、高频率”的作业节拍,比如每班8小时内的装载循环。
从经济账看,纯电矿用设备的优势在低度使用成本:目前国内矿区电价约为0.5~0.6元/度,相较柴油价格,同样功基下,电驱设备的每吨装载单位能耗费用可下降40%至60%。虽然初期购置价格是柴油机组的1.5倍以上,但五年全生命周期成本上,电驱装备往往已具优势,更不用提碳配额交易的潜在收益。
但硬伤同样清晰。锂电池在零下20℃时放电效率衰减明显,而中国主要矿区冬季温度常跌破这一数值。傲不可过,电驱系统的冷启动预热、电池保温需要在设计之初就纳入考量——利勃海尔在德国本土测试中经历了较低的冬温,但并未明确披露寒区环境的解决方案。
行业趋势上,利勃海尔的布局水到渠成的是它以往在海上风电装卸机械上的电动化积累。事实上,该公司已在港口及起重领域推出过全电驱动产品,此次将技术向矿用挖掘机迁移,实则是其“e-power”战略的拓疆。未来几年,很可能看到利勃海尔更多的电动流浪机型、装载机产品填充矩阵。
对中国国产装备企业而言,此消息同时释放一种信号——国际市场对电动重型机械的认同度正在上升。三一、徐工、国机重工等已在国内矿山试用纯电挖掘机,如徐工皖V6WG-Xite型,但多数为150吨以下机型。250吨级以上大吨位纯电挖掘机,在海内外都还是一片蓝海。谁能在高强度挖掘力、能效管理、极寒适应上取得突破,谁就有望复制在电动大巴、电动重卡上的先发优势。
必须指出,本次报道的利勃海尔新产品介绍信息并未给出电机功率等关键参数,其是否采用滑索受电或车载电池也不明确,但无需怀疑它切入了正确的技术演进线索——在碳约束文书和产业共识下,“大吨位、强换电适配、矿山深度联结”的纯电装备正成为必攻的堡垒。
回到中国市场的落地前景,最有冲击力的组合或许是国内电力储能成熟度和高阶智驾整合能力移植至矿山场景,如拉载电铲、运输车队之间的V2G协调。这不是遥远未来,而是可以next-decade兑现的事。
因此,利勃海尔这次发布不仅是单一车品的更新,它实际上打响了250吨级矿用纯电动产品之间的军备竞赛。可以期待,未来两年的中国、澳大利亚和南美矿区,会涌现更多20民营企业海掘的”纯电巨型双臂”,而其中,会看到—些本土品牌的影子。