特斯拉CEO埃隆·马斯克再次为Cybertruck的停产决定辩护,声称这款电动皮卡的订单量“远超”产能,并强调它不是因不赚钱而被淘汰。这是三天内马斯克第二次就停止生产该车型发表解释,然而,特斯拉官方发布的数据和实际情况却与他的说法背道而驰。
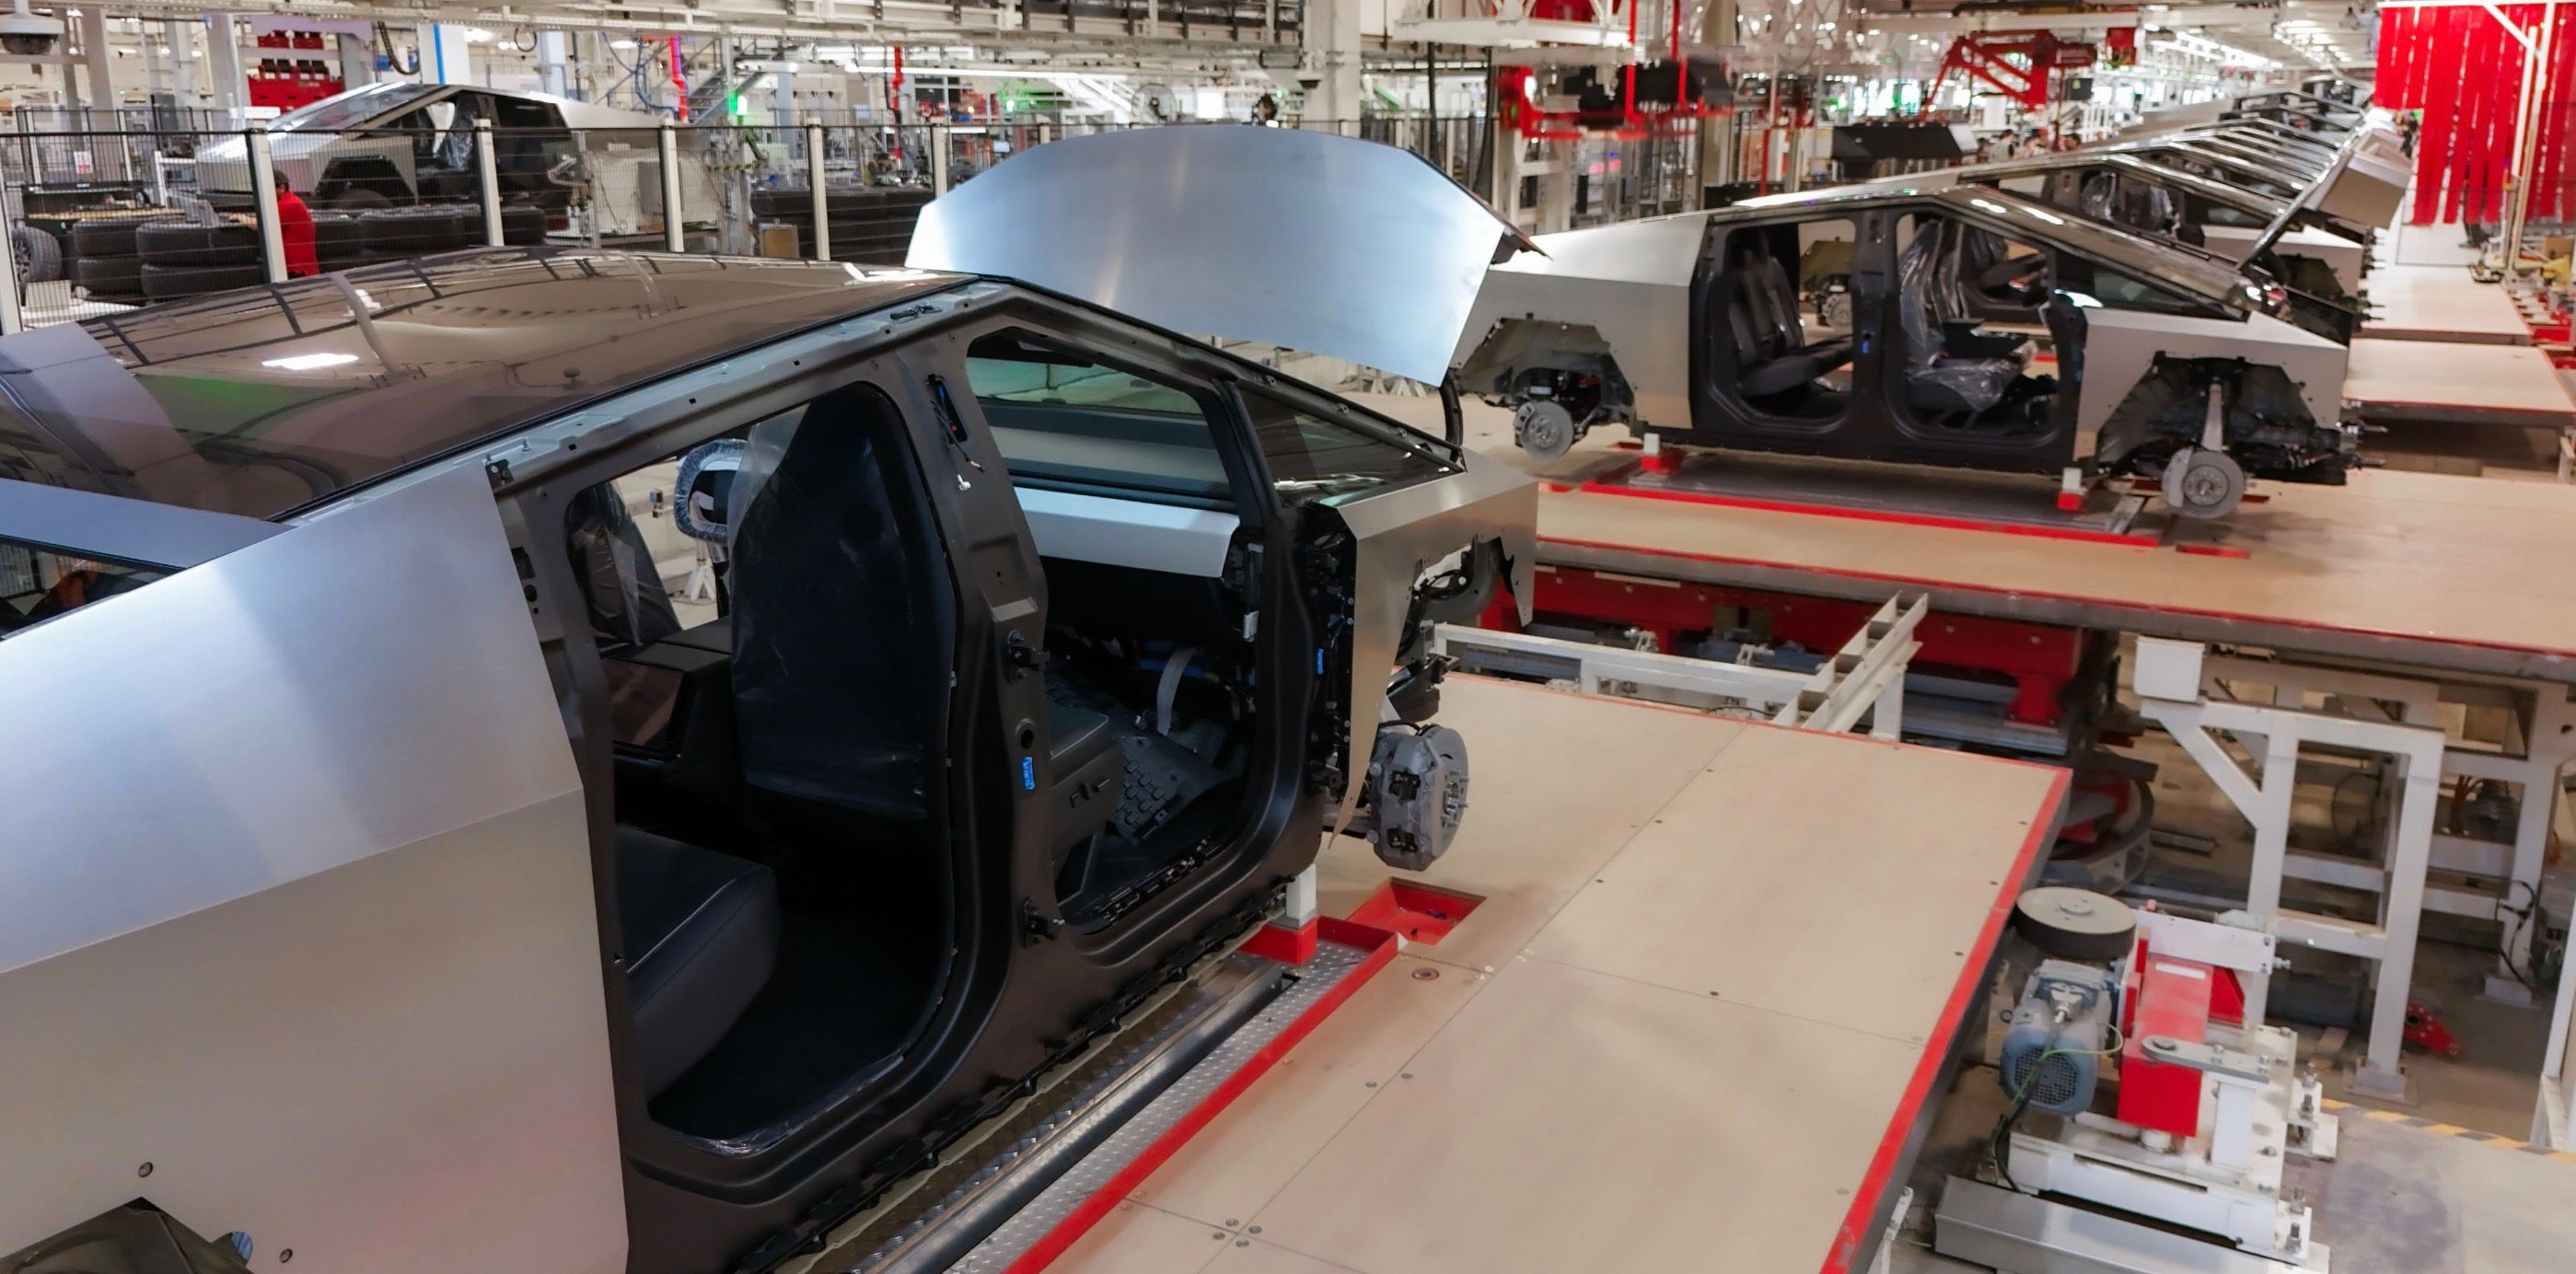
根据特斯拉2026年第四季度的生产报告,Cybertruck生产线平均开工率仅为设计产能的25%,意味着每四辆车的产能中只有一辆实际下线。产能利用率如此之低,在任何汽车制造业中都是严重亏损信号,但马斯克却将其描述为需求过大导致的产能不足。
更讽刺的是,特斯拉在2026年全年对Cybertruck进行了多次降价、配置调整和重新定价,试图刺激销售。从年初的入门版调低价格,到年中推出更低价的后驱车型,再到年末叠加库存折扣,这些动作显然是为了消化库存而非应对供不应求。
回顾历史,Cybertruck自2019年发布以来就充满争议。其充满未来感的楔形设计、装甲玻璃和宣称的“防弹车身”吸引了大量关注,但量产经历却一波三折:多次跳票、品控问题频发,500万订单中实际完成支付的转化率极低,随着时间推移,许多早期订单被取消或流失。
与马斯克的公众形象形成鲜明对比的是,中国市场的主导皮卡车型如长城炮、福特F-150 Lightning等,则更注重传统实用性和可靠性。中国本土车企也更倾向于依赖成熟平台和渐进式创新,而非赌注式的颠覆性设计。Cybertruck的挫折,折射出纯电动皮卡这一细分市场的现实挑战:高成本、低需求量、充电基础设施配套尚不完善。
特斯拉并非孤例。欧美其他纯电动皮卡项目同样面临困境:Rivian R1T销量增长乏力,福特F-150 Lightning已多次削减产量目标,通用的悍马EV更是高度溢价。这些现象表明,尽管电动化是大趋势,但皮卡这类工具属性极强的车型,用户对续航、载重和耐久性的刚性要求,在电池成本尚未完全下降前,市场边界依然清晰。
对中国新能源车企而言,Cybertruck的教训是深刻的:补贴依赖、概念过度营销都难以为继。长城、吉利等企业在皮卡电动化上的谨慎布局,恰恰说明他们理解了产品定位与用户需求的匹配度。中国皮卡市场虽然受政策限制,但电动化渗透率在走高,真正有竞争力的产品一定是在工况适应性、成本和售后上胜出的。
马斯克在社交媒体上的多次打气,实际上反映出管理层对项目结局的无奈。他在第四季度电话会议上承认,Cybertruck的生产是“我见过的最复杂的工程挑战”,但同时坚称解雇不会有业务影响。这种矛盾的管理信号,也让资本市场对特斯拉未来的战略产生疑问。
从全球视角看,纯电动皮卡的概念可能为时过早,但并非全然失败。它教育了市场和供应链,加速了商用电驱技术的成熟。即便Cybertruck退出,其所推进的高压架构、线控转向和巨型一体压铸工艺,都将以技术遗产的形式保留在特斯拉后继车型中。
对行业观察者来说,Cybertruck的结局提醒我们:决策者的愿景必须与实际商业指标对齐。过度的品牌光环无法持久掩盖财务黑洞,当产品无法盈利时,任何主观宣称都难以扭转市场判断。特斯拉后Cyber时代,或许会更加务实——回归Model 3/Y扩展,以及更贴近大众市场的廉价车型。
最后,中国市场不必为特斯拉的失意感到遗憾。相反,这正是本土新能源皮卡和工具车型发力的窗口期,舒适性、智能化、能源管理已成为中国品牌的优势,而基于场景的深度开发,比如边疆巡逻、建筑工地、渔业运输等,才是登月计划之外更现实的跃迁。